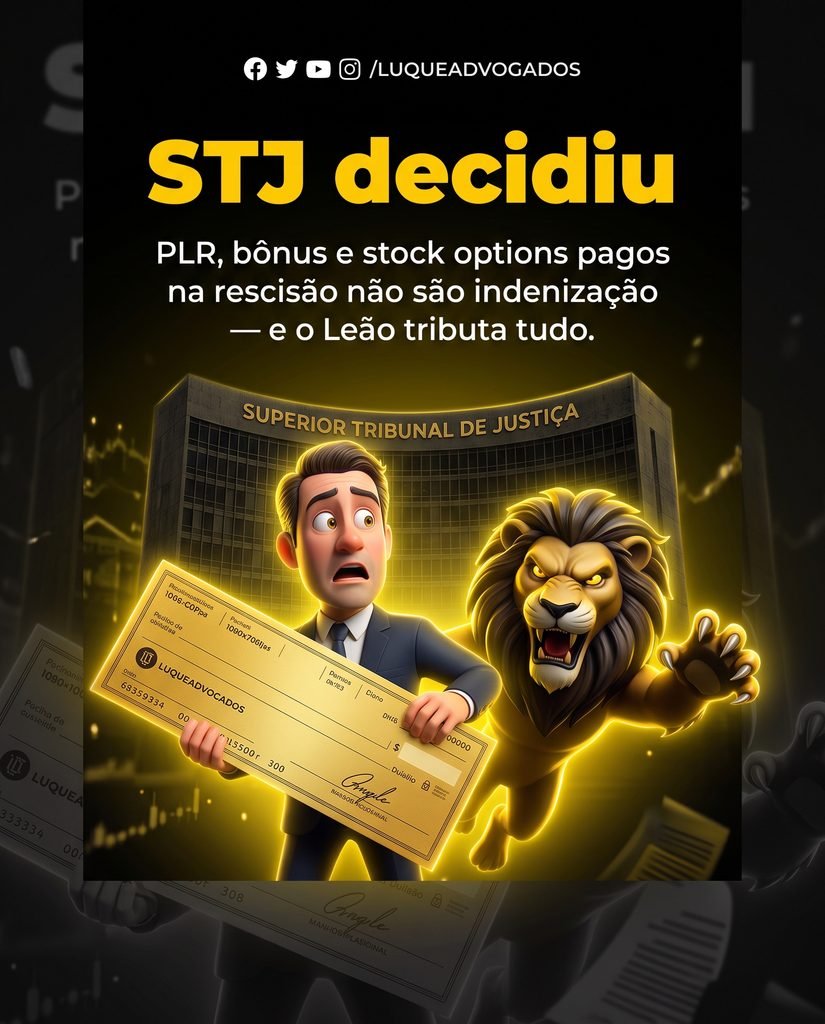
Batizaram tudo de “indenização” — e o Fisco cobrou assim mesmo. O Superior Tribunal de Justiça encerrou, por maioria, a discussão sobre a incidência do Imposto de Renda da Pessoa Física sobre verbas pagas a um executivo no momento da rescisão de seu contrato de prestação de serviços: PLR, bônus de desempenho, outplacement e compensação pela perda do direito a stock options foram tributados, independentemente do rótulo que o contrato lhes atribuiu. O julgamento do REsp 1.409.762/SP foi concluído em 3 de fevereiro de 2026, com acórdão lavrado pela ministra Maria Thereza de Assis Moura, e publicado em 12 do mesmo mês no Informativo STJ n. 876.
O ponto de partida da controvérsia é simples: o contrato em jogo era de natureza civil, não uma relação de emprego regida pela CLT. Isso importa porque a isenção do Imposto de Renda prevista no art. 6º, inciso V, da Lei 7.713/1988 protege verbas de caráter indenizatório pagas na rescisão do contrato de trabalho — rescisão com vínculo empregatício formal. Sem esse vínculo, o executivo tentou estender a proteção legal ao seu caso, argumentando que as quantias recebidas tinham natureza indenizatória. A Segunda Turma do STJ não aceitou o argumento.
O fundamento do acórdão está no art. 43 do Código Tributário Nacional, que define renda tributável como qualquer acréscimo patrimonial, independentemente da denominação que a lei, o contrato ou as partes atribuam à verba. O parágrafo primeiro do mesmo artigo é explícito: o imposto incide sobre a totalidade dos rendimentos auferidos no período, sem restrição à fonte ou à forma jurídica. A tese, portanto, é que o nome não define a natureza tributária — o conteúdo econômico da verba é que determina se há ou não incidência.
A Turma classificou as verbas em dois grupos. PLR e bônus de desempenho individual representam rendimento do trabalho, acréscimo patrimonial em sentido estrito. Já a compensação pela perda do direito à participação no stock option plan e o outplacement foram enquadrados como lucros cessantes — aquilo que o executivo deixou de ganhar em razão da rescisão antecipada. O STJ entendeu que lucros cessantes também configuram acréscimo patrimonial para fins de IRPF, afastando a ideia de que toda verba compensatória é isenta. Ficou vencido o relator originário, ministro Afrânio Vilela, que votava por afastar a tributação; acompanharam a ministra relatora os ministros Francisco Falcão, Marco Aurélio Bellizze e Teodoro Silva.
Esse raciocínio não surgiu do nada. Já em 2021, no AREsp 1.015.156, a ministra Assusete Magalhães havia assentado que verbas pagas a diretor estatutário na rescisão de contrato civil — batizadas de “Indenização Contrato Diretivo” e “Incentivo a Longo Prazo” — não escapavam do IRPF por não se enquadrarem na isenção trabalhista do art. 6º, V, da Lei 7.713/88. A linha era a mesma: fora do vínculo CLT, a proteção do dispositivo não alcança o executivo, por mais que o contrato use a palavra “indenização”. O REsp 1.409.762 aprofundou essa construção e a estendeu a tipos de verba que antes não tinham resposta clara do tribunal.
Sobre as stock options, vale uma distinção que o próprio STJ traçou em outro precedente. No REsp 2.074.564 — Tema Repetitivo 1.226, relatado pelo ministro Sérgio Kukina —, a Corte fixou que, no regime normal de stock option plan, o IRPF não incide no momento da compra das ações: o imposto só é devido quando o executivo vende as ações com ganho de capital. A tributação discutida no REsp 1.409.762 é diferente. Ali não havia exercício de opção nem venda de ação: havia uma compensação em dinheiro pela perda do direito de participar do plano. Essa quantia é rendimento, não ganho de capital diferido, e por isso foi tributada. A distinção tem impacto direto na alíquota e no momento do recolhimento.
As consequências práticas são relevantes para quem negocia saída de empresas fora de um vínculo de emprego formal. Executivos com contratos de prestação de serviços civis, diretores estatutários sem registro em carteira e conselheiros remunerados precisam considerar que o pacote de saída — qualquer que seja a composição: PLR, bônus, plano de recolocação custeado pela empresa, compensação por opções não exercidas — tende a ser tratado pela Receita Federal como rendimento tributável. Estruturar a rescisão sem esse planejamento pode gerar autuação, multa de 75% sobre o imposto não recolhido e juros pela taxa Selic, nos termos dos arts. 44 e 61 da Lei 9.430/1996.
O STJ não fechou todas as portas. Verbas com dano real e concreto — como reparação por dano material efetivo e comprovado, distinta de lucro cessante — ainda podem ter tratamento diferente caso a caso. Mas a presunção, a partir desse julgado, é de tributação. Quem quiser afastá-la precisará demonstrar, com evidências concretas, que a verba repõe um patrimônio perdido, e não apenas compensa uma expectativa frustrada. A denominação que o contrato usa não serve como prova; serve como ponto de partida para a discussão — e o ônus de provar a natureza indenizatória recai sobre o contribuinte.
A tese do REsp 1.409.762/SP pode ser resumida assim: o Imposto de Renda não lê contratos — lê patrimônio. Se uma verba engorda o bolso do contribuinte sem repor uma perda concreta e provada, ela é renda. Executivos, consultores e diretores que negociam rescisões de contratos civis devem planejar a estrutura financeira da saída antes de assinar qualquer acordo, e não depois de receber a autuação.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com