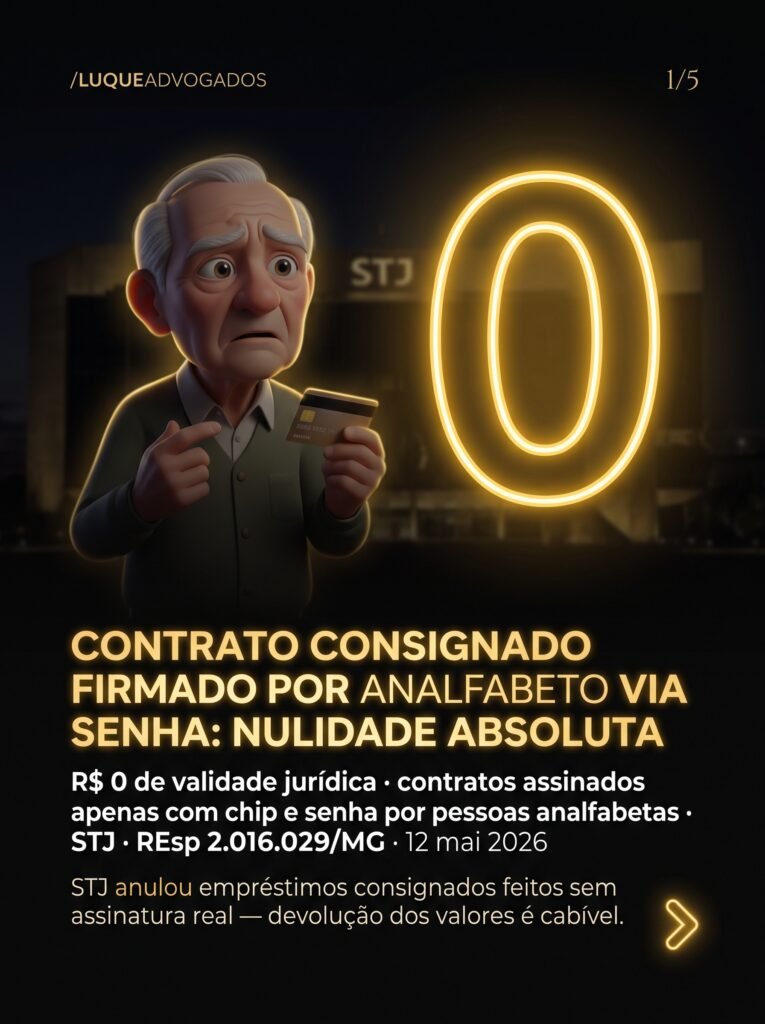
Um carimbo de polegar no balcão de uma agência bancária não autoriza um empréstimo consignado. Uma senha de quatro dígitos digitada num terminal eletrônico, tampouco.
A Terceira Turma do Superior Tribunal de Justiça decidiu, por unanimidade, em 12 de maio de 2026, que contratos de consignado celebrados por pessoas analfabetas em terminais de autoatendimento são absolutamente nulos quando ausentes dois requisitos formais previstos no Código Civil: a assinatura a rogo — feita por terceiro a pedido de quem não sabe assinar — e a presença de duas testemunhas. O processo é o REsp 2.016.029/MG, relatado pelo ministro Ricardo Villas Bôas Cueva, com acórdão publicado em 18 de maio de 2026 e divulgado no Informativo de Jurisprudência nº 889.
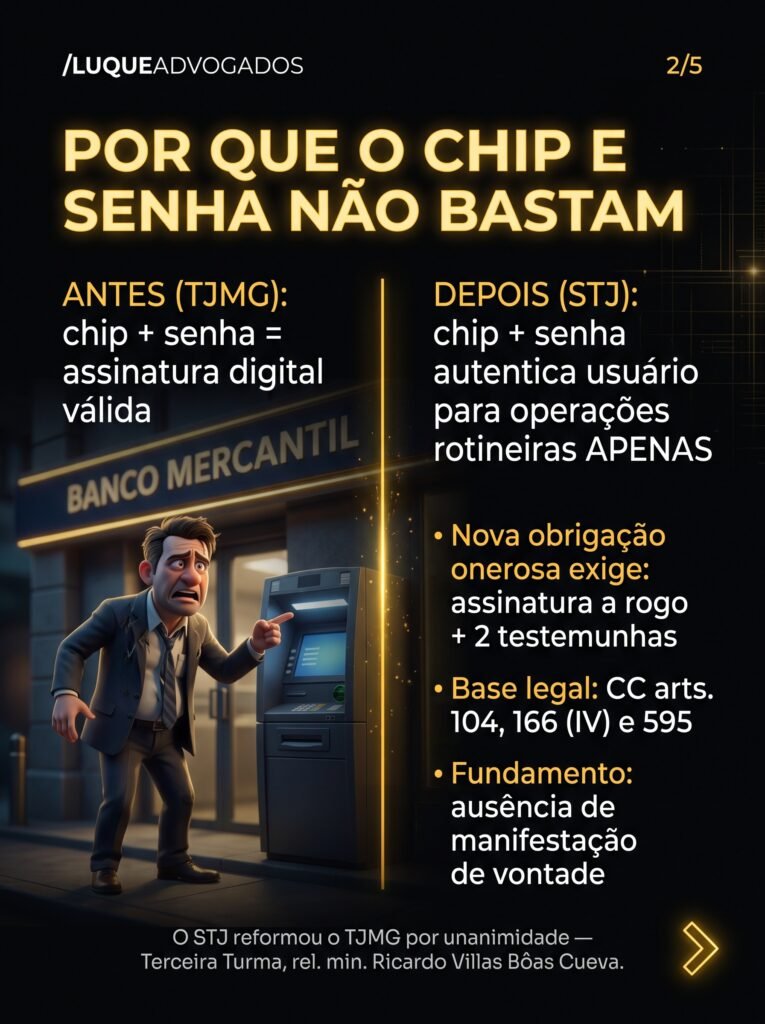
O caso chegou ao STJ porque o Tribunal de Justiça de Minas Gerais havia validado os contratos. O argumento do banco: chip e senha equivaleriam a uma assinatura digital, capaz de autenticar qualquer negócio jurídico. O STJ rejeitou essa tese de forma direta. O relator distinguiu dois planos que os bancos costumam confundir: autenticação de usuário perante o sistema bancário — o que o chip e a senha de fato fazem — e manifestação de vontade negocial juridicamente qualificada para a contração de nova obrigação onerosa, o que aqueles mesmos recursos tecnológicos são incapazes de produzir quando o contratante é analfabeto.
A fundamentação legal é precisa. O art. 595 do Código Civil exige, para contratos de mútuo celebrados por analfabetos, forma especial: assinatura a rogo e subscrição por duas testemunhas. Trata-se de norma cogente, voltada à proteção de quem não domina a escrita e, por isso, depende de intermediários para compreender e validar o que assina. Quando essa forma é ignorada, o negócio jurídico é nulo de pleno direito, nos termos dos arts. 104 e 166, inciso IV, do mesmo Código. Nulidade absoluta não se convalida pelo tempo, não se sana pela boa-fé do banco e não pode ser afastada por cláusula contratual.
A jurisprudência que levou a essa decisão do STJ vinha se consolidando em tribunais estaduais. O Tribunal de Justiça do Piauí acumulou precedentes relevantes na mesma direção. Em agosto e setembro de 2023, o desembargador Raimundo Eufrasio Alves Filho julgou dois casos idênticos — 0817689-82.2021.8.18.0140 e 0803876-09.2021.8.18.0036 — declarando a nulidade dos contratos e reconhecendo, em ambos, o dano moral pela hipervulnerabilidade da consumidora idosa e analfabeta. Mais recentemente, em fevereiro de 2025, o desembargador Dioclecio Sousa da Silva reafirmou a mesma linha no processo 0802814-06.2022.8.18.0033, com restituição simples dos valores descontados, compensação do montante efetivamente liberado ao consumidor e condenação por dano moral. O padrão decisório nesses casos é uniforme: a forma especial do art. 595 do CC existe exatamente para proteger quem não lê o que assina.
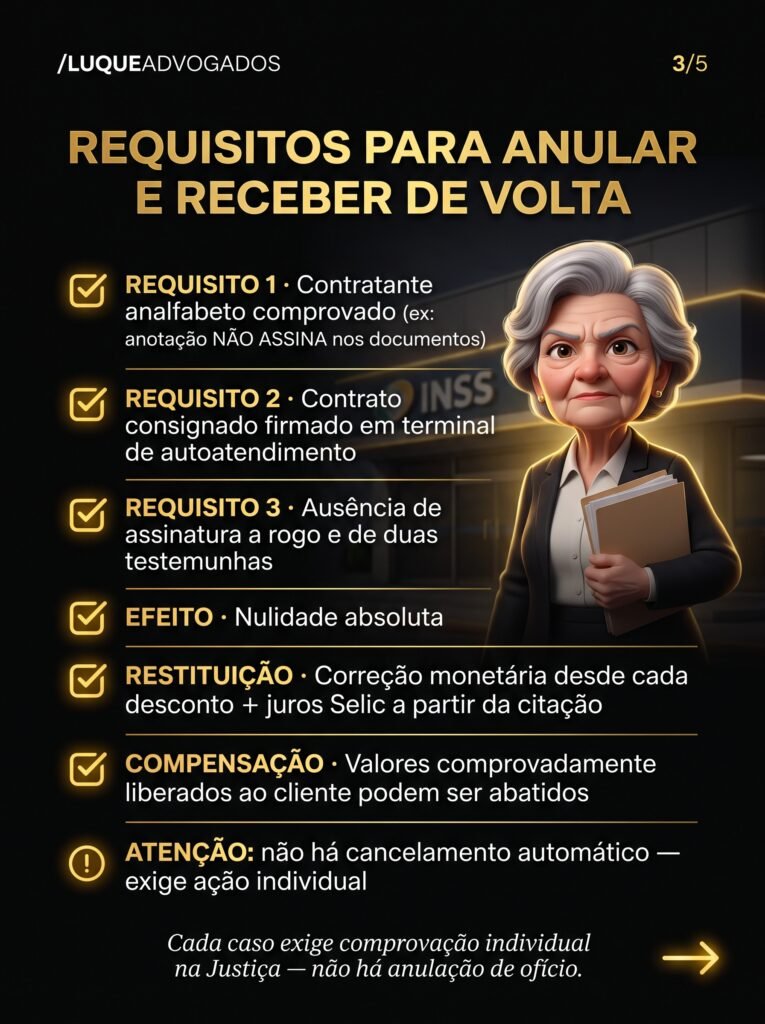
O STJ fixou também os contornos da restituição. Os valores descontados devem ser devolvidos com correção monetária desde cada desconto e com juros de mora pela taxa Selic a partir da citação. Admite-se compensação com os valores que o banco comprovou ter efetivamente liberado ao cliente — o que é razoável, pois a nulidade não deve gerar enriquecimento sem causa de nenhum dos lados. O que não se admite é o desconto continuar enquanto a nulidade não é reconhecida judicialmente.
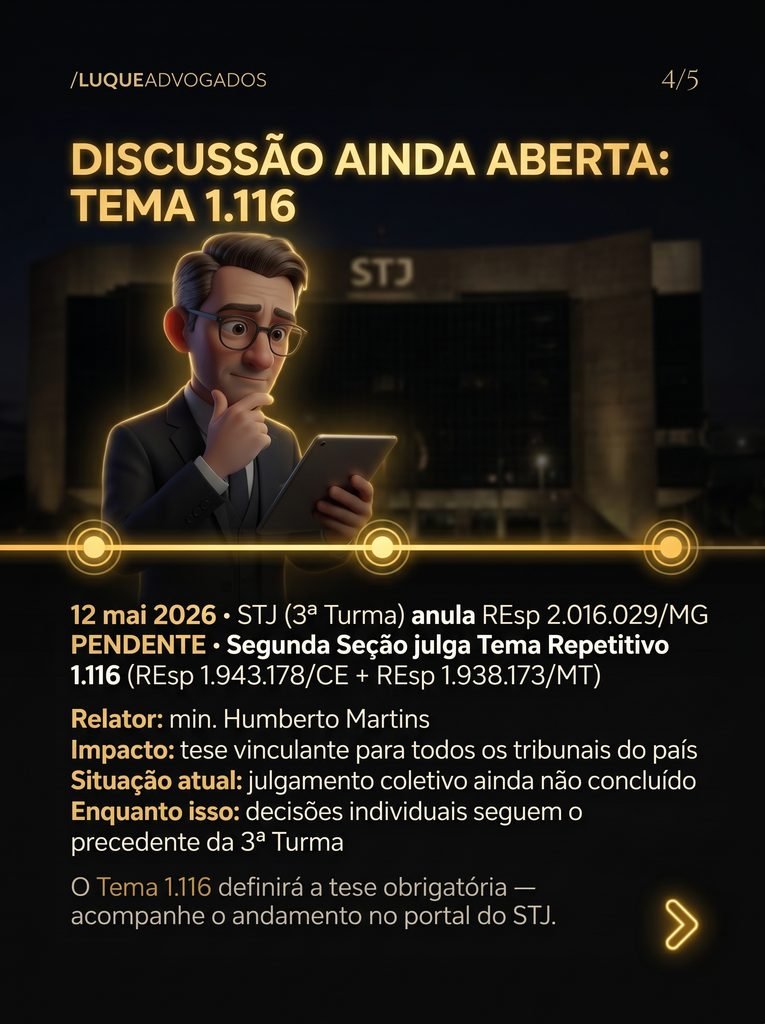
Há um ponto que exige atenção de quem espera solução automática: a decisão do STJ no REsp 2.016.029/MG não cancela todos os contratos de analfabetos de uma só vez. Cada caso precisa ser levado individualmente à Justiça, com comprovação do analfabetismo — normalmente via certidão de estado civil com a anotação de que o titular não assina, declaração médica ou prova documental equivalente. Em paralelo, a Segunda Seção do próprio STJ ainda aprecia o Tema Repetitivo 1.116, nos REsp 1.943.178/CE e REsp 1.938.173/MT, sob relatoria do ministro Humberto Martins. Quando esse julgamento coletivo sair, a tese valerá como precedente obrigatório para todos os tribunais do país — e pode ampliar o alcance das restituições.
O perfil da vítima típica nesses processos é sempre o mesmo: aposentado, pensionista do INSS, idoso, analfabeto, com renda baixa e benefício usado como garantia. São as pessoas que os bancos mais buscam como clientes de consignado justamente pela estabilidade do desconto em folha. A decisão do STJ coloca um freio nessa equação: estabilidade de pagamento não autoriza dispensa das garantias formais que a lei impõe para a validade do contrato.
A tese que emerge do julgamento é clara. Tecnologia bancária serve para operar conta. Não serve para substituir a forma que a lei exige para proteger quem não sabe ler.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com