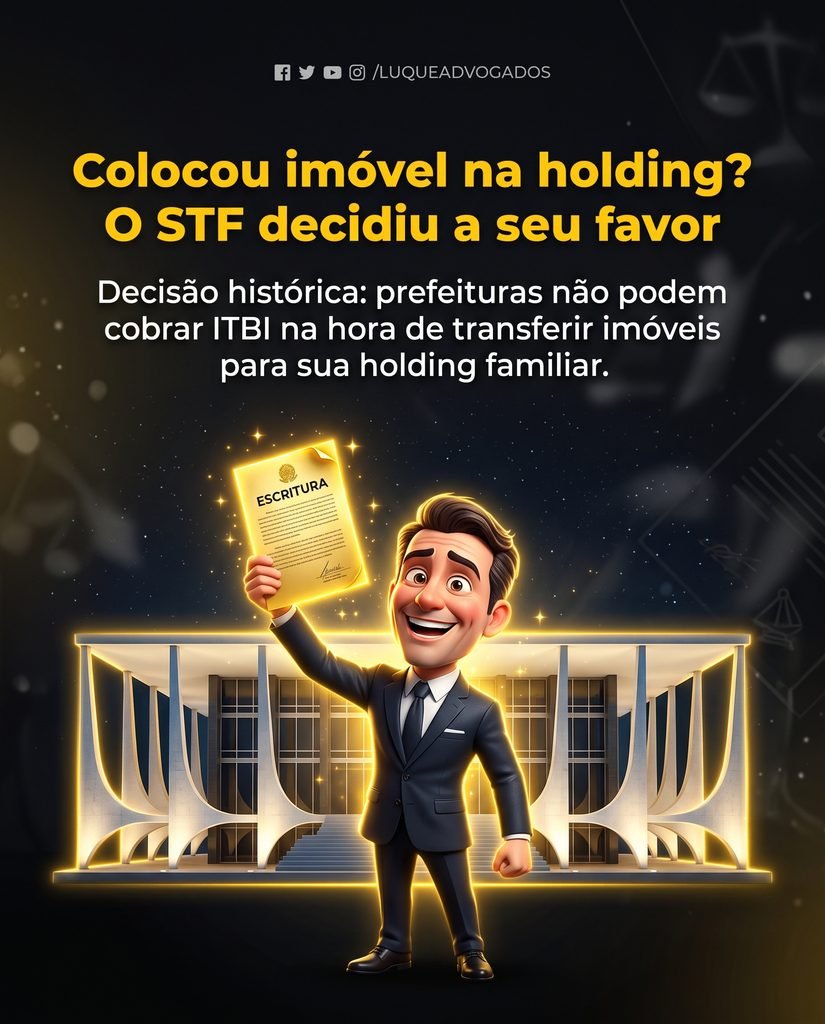
Nove votos contra dois. Esse placar no Supremo Tribunal Federal, encerrado em 19 de outubro de 2026, significa que prefeituras de todo o Brasil cobram um imposto que a Constituição veda — e que os contribuintes têm até cinco anos para reaver o que pagaram.
O julgamento do Tema 1.348 (RE 1.495.108/SP), relatado pelo ministro Edson Fachin, definiu que a imunidade do ITBI prevista no art. 156, §2º, I, da Constituição Federal alcança a integralização de bens imóveis ao capital social de qualquer empresa, inclusive holdings com atividade preponderantemente imobiliária. A tese fixada é direta: a imunidade é incondicionada e independe do ramo de negócios da pessoa jurídica receptora, ressalvadas hipóteses de simulação e fraude — ressalva incorporada por sugestão do ministro Cristiano Zanin. O caso-base envolvia a empresa Alpha Regitano e Perrone Administração de Bens Próprios Ltda. contra o município de Piracicaba (SP), mas os efeitos vinculam todo o Poder Judiciário e a Administração Pública.
A controvérsia girava em torno da leitura do art. 37 do Código Tributário Nacional, que condiciona a imunidade à atividade não preponderantemente imobiliária da adquirente. A maioria do STF entendeu que esse dispositivo — e o art. 36 do CTN no mesmo ponto — não foi recepcionado pela Constituição de 1988. O texto constitucional imuniza a transmissão de bens incorporados ao patrimônio da pessoa jurídica “em realização de capital” sem qualquer ressalva ligada ao objeto social. Introduzir essa condição por lei complementar equivaleria a criar restrição que a Constituição não autorizou. Vencidos os ministros Gilmar Mendes e Flávio Dino, que sustentavam ser a ressalva constitucional extensível à integralização de capital; Dino alertou, ainda, para o impacto fiscal sobre municípios, com eventual pressão por compensação via IPTU e ISS.
Um limite permanece do julgamento anterior. No Tema 796 (RE 796.376/SC), julgado em 2020 sob relatoria para o acórdão do ministro Alexandre de Moraes, o STF já havia fixado que a imunidade cobre apenas o valor correspondente ao capital social a ser integralizado; o excesso — diferença entre o valor de mercado do imóvel e o montante subscrito — continua tributável. O Tema 1.348 não alterou essa balizagem: alargou o universo de empresas beneficiadas, mas não aboliu o limite quantitativo. Quem estruturou uma holding com capital social inferior ao valor venal dos imóveis aportados ainda responde pelo ITBI sobre a diferença.
Os tribunais estaduais já vinham caminhando nessa direção antes mesmo do julgamento final no STF. O TJBA, no processo 8092482-36.2025.8.05.0001, relatado pela desembargadora Rosita Falcão de Almeida Maia, já afirmava em agosto de 2026 que a ressalva do CTN sobre atividade preponderante se restringe às hipóteses de fusão, incorporação, cisão e extinção — nunca à integralização de capital. O TJPA, no processo 0842432-09.2020.8.14.0301, chegou à mesma conclusão em 2025, aplicando o Tema 796 como piso e antecipando a lógica que o STF consolidou agora. Com o Tema 1.348 publicado, o TJES aplicou a nova tese de forma imediata no processo 5011347-38.2026.8.08.0000, relatado pelo desembargador Moacyr Caldonazzi de Figueiredo Cortes, em novembro de 2026 — sinal de que a jurisprudência estadual absorveu o precedente sem resistência.
As implicações práticas chegam em três frentes. A primeira é a restituição: contribuintes que recolheram ITBI sobre integralização de capital nos últimos cinco anos — prazo prescricional do art. 168, I, do CTN — podem ajuizar ação de repetição de indébito ou formular pedido administrativo de restituição. O valor discutido em cada caso depende do montante cobrado e do capital efetivamente integralizado; holdings com patrimônio imobiliário relevante têm potencial de recuperação expressivo. A segunda frente é preventiva: novas integralizações ficam cobertas pela imunidade desde o ato de transmissão, sem necessidade de aguardar resultado de processo administrativo ou judicial — cobrança antecipada por presunção de atividade futura já era ilegal antes, como reconheceu o TJPB no processo 0820254-93.2025.8.15.0000. A terceira frente afeta o planejamento patrimonial em andamento: a decisão consolida a holding como veículo eficiente de sucessão e proteção de bens imóveis, sem o risco tributário que municípios tentavam usar como desincentivo.
Um detalhe operacional merece atenção. A tese preserva a tributação sobre o excesso e abre espaço para autuação quando houver simulação ou fraude. Isso significa que o contribuinte precisa documentar com rigor a correspondência entre o valor dos imóveis integralizados e o capital social subscrito, além de demonstrar a real intenção negocial da operação. Contrato social bem redigido, laudo de avaliação fundamentado e registro contábil consistente não são formalidades; são a prova que separa a imunidade legítima da situação que autoriza o fisco a cobrar.
A decisão do STF no Tema 1.348 retira do município a ferramenta que transformava a constituição de holdings imobiliárias num risco fiscal calculado. O contribuinte que pagou indevidamente tem direito real à devolução. Quem ainda não estruturou seu patrimônio tem, agora, segurança jurídica para fazê-lo.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com