A família pagou ITCMD sobre o valor de mercado do imóvel herdado — e a Receita Federal veio cobrar IR sobre a mesma diferença. Um juiz federal disse que isso é tributar duas vezes a mesma riqueza.
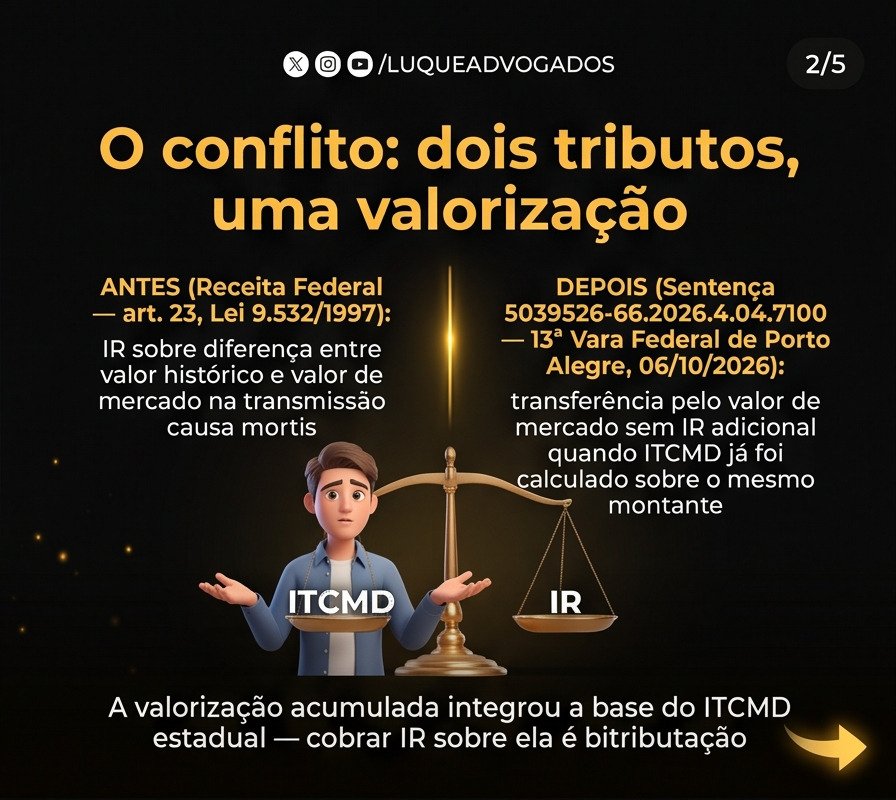
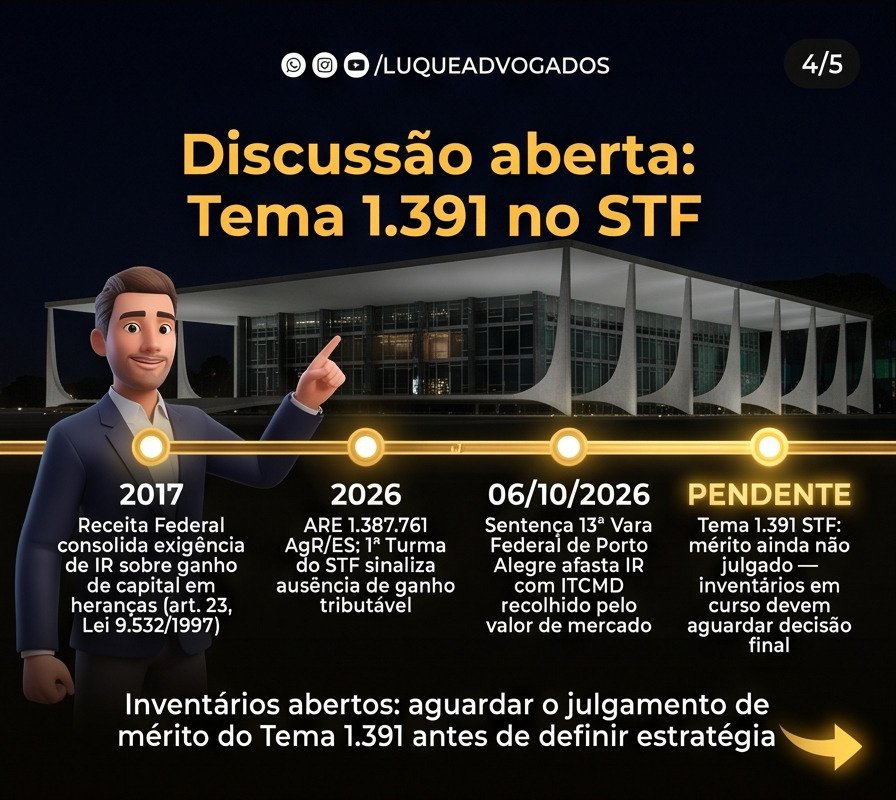
A sentença foi proferida em 6 de outubro de 2026 pelo juiz federal substituto Evandro Ubiratan Paiva da Silveira, da 13ª Vara Federal de Porto Alegre, no processo 5039526-66.2026.4.04.7100. O caso chegou ao Judiciário por mandado de segurança preventivo — impetrado pelo espólio e por dois herdeiros ainda durante o inventário, antes mesmo de entregar a declaração final à Receita. A estratégia era transferir os bens pelo valor de mercado adotado pela Receita Estadual do RS para calcular o ITCMD sem recolher IR sobre a valorização acumulada ao longo dos anos.
A Receita Federal resistiu. Com base no art. 23 da Lei 9.532/1997, ela exigia o recolhimento de imposto de renda sobre o ganho de capital — a diferença entre o valor histórico dos bens declarados pelo falecido e o valor de mercado praticado na transferência aos herdeiros. O raciocínio do Fisco é linear: a lei autoriza a transferência a valor de mercado, mas impõe que o espólio recolha IR sobre a valorização. O magistrado não aceitou.
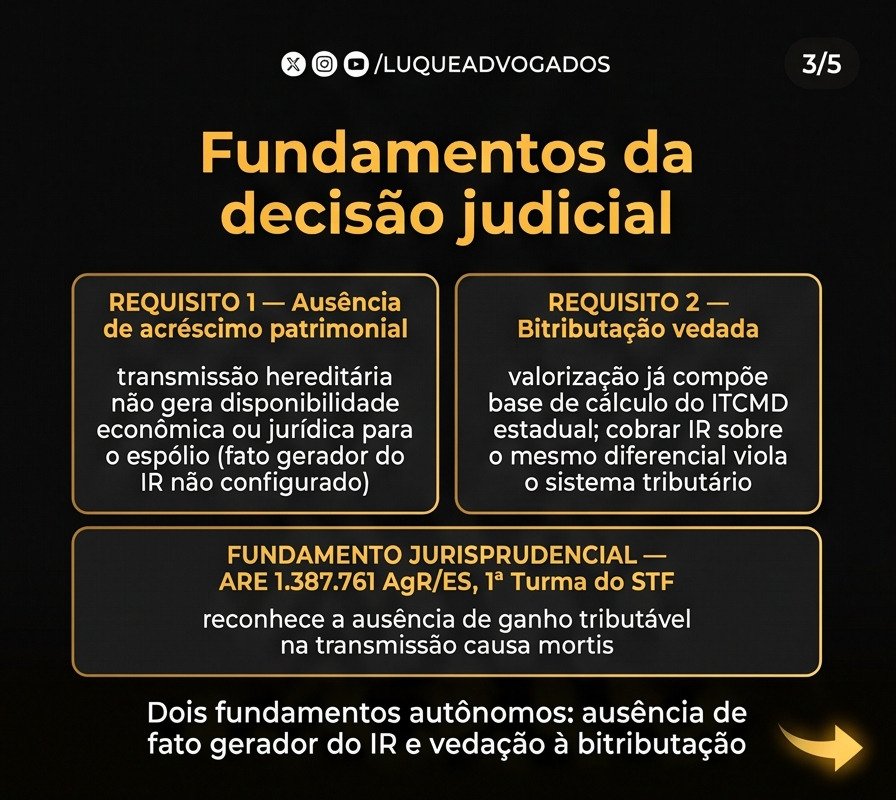
A sentença assenta dois fundamentos que merecem atenção. O primeiro é conceitual: a transmissão hereditária não representa acréscimo patrimonial com disponibilidade econômica ou jurídica para o espólio. Os herdeiros recebem aquilo que o falecido já tinha — não há ingresso de riqueza nova, não há fato gerador de renda no sentido constitucional do art. 153, III, da Constituição Federal. O segundo fundamento é o da bitributação: a valorização dos bens já integrou a base de cálculo do ITCMD estadual, imposto de competência dos Estados por força do art. 155, I, da CF. Cobrar IR federal sobre a mesma diferença é tributar duas vezes o mesmo acréscimo de valor, ainda que sob rótulos distintos.
O argumento encontra respaldo no TRF da 4ª Região. No processo 5022628-46.2024.4.04.7100, a relatora Luciane A. Corrêa Münch, em acórdão de 10 de junho de 2026, afastou a incidência do IRPF sobre o ganho de capital na transmissão hereditária a valor de mercado com fundamentos quase idênticos: ausência de acréscimo patrimonial e violação à reserva de competência estadual. O TRF4 foi além e reconheceu a inconstitucionalidade da cobrança com base no próprio conceito constitucional de renda.
O quadro, porém, está longe de ser uniforme. O TRF da 3ª Região vai na direção oposta. No processo 5013372-02.2024.4.03.6100, o relator Nery da Costa Junior, em acórdão de 21 de setembro de 2026, manteve a legalidade do IR sobre o ganho de capital, com o argumento de que IRPF e ITCMD têm fatos geradores, bases de cálculo e contribuintes distintos — e que essa distinção formal afasta qualquer bitributação. A Turma Nacional de Uniformização, no processo 5026612-71.2023.4.03.6301, caminhou no mesmo sentido em setembro de 2025, declarando que a incidência simultânea dos dois tributos não configura bitributação. São posições irreconciliáveis convivendo no sistema ao mesmo tempo.
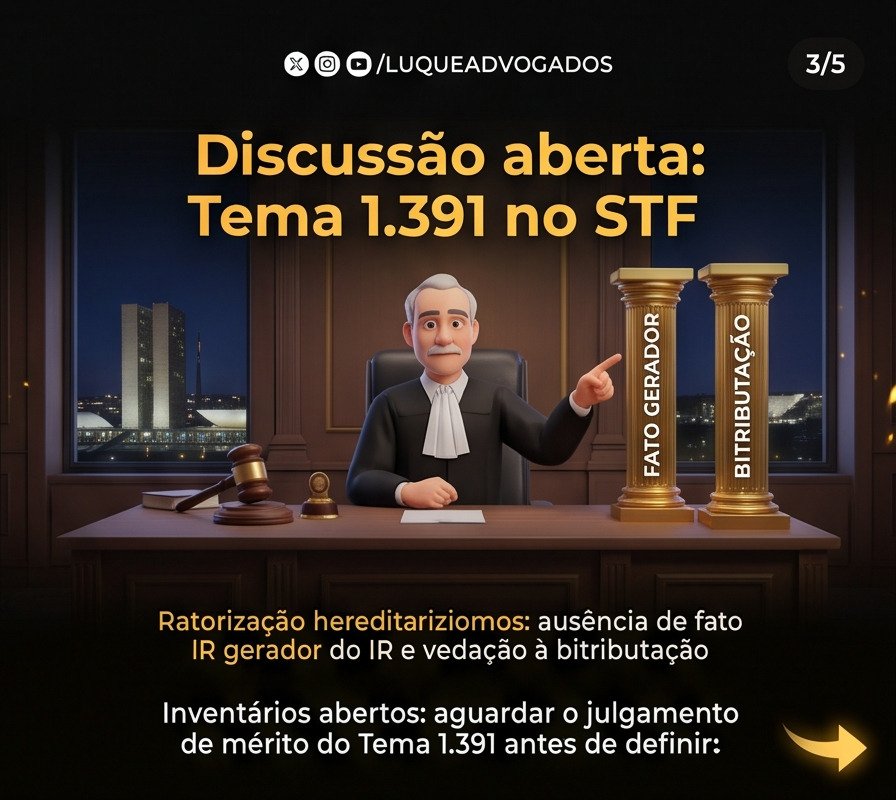
O STF, que poderia encerrar o debate, ainda não o fez. O Tema 1.391, que trata exatamente dessa controvérsia em sede de repercussão geral, está pendente de julgamento de mérito. No RE 1628881, o ministro Dias Toffoli negou seguimento a recurso similar em outubro de 2026 por entender que a ofensa à Constituição seria apenas reflexa — o que, na prática, sinalizou que o tribunal ainda não quer decidir a questão pela via do caso concreto, reservando-a para o julgamento do Tema 1.391. Inventários em curso ficam numa zona de indefinição: têm precedentes favoráveis para buscar a proteção judicial, mas não têm ainda uma tese vinculante que obrigue a Receita Federal a recuar.
A implicação prática é direta. Famílias que transferem bens a valor de mercado em inventário — e que já recolheram ITCMD sobre esse mesmo valor — têm fundamento jurídico para questionar preventivamente a exigência de IR sobre o ganho de capital, exatamente como fizeram os impetrantes em Porto Alegre. O mandado de segurança preventivo, impetrado antes da entrega da declaração final do espólio, foi o instrumento certo: protege o contribuinte sem aguardar a autuação. A liminar concedida no curso do processo foi confirmada pela sentença de mérito.
Aguardar passivamente o julgamento do STF pode significar recolher o tributo e depois precisar de ação de repetição de indébito para recuperá-lo — com todos os custos e o tempo que isso exige. A tese não é nova e os fundamentos são sólidos o suficiente para justificar a judicialização agora, com medida cautelar. O que a sentença de Porto Alegre mostra é que juízes federais estão dispostos a examinar o mérito e conceder proteção concreta antes que o dano tributário ocorra.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com