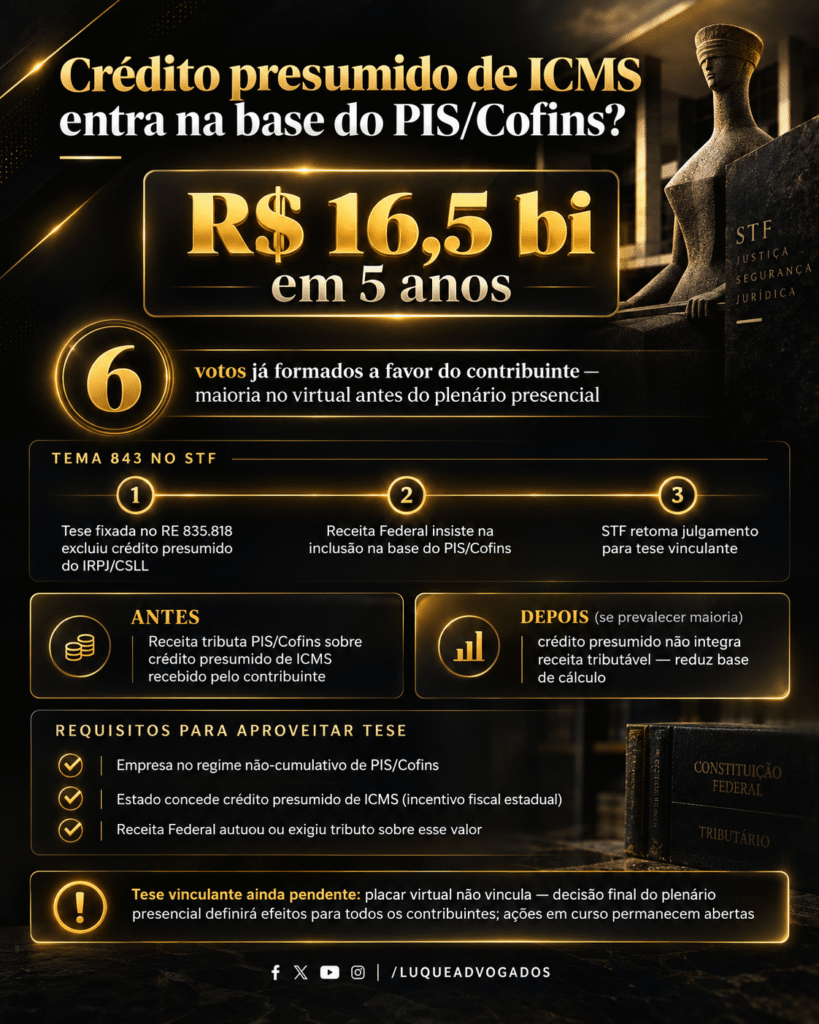
R$ 16,5 bilhões. Esse é o valor que a União pode ter de devolver nos próximos cinco anos se o Supremo Tribunal Federal confirmar, no plenário presencial, o que o plenário virtual já sinalizou: cobrar PIS e Cofins sobre créditos presumidos de ICMS ofende a Constituição.
O Tema 843 da repercussão geral tramita no STF há dez anos. O processo-piloto é o RE 835.818, cujo relator atual é o ministro André Mendonça, depois da aposentadoria do ministro Marco Aurélio, que havia reconhecido a repercussão geral em agosto de 2015. A questão é precisa: os arts. 150, §6º, e 195, I, “b”, da Constituição Federal autorizam que a União inclua na base de cálculo das contribuições ao PIS e à Cofins os valores correspondentes a créditos presumidos de ICMS concedidos por Estados e pelo Distrito Federal?
Para entender por que a resposta importa, é preciso saber o que é um crédito presumido de ICMS. Quando um Estado quer atrair indústrias ou proteger determinado setor da economia, ele pode, por lei própria, conceder ao contribuinte um crédito fictício de ICMS — um valor que reduz o imposto estadual a pagar, sem que haja operação real por trás. O benefício não entra no caixa da empresa como receita; ele simplesmente diminui uma obrigação tributária estadual. A pergunta que o STF precisa responder é se esse benefício — que nasce de uma política fiscal do Estado-membro — pode ser reaproveitado pela União como base de tributação federal.
A maioria formada no plenário virtual em abril de 2021 respondeu que não. Seis ministros — Marco Aurélio, Rosa Weber, Edson Fachin, Cármen Lúcia, Ricardo Lewandowski e Luís Roberto Barroso — votaram a favor do contribuinte, com a tese proposta pelo relator: “Surge incompatível com a Constituição Federal a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do ICMS.” A divergência foi aberta pelo ministro Alexandre de Moraes. O ministro Gilmar Mendes pediu destaque, o que zerou os votos e deslocou o julgamento para o plenário presencial — onde a tese vinculante ainda aguarda proclamação.
O argumento central dos seis ministros da maioria toca num princípio estrutural do federalismo brasileiro. O art. 150, §6º, da Constituição exige lei específica para a concessão de benefícios fiscais; ao mesmo tempo, o art. 195, I, “b”, define que as contribuições sociais incidem sobre a receita ou o faturamento. Crédito presumido de ICMS não é receita — é a redução de um tributo estadual concedida por política do próprio Estado. Permitir que a União tribute esse benefício equivale, na prática, a esvaziar a autonomia do Estado-membro para gerir seus incentivos fiscais, porque o benefício concedido seria parcialmente capturado pelo Fisco federal. O STJ chegou à mesma conclusão no EREsp 1.517.492/PR, firmando que a incidência federal sobre incentivo estadual viola o pacto federativo.
O STF já enfrentou controvérsia análoga e chegou a resultado idêntico. No RE 593.544 (Tema 504), o ministro Luís Roberto Barroso conduziu, em dezembro de 2023, julgamento unânime pelo qual créditos presumidos de IPI, previstos na Lei 9.363/1996, também não integram a base de cálculo do PIS e da Cofins sob apuração cumulativa, porque não se amoldam ao conceito constitucional de faturamento. A lógica é espelhada: se o crédito não é receita, não pode ser tributado como se fosse. O Tema 843 é o mesmo raciocínio aplicado ao ICMS estadual — com a agravante federativa de que, aqui, a União estaria tributando uma política de outro ente.
A dimensão prática do julgamento vai além do valor estimado pela Lei de Diretrizes Orçamentárias 2025. Empresas que operam em Estados com programas de incentivos fiscais de ICMS — regimes como o PRODEPE em Pernambuco, o PRODUZIR em Goiás, o DESENVOLVE na Bahia, entre outros — recolheram PIS e Cofins sobre esses créditos por anos. Se o STF fixar a tese vinculante em favor do contribuinte, abre-se o caminho para a recuperação dos valores pagos a maior nos últimos cinco anos, observados os arts. 165 a 168 do Código Tributário Nacional, que regem a restituição e a compensação de tributos pagos indevidamente.
O calendário do julgamento passou por ao menos três cancelamentos: a proclamação designada para 6 de agosto de 2026 foi suspensa na véspera e reagendada para 9 de setembro de 2026. Dos seis ministros que compunham a maioria virtual, quatro já estão aposentados, o que significa que os votos precisarão ser refeitos pelos novos integrantes da Corte — e o placar final pode ser diferente do que o plenário virtual sugeriu. Empresas com exposição relevante ao tema devem mapear agora os valores recolhidos, levantar a documentação dos benefícios de ICMS usufruídos e avaliar, com assessoria tributária especializada, os cenários de recuperação administrativa ou judicial.
A tese que o STF está prestes a fixar interessa a qualquer empresa que tenha recebido crédito presumido de ICMS e recolhido PIS e Cofins sobre esse valor. A questão não é pequena nem distante: ela está no cruzamento entre o federalismo fiscal e o conceito constitucional de receita — e a resposta definirá quem, de fato, controla os incentivos que os Estados concedem.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com