Distribuir lucros enquanto a empresa acumula débitos fiscais pode custar 50% do valor distribuído — e a conta chega tanto para a pessoa jurídica quanto para o sócio que recebeu o dinheiro.
O Supremo Tribunal Federal proclamou, em 09 de setembro de 2026, o resultado da ADI 5.161, proposta pelo Conselho Federal da OAB. O objeto central era o art. 32 da Lei 4.357/1964, que proíbe empresas em débito não garantido com a União de pagar bonificações ou distribuir lucros a sócios, acionistas e diretores, sob pena de multa de 50% sobre os valores distribuídos, limitada a 50% do débito não garantido. Por arrastamento, o julgamento também alcançou o art. 52 da Lei 8.212/1991, dispositivo de idêntica estrutura voltado às contribuições previdenciárias.
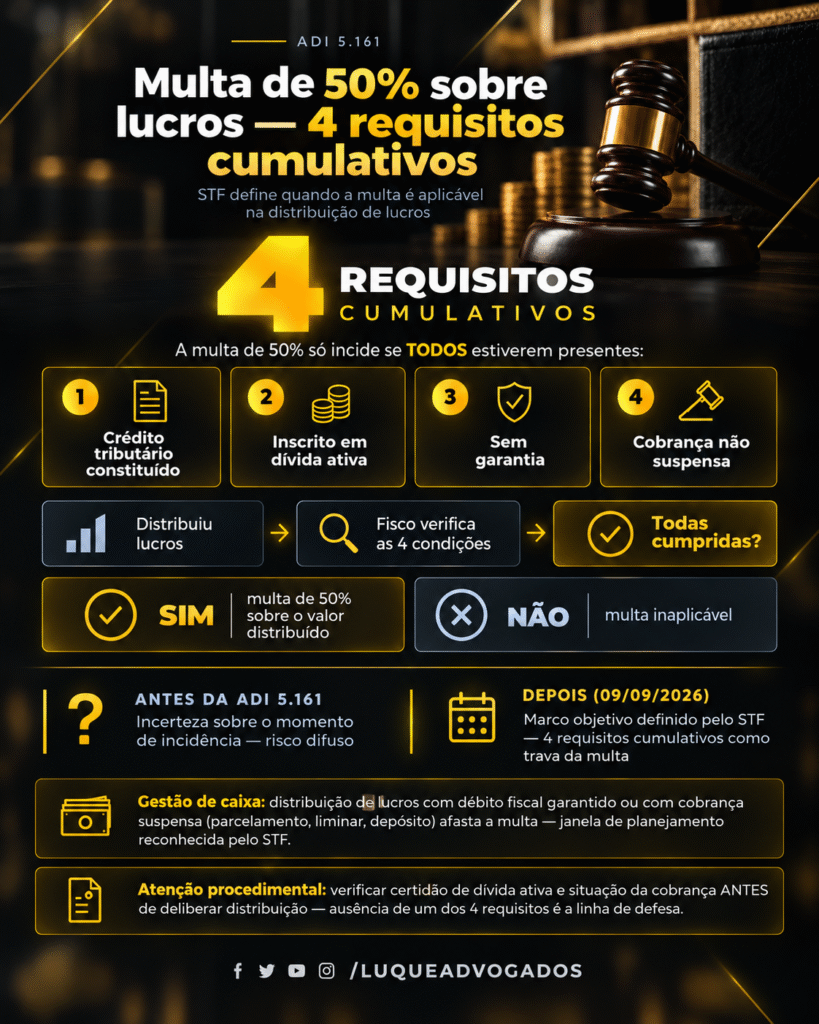
O placar revelou três correntes. O relator, ministro Barroso, obteve quatro votos: restringiria a multa aos casos em que o devedor não reservou bens suficientes para quitar dívida inscrita em dívida ativa e exigível. A corrente da improcedência integral, liderada pelo ministro Flávio Dino com dois votos, sustentou que os dispositivos não configuram sanção política e deveriam permanecer íntegros. Prevaleceu, com cinco votos, a divergência aberta pelo ministro Cristiano Zanin: a multa só pode incidir quando quatro condições se acumulam — crédito definitivamente constituído, inscrito em dívida ativa, com exigibilidade não suspensa nos termos do art. 151 do Código Tributário Nacional, e débito sem garantia na forma do art. 9º da Lei 6.830/1980 (Lei de Execução Fiscal).
A tese vencedora dialoga com uma jurisprudência que vinha se consolidando nos tribunais regionais e no STJ. O TRF3, no julgamento do processo 5031061-69.2018.4.03.6100, havia firmado que a multa é constitucional, mas exige apenas que o débito fiscal seja exigível — afastando a penalidade quando a exigibilidade estiver suspensa. No mesmo tribunal, o acórdão proferido no 5000050-42.2025.4.03.0000 deixou expresso que dívidas garantidas ou parceladas não autorizam a cobrança da penalidade. O STJ, no AgInt no REsp 1677137, reafirmou a mesma orientação ao declarar que a empresa não pode ser impedida de distribuir lucros quando a exigibilidade do crédito está suspensa — reiterando o entendimento firmado no REsp 1115136. O STF, ao exigir os quatro requisitos cumulativos, deu coerência sistemática ao que essas cortes vinham construindo caso a caso.
Um ponto específico merece atenção: o TRF3, no processo 5006129-03.2021.4.03.6103, havia entendido que a multa poderia incidir independentemente de o débito estar inscrito em dívida ativa, lendo a norma de forma ampla. O STF refutou essa leitura: a inscrição em dívida ativa é agora requisito expresso, o que representa proteção concreta para empresas que respondem a autuações ainda em fase administrativa ou com recurso pendente no Conselho Administrativo de Recursos Fiscais.
Na prática, o que muda? Uma empresa autuada pela Receita Federal, cujo crédito ainda transita em julgamento administrativo, não está sujeita à multa por distribuição de lucros feita durante esse período — a exigibilidade está suspensa. Uma empresa com parcelamento ativo ou com garantia prestada nos termos da Lei de Execução Fiscal também está fora do alcance da penalidade. O risco real concentra-se nas situações em que o débito já foi definitivamente constituído, está inscrito em dívida ativa, não há garantia oferecida e nenhuma das hipóteses do art. 151 do CTN — moratória, depósito, reclamações e recursos, liminares ou tutelas antecipadas — está em vigor.
O quadro é mais delicado para os sócios e acionistas. A multa de 50% incide sobre eles de forma autônoma — o TRF3 no 5000050-42.2025.4.03.0000 confirmou que a dupla incidência, sobre a pessoa jurídica e sobre a pessoa física que recebeu os valores, não é duplicidade de lançamento. Quem recebeu os lucros pode ser autuado independentemente da discussão que a empresa trava em nome próprio.
O julgamento da ADI 5.161 não resolve toda a controvérsia de uma vez. A questão de saber se uma Certidão Negativa de Débitos expedida pelo próprio órgão credor afasta a responsabilidade do sócio já foi enfrentada pelo TRF3 no processo 0050063-44.2007.4.03.6182, onde o tribunal manteve a autuação mesmo diante de certidão emitida pelo INSS — porque o crédito havia sido constituído por GFIP declarada pelo próprio contribuinte. Esse tipo de detalhe, aparentemente técnico, pode custar caro a quem não monitora o status de cada débito antes de deliberar a distribuição.
A pergunta que fica para os administradores e seus conselheiros jurídicos: a empresa tem certeza de que nenhum dos débitos em aberto reúne, simultaneamente, os quatro requisitos fixados pelo STF? Uma distribuição feita sem essa verificação vira risco patrimonial para o sócio — pessoal e imediato.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com