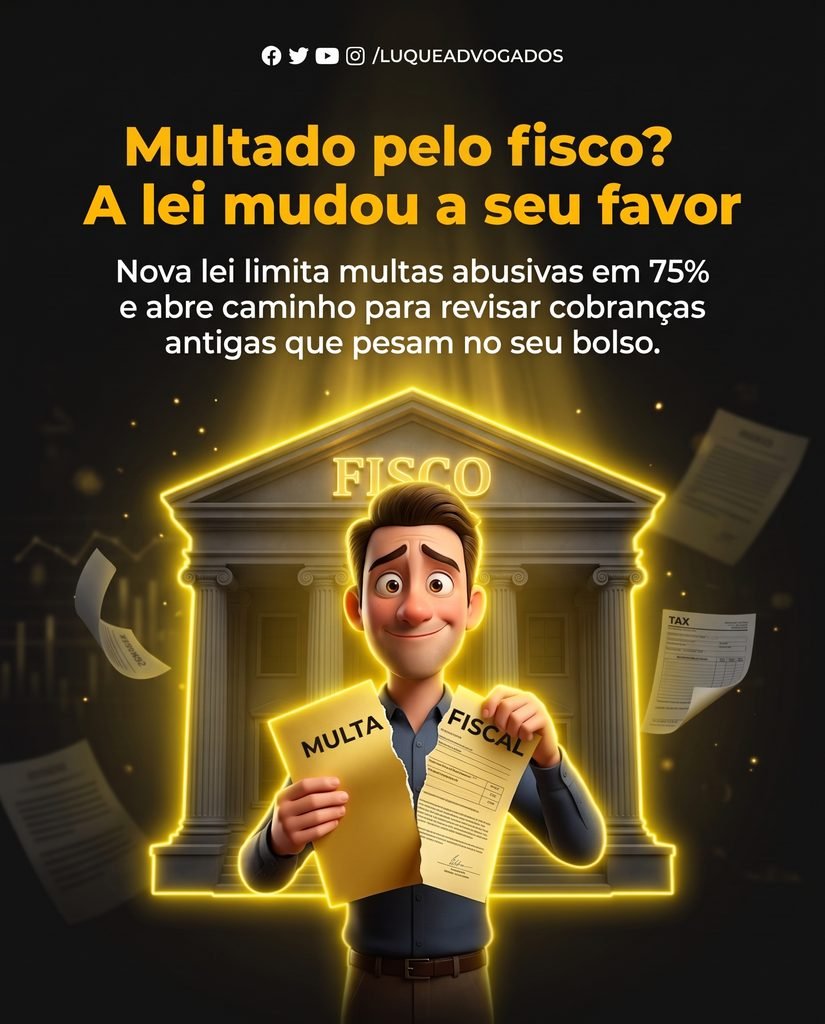
Uma empresa recebe um auto de infração com multa de 120% do tributo lançado.
O valor é cobrado há anos, envolve impugnação e inscrição em dívida ativa.
Com a LC 236/2026, esse cenário mudou, permitindo a revisão multa fiscal de ofício.
A Lei Complementar 236, publicada em edição extra do Diário Oficial da União em 4 de setembro de 2026, entrou em vigor na mesma data. Ela alterou dezesseis artigos do Código Tributário Nacional e incluiu vinte novos dispositivos na Lei 5.172/1966.
O projeto tramitou como PLP 124/2022, e o Senado recebeu o relatório do senador Efraim Filho, que apresentou as razões para a aprovação. Ele nasceu de comissão de juristas presidida pela ministra Regina Helena Costa, do STJ, conforme registro oficial.
O resultado é a reforma mais abrangente do CTN desde sua edição, com impactos diretos sobre créditos, tributos e procedimentos. Seus efeitos alcançam créditos em discussão hoje entre autoridades fiscais, empresas e contribuintes, impactando setores variados da economia nacional em todo o país.
O ponto de maior impacto imediato é o novo arte. 113-A do CTN.
Ele fixa o primeiro teto nacional de multa punitiva.
O teto é 75% do tributo lançado como regra geral.
100% quando a fiscalização demonstra fraude, sonegação ou conluio.
Além disso, 150% em caso de reincidência.
Antes dessa norma, cada ente federativo aplicava o percentual que sua legislação previa.
Sem limite constitucional expresso, isso gerava multas de 150%, 200% e patamares superiores.
A LC 236/2026 encerra essa anomalia.
O STF já vinha construindo esse caminho. No RE 736090, o ministro Dias Toffoli fixou o Tema 863 da Repercussão Geral. Até a edição de lei complementar federal, a multa ficaria limitada a 100% do débito. Em caso de reincidência, poderia chegar a 150%. Isso se baseia no arte. 44, § 1º-A, da Lei 9.430/96, incluído pela Lei 14.689/2023.
A LC 236/2026 vem ocupar esse espaço que o STF identificou como necessário. Ela vai além, fixando 75% como patamar ordinário, abaixo do que a jurisprudência admitia.
Mais recente, o RE 894346, relatado pelo ministro André Mendonça em agosto de 2026, deixou claro que 100% é teto. Não é parâmetro fixo. A proporcionalidade deve ser aferida caso a caso, admitindo redução judicial mesmo dentro do limite legal.
Esse pano de fundo jurisprudencial tem consequência direta sobre autos de infração lavrados antes de setembro de 2026. O arte. 106, inciso II, alínea c, do CTN determina que a lei retroage quando impõe penalidade menos severa. O TRF4, no processo 5004319-38.2024.4.04.7209, reiterou que a retroatividade requer análise individualizada. Nem mesmo a adesão a transação tributária fecha a porta para norma mais favorável. O TJMT permitiu adequar a penalidade sem declarar nulidade da certidão de dívida ativa. Desde que a conduta e seu enquadramento legal permaneçam os mesmos. Quem foi autuado com multa de 150% por infração comum pode pedir a redução ao novo teto de 75%.
A dosimetria prevista no arte. 142 da nova lei abre outro campo de defesa e planejamento. Essa disposição amplia as opções de decisão do contribuinte durante o processo, promovendo maior planejamento. Isso facilita escolhas estratégicas sem comprometer direitos do usuário.
O pagamento dentro do prazo da impugnação garante desconto de 50% sobre a multa, aplicável a todos os casos. O parcelamento no mesmo prazo oferece 40%. O pagamento antes da inscrição em dívida ativa reduz para 30%. O parcelamento nessa fase reduz para 20%.
Contribuintes participantes de programas de conformidade tributária têm descontos de 60% e 50%, conforme a fase; devedores contumazes ficam expressamente excluídos de qualquer benefício, e o legislador fechou essa saída com clareza para manter a previsibilidade no cálculo de encargos.
A arbitragem tributária, criada pelos artes. 171-A, 171-B e 171-C, é a mudança de maior alcance estrutural.
O arte. 171-A permite que a Fazenda e o contribuinte submetam litígios tributários e aduaneiros a árbitros. Esse laudo tem eficácia equivalente à sentença transitada em julgado.
A instauração do procedimento suspende automaticamente a exigibilidade do crédito, nos termos do arte. 151.
Os dois primeiros dispositivos dependem de lei específica para operar. A norma geral já existe, mas cada ente federativo precisará regulamentar.
O ponto central é que, quando o mecanismo estiver disponível, o contribuinte poderá resolver controvérsias de complexidade fora do Judiciário. Com segurança jurídica equivalente à coisa julgada.
O processo administrativo fiscal ganhou normas gerais nos artes. 208-A a 208-J. Isso era ausente no ordenamento.
Prazos, recursos, contraditório e ampla defesa passam a ter disciplina uniforme em âmbito federal. Isso reduz, na prática, assimetrias que favoreciam a Fazenda em detrimento do contribuinte menos estruturado.
O contribuinte com auto de infração em aberto precisa verificar a conformidade da penalidade. Isso também se aplica quando há parcelamento ativo ou execução fiscal em andamento perante o fisco. Além disso, verifique se a penalidade aplicada supera o teto do arte. 113-A.
Se superar, o arte. 106, II, ‘c’, do CTN abre espaço para requerer a redução administrativa ou judicial. O prazo não é eterno; o tempo para agir não volta. Processos que transitarem em julgado antes da apreciação do pedido de retroatividade perderão essa janela.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net. Faça uma consulta sobre seu atual tempo de serviço para obter orientação adequada.
Revise sua aposentadoria em www.possoaposentar.com. Compare opções disponíveis para o seu caso específico com cuidado.