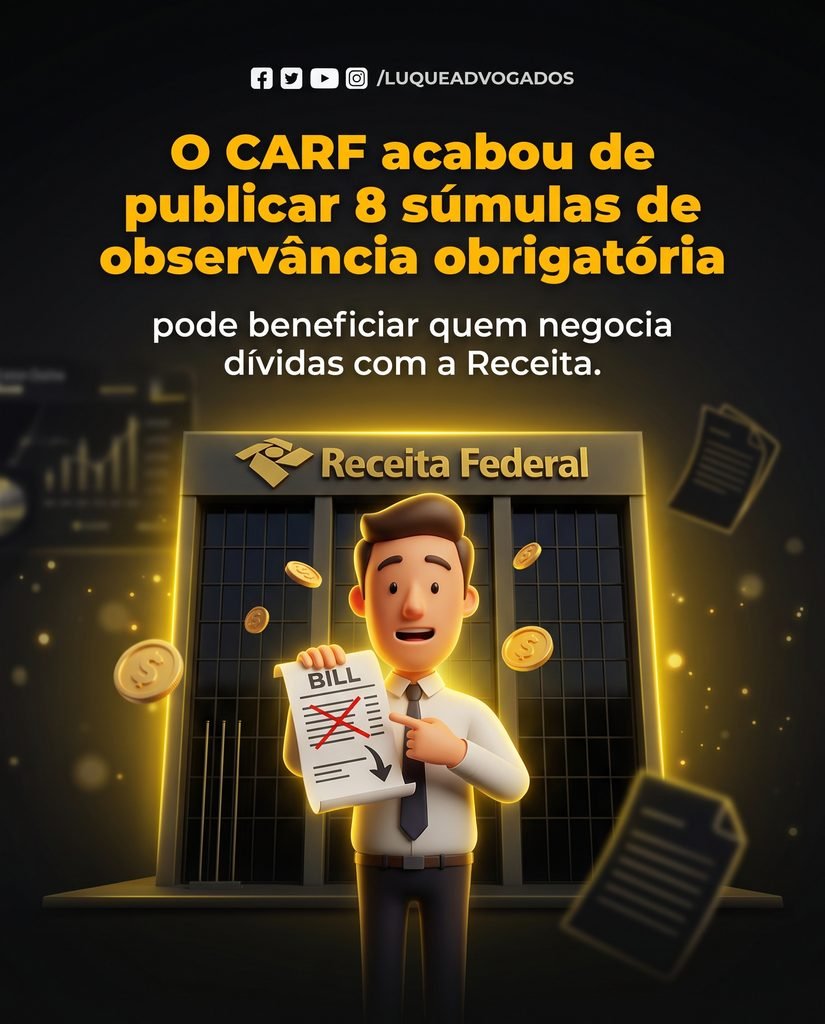
Oito súmulas aprovadas em uma única sessão. Para grupos empresariais que movimentam caixa entre suas próprias empresas, a conta fiscal pode ter ficado mais cara — e a maioria dos gestores ainda não sabe.
CARF novas súmulas
Em 14 de setembro de 2026, o Conselho Administrativo de Recursos Fiscais realizou sessão extraordinária do Pleno e das Turmas da Câmara Superior de Recursos Fiscais. Das dez propostas pautadas pela Portaria CARF/MF nº 2.585/2026 — publicada no Diário Oficial da União em 28 de agosto —, duas foram retiradas antes da votação.
As oito restantes foram aprovadas: seis por unanimidade, duas por maioria. A distribuição foi feita entre o Pleno (2 súmulas), a 1ª Turma (1), a 2ª Turma (1) e a 3ª Turma (4 súmulas).
Após publicação no DOU, passam a ter observância obrigatória pelo CARF e pelas Delegacias de Julgamento da Receita Federal. O efeito vinculante para toda a administração tributária federal depende de ato do Ministro da Fazenda, nos termos do art.. 129 do Regimento Interno do CARF — e a Portaria MF nº 1.785/2026 já havia conferido esse alcance a outras 51 súmulas em junho deste ano.
O tema que mais interessa ao planejamento tributário de grupos empresariais é o IOF sobre mútuos entre pessoas jurídicas. A súmula aprovada pela 3ª Turma da CSRF consolida que o IOF incide sobre transferências entre empresas do mesmo grupo. Assim, isso vale mesmo quando são realizadas por conta corrente compartilhada.
O fundamento é o art.. 13 da Lei nº 9.779/1999. Ele equipara qualquer disponibilização de recursos entre pessoas jurídicas, independentemente de coligação, controle ou forma de entrega. No processo 10510.721394/2020-99, a relatora Luciana Ferreira Braga já registrava que o entendimento era assente, conforme CARF novas súmulas. Isso já ocorria tanto na Câmara Superior do CARF quanto no STJ. A súmula vem sancionar essa convergência.
A única exceção ao IOF em mútuos entre pessoas jurídicas aplica-se quando o contribuinte comprova que a operação é Adiantamento para Futuro Aumento de Capital (AFAC) ou simples transferência interna entre matriz e filial com o mesmo CNPJ base.
Além disso, essa delimitação ficou clara no processo 11274.720297/2023-24, relatado por Flavia Sales Campos Vale, que afastou a incidência nesses casos específicos, mas reforçou a regra geral para todas as demais operações de mútuo.
Assim, para o setor empresarial, isso significa que acordos de cash pooling, contratos de tesouraria centralizada e empréstimos intercompanhia precisam ser revisados com urgência.
Além disso, a falta de documentação hábil — contrato formal, lastro de AFAC ou identidade de CNPJ base — torna a operação tributável, com acréscimo de multa de ofício de 75% (art.. 44, I, da Lei nº 9.430/1996) quando a autuação segue o rito ordinário.
Outro ponto que repercute em setores do agronegócio e da indústria rural é a súmula sobre o SENAR. Conforme as CARF novas súmulas, a contribuição ao SENAR foi classificada pela 3ª Turma como contribuição de interesse profissional. E não como contribuição social ou de intervenção no domínio econômico.
Essa distinção tem consequência direta. A imunidade constitucional do art.. 149, § 2º, I, da Constituição Federal não alcança o SENAR. O processo 10970.720134/2012-79, relatado por Henrique Perlatto Moura, foi um dos paradigmas. Esse caso alimentou a súmula.
Exportadoras que vinham retendo o recolhimento ao SENAR com base na imunidade de exportação terão de rever a posição.
Do lado do contribuinte, a súmula aprovada pela 1ª Turma da CSRF traz alívio para quem parcelou débitos. O parcelamento federal exige confissão irrevogável e irretratável da dívida, nos termos do art.. 6º da Lei nº 11.941/2009. A questão controvertida era saber se as estimativas mensais de IRPJ e CSLL poderiam integrar o saldo negativo no ajuste anual, mesmo sem quitação integral do parcelamento. A súmula respondeu que sim.
Essa leitura está alinhada com CARF novas súmulas. A lógica é coerente com a Súmula 177 do CARF, que consolidou estimativas compensadas e confessadas via DCOMP. Integram o saldo negativo ainda que pendentes de homologação. O efeito prático é relevante. Empresas em parcelamento não ficam impedidas de aproveitar o saldo negativo resultante do excesso de estimativas pagas. Isso pode reduzir ou eliminar débitos futuros por compensação.
Conforme CARF novas súmulas, o pacote de setembro/2026 reflete o funcionamento do órgão. Ele fecha divergências e reduz litígio repetitivo. Para grupos empresariais com tesouraria centralizada, a mensagem é clara: revise os contratos de mútuo intercompanhia antes da próxima fiscalização. Além disso, para exportadoras do agronegócio, a imunidade sobre o SENAR já foi afastada na esfera administrativa.
Além disso, para quem parcelou débitos de IRPJ e CSLL, o saldo negativo de estimativas não está perdido. Cada uma dessas posições tem reflexo patrimonial imediato. Portanto, ignorá-las por inércia é o único erro que não tem defesa.
Saiba sobre estes e mais assuntos em http://www.assessoriajuridica.net.
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em http://www.possoaposentar.com.