R$ 2,2 bilhões de autuação foram cancelados.
Além disso, B3 multa cancelada 2,2 bilhões encerra o caso.
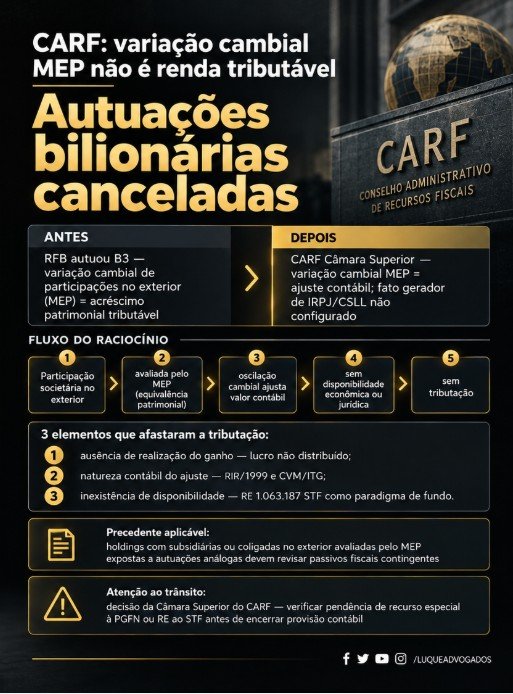
Em 1º de setembro de 2026, a 1ª Turma do CARF afastou dois autos da Receita contra a B3.
Referiam-se à venda de participação acionária no CME Group Inc., a bolsa de futuros de Chicago, em 2015 e 2016.
A discussão gira em torno do Método da Equivalência Patrimonial — o MEP.
Por esse método, obrigatório para investimentos relevantes em coligadas e controladas, a empresa investidora registra em seu patrimônio líquido as variações do valor da participação.
Além disso, incluindo a variação cambial decorrente da conversão de moeda estrangeira para reais.
Assim, quando o dólar sobe, o valor contábil da participação sobe junto.
Por outro lado, quando o dólar cai, o valor recua.
Além disso, esse movimento fica registrado numa conta chamada Ajuste Acumulado de Conversão — o CTA, na sigla em inglês.
É um ajuste de balanço.
Portanto, não entra no resultado, não gera caixa, não se realiza até que o investimento seja efetivamente alienado.
A B3 adquiriu cerca de 5% das ações do CME Group entre 2008 e 2010.
Ao longo dos anos, o investimento acumulou aproximadamente R$ 3 bilhões em variação cambial registrada como CTA.
Posteriormente, parte das ações foi vendida em setembro de 2015.
O restante foi vendido em 2016 e esse saldo foi baixado do patrimônio líquido.
Não integrou a base de cálculo do IRPJ e da CSLL.
A Receita Federal autuou a empresa, argumentando omissão de ganho de capital.
Segundo o fisco, a variação cambial acumulada deveria ter sido tributada no momento da alienação.
Essa discussão envolve a B3 multa cancelada 2,2 bilhões.
A relatora do auto de 2016, conselheira Maria Carolina Maldonado Mendonça Kraljevic, votou pelo cancelamento.
Além disso, o relator do auto de 2015, conselheiro Jandir José Dalle Lucca, votou pelo cancelamento.
O fundamento é técnico e preciso.
Logo, o saldo de CTA é contrapartida de ajuste de valor do investimento, não acréscimo patrimonial.
Contudo, tributá-lo seria cobrar imposto sobre uma flutuação de câmbio.
Essa flutuação nunca se converteu em riqueza disponível, nem jurídica nem economicamente.
A conselheira Edeli Bessa Pereira, pela Fazenda, divergiu.
Por fim, ela sustentou que a variação cambial integra o ganho na alienação.
O placar favorável ao contribuinte prevaleceu.
O entendimento dos conselheiros encontra amparo sólido na jurisprudência dos tribunais superiores.
Além disso, firmou que a tributação pelo resultado positivo da equivalência patrimonial excede o lucro da controlada. Assim, isso viola o princípio da legalidade tributária.
A inclusão da variação cambial na base do IRPJ e da CSLL extrapolou a função regulamentadora. Além disso, a IN-SRF nº 213/2002 não cria hipótese de incidência. O arte. 150, I, da Constituição reserva essa tarefa exclusivamente à lei.
Por fim, reitero: lei em sentido estrito, votada pelo Congresso.
O mesmo ministro, em AgInt nos DCL no REsp 1.760.205, foi direto.
A variação positiva ou negativa do valor do investimento no exterior, apurada pelo MEP, não tem impacto nas bases de IRPJ e CSLL.
Contudo, pode influenciar o lucro líquido da investidora.
O raciocínio é estrutural.
O lucro líquido contábil e a base de cálculo tributária são grandezas distintas.
A legislação do IRPJ — arte. 6º do Decreto-Lei nº 1.598/1977 — pressupõe renda disponível.
A disponibilidade exige realização, não mera flutuação de registro.
No plano judicial federal, o TRF3 julgou o processo 0002630-38.2003.4.03.6100 em 10/06/2025, sob relatoria do Des. André Nabarrete Neto.
Além disso, aplicou o mesmo raciocínio.
O arte. 7º da IN-SRF nº 213/2002 exorbitou a função regulamentadora ao incluir variação cambial na base do IRPJ.
Além disso, afastou a tributação do ajuste cambial sobre participação em controlada no exterior.
Três instâncias — STJ em duas oportunidades, TRF3 — convergiram na mesma direção, formando um padrão decisório.
Além disso, o CARF, ao julgar a B3, apenas confirmou.
Para o universo de holdings e grupos econômicos com subsidiárias, controladas ou coligadas no exterior, o precedente tem alcance.
O precedente tem alcance imediato.
Qualquer empresa que avalie participações estrangeiras pelo MEP acumula, em maior ou menor grau, saldo de CTA.
Se esse saldo for tributado no momento da alienação ou da liquidação do investimento, a carga recai sobre uma variação de câmbio.
É um risco inerente ao negócio internacional, não resultado operacional.
Empresas que receberam autuações com essa tese têm base administrativa e judicial para questionar as cobranças.
Aquelas que ainda não foram autuadas, mas planejam alienar participações no exterior, devem estruturar a operação.
Além disso, devem considerar esse histórico jurisprudencial à frente.
O julgamento da B3 deixa claro que a Receita Federal insistiu por anos em uma cobrança.
Porém, tribunais vinham sistematicamente afastando essa cobrança.
Além disso, dois bilhões e duzentos milhões de reais estavam em disputa.
Sobre um registro contábil sem correspondência em caixa.
No entanto, a B3 multa cancelada 2,2 bilhões marca esse desfecho.
Logo, o ponto de chegada era previsível.
No entanto, o caminho custou caro à empresa e ao sistema.
Quando a norma regulamentar extrapola a lei, o custo do litígio recai sobre o contribuinte.
O fisco continua defendendo uma tese sem base legal.
Por fim, a pergunta que fica é: quantas outras autuações semelhantes ainda tramitam, esperando o mesmo desfecho?
Além disso, saiba sobre estes e mais assuntos em www.assessoriajuridica.net.
Também faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com.