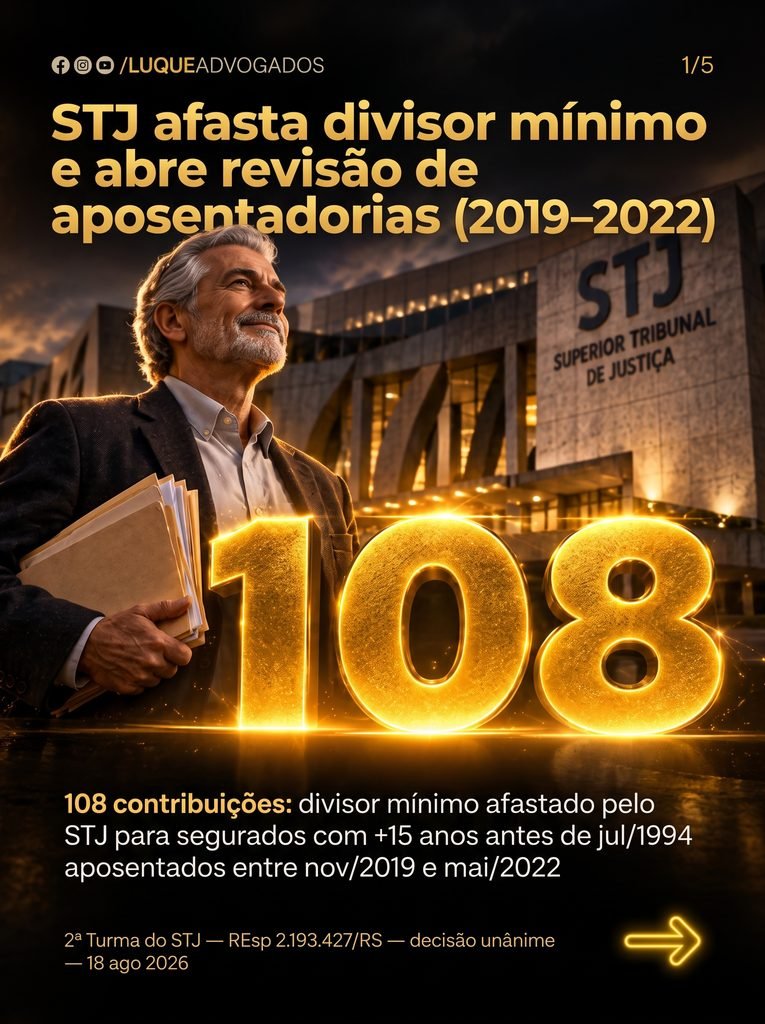
Uma única contribuição após julho de 1994 poderia reduzir a aposentadoria ao salário mínimo — mesmo que o trabalhador tivesse 15, 20, 30 anos de carreira antes disso. Esse era o efeito prático do divisor mínimo aplicado pelo INSS, e a 2ª Turma do Superior Tribunal de Justiça acaba de dizer que ele não deveria ter sido exigido para quem se aposentou entre novembro de 2019 e maio de 2022.
A decisão, proferida em 18 de agosto de 2026 no REsp 2.193.427/RS sob relatoria da ministra Maria Thereza de Assis Moura, foi unânime. O caso envolvia segurado com mais de 15 anos de contribuições anteriores a julho de 1994 e 65 anos na data do requerimento. O colegiado determinou a revisão da renda mensal inicial e condenou o INSS ao pagamento das diferenças atrasadas.
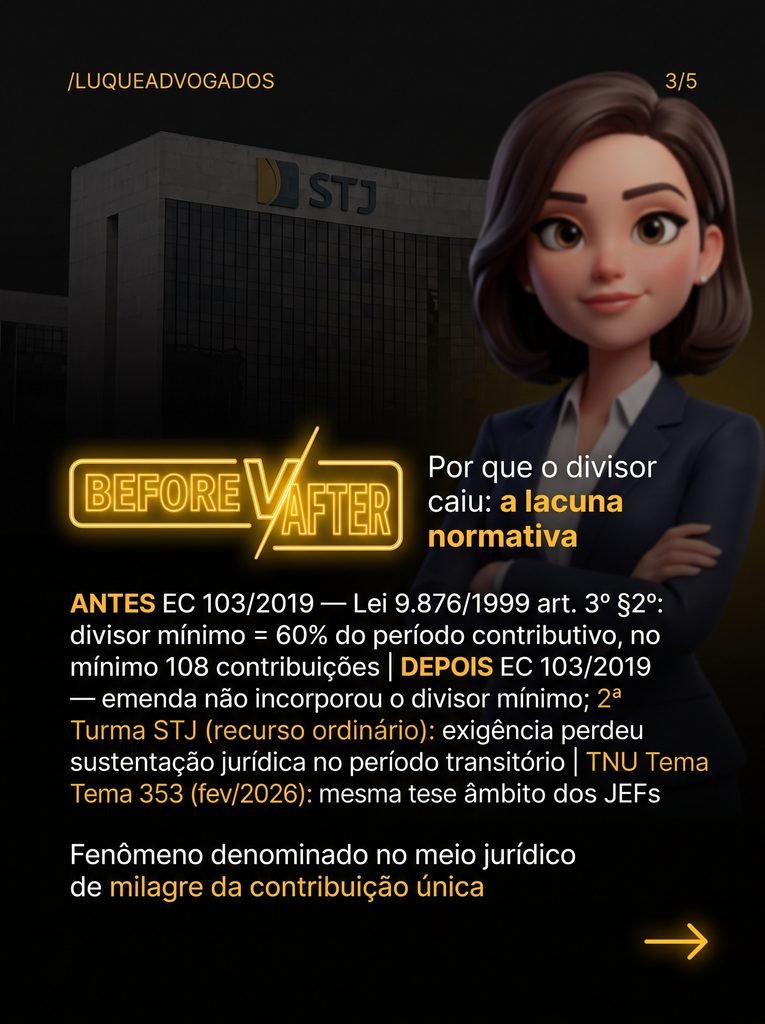
Para entender o problema, é preciso voltar à Lei 9.876/1999. Seu art. 3º, § 2º, criou uma regra de transição para segurados que já tinham histórico contributivo antes de julho de 1994 — data a partir da qual os salários de contribuição passaram a ser individualizados no sistema. A lógica da transição era proteger quem tinha pouco tempo de contribuição após aquela data: os salários seriam somados e divididos por um número mínimo equivalente a 60% do período básico de cálculo, e não pelo número real de contribuições. O efeito, documentado pelo próprio STJ no REsp 1.655.712, relatado pelo ministro Herman Benjamin, é que o segurado com poucas contribuições pós-1994 via sua média calculada sobre um divisor alto — o que reduzia o benefício de forma severa. O tribunal chamou isso de “milagre da contribuição única”: quem havia contribuído por décadas, mas tinha apenas uma contribuição após julho de 1994, poderia receber o equivalente a quem mal começou a trabalhar.
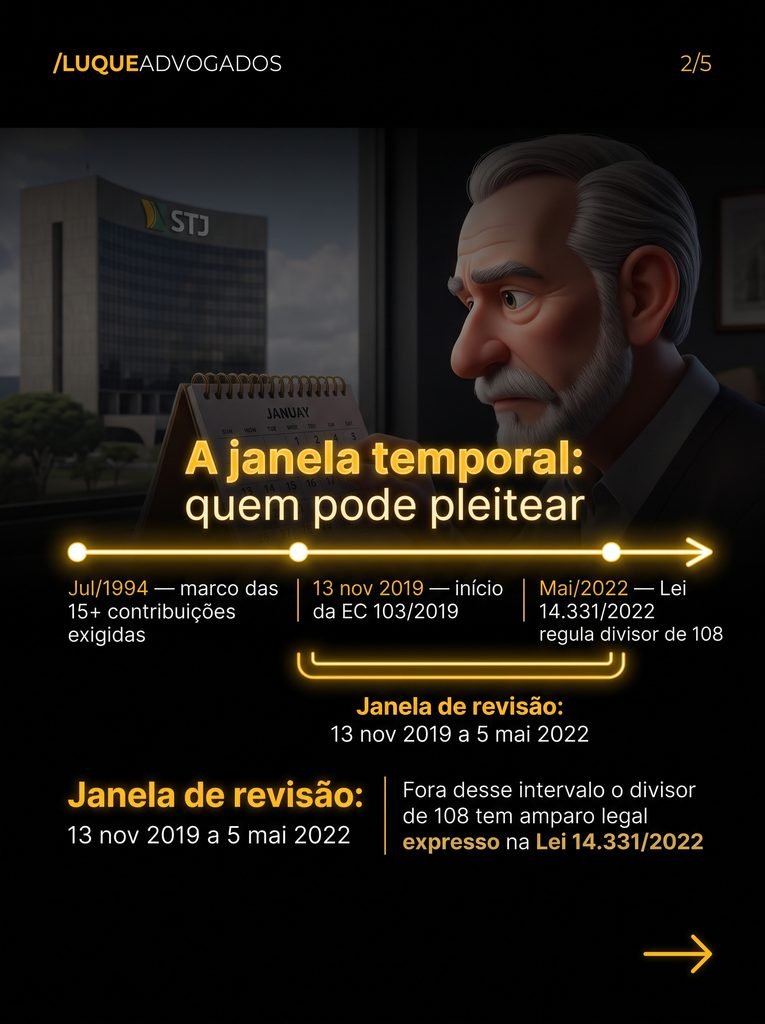
A Emenda Constitucional 103/2019 — a chamada Reforma da Previdência — entrou em vigor em 13 de novembro de 2019 e alterou profundamente as regras de cálculo. Seu art. 26, § 6º, passou a disciplinar como seriam descartados os salários de contribuição mais baixos no período básico de cálculo, sem reproduzir o divisor mínimo da Lei 9.876/1999. O ponto central do julgamento foi exatamente esse: a EC 103/2019 silenciou sobre o divisor mínimo, e esse silêncio tem consequência jurídica. Para a 2ª Turma do STJ, o silêncio significa que o divisor mínimo saiu do ordenamento para os benefícios concedidos sob a nova regra. O INSS, porém, continuou aplicando-o — e isso gerou um período de vazio normativo que durou até 5 de maio de 2022, quando a Lei 14.331/2022 introduziu o art. 135-A na Lei 8.213/1991 e regulamentou o divisor de 108 contribuições. Para aposentadorias concedidas nesse intervalo, o divisor não tinha base legal.
Aqui vale uma observação técnica. O STJ já havia sinalizado, no REsp 1.596.203 — Tema Repetitivo 999, relator ministro Napoleão Nunes Maia Filho —, que a regra de transição da Lei 9.876/1999 não pode ser aplicada de forma mais gravosa ao segurado do que a regra definitiva. O princípio, firmado para segurados filiados antes de 26/11/1999, reforça a lógica de que instrumentos de transição existem para proteger, não para punir. O REsp 2.193.427/RS radicaliza essa compreensão para o período pós-EC 103/2019: se a própria emenda constitucional que reformou a previdência não quis manter o divisor mínimo, o INSS não podia recriá-lo administrativamente.
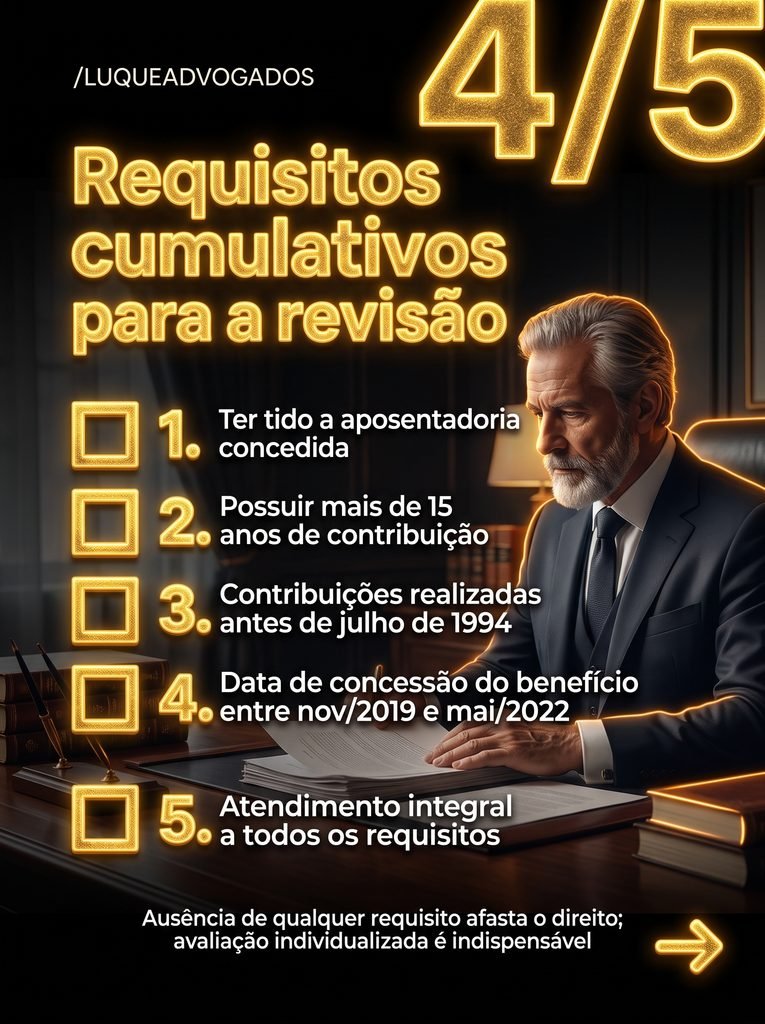
A Turma Nacional de Uniformização dos Juizados Especiais Federais já havia caminhado na mesma direção ao julgar o Tema 353, em fevereiro de 2026. O STJ vem agora, com força vinculante superior, confirmar a tese. Isso amplia o alcance prático da decisão: segurados que se aposentaram entre 13 de novembro de 2019 e 5 de maio de 2022, com mais de 15 anos de contribuições antes de julho de 1994, têm fundamento jurídico para questionar o cálculo administrativo que o INSS lhes aplicou.
A revisão não é automática. O INSS não vai recalcular os benefícios por iniciativa própria. O caminho é judicial — e o prazo para ajuizar a ação deve ser observado com atenção, porque a prescrição quinquenal das parcelas vencidas começa a correr a partir de cada competência não paga. Quanto mais tempo passa, maior é o período prescrito. O ponto de partida do trabalho do advogado previdenciário é verificar a data de concessão, o número de contribuições após julho de 1994 e os salários de contribuição que compõem o período básico de cálculo — elementos que constam do extrato CNIS e da carta de concessão do benefício.
O que esta decisão expõe, em última análise, é que o cálculo da aposentadoria de muita gente foi feito com uma régua que a lei não autorizava. Quem se aposentou entre 2019 e 2022, tinha longa carreira antes de 1994 e poucas contribuições após aquela data, tem razões concretas para verificar se o benefício recebido corresponde ao que a Constituição e a lei garantiam.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com