Uma família herda um apartamento, não tem dinheiro para pagar o ITCMD e os honorários do inventário, e descobre que está presa num paradoxo: não pode vender o imóvel sem encerrar o inventário, mas não consegue encerrar o inventário sem vender o imóvel. O CNJ acabou de criar uma saída para esse paradoxo. A questão é saber se essa saída é completa.
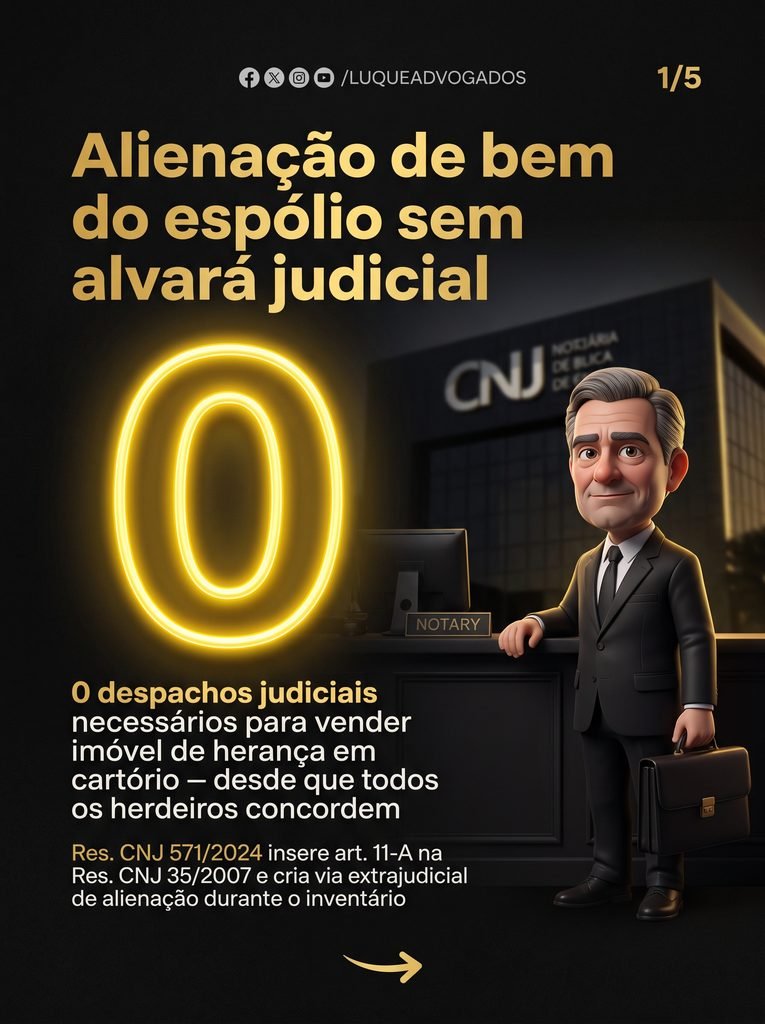
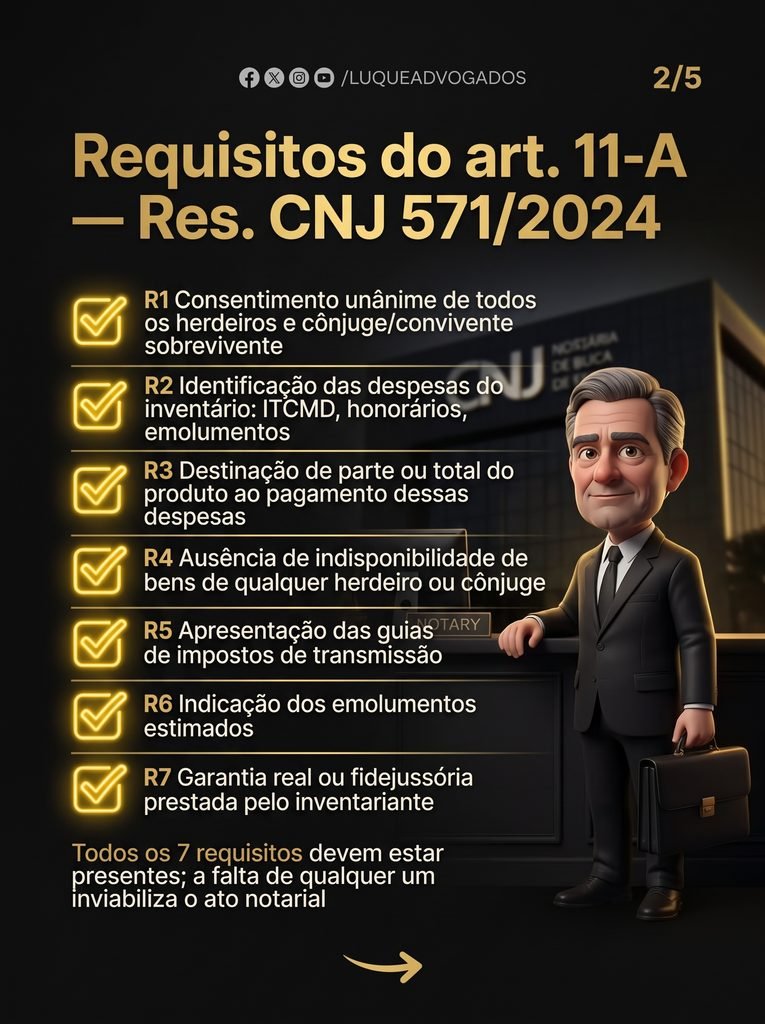
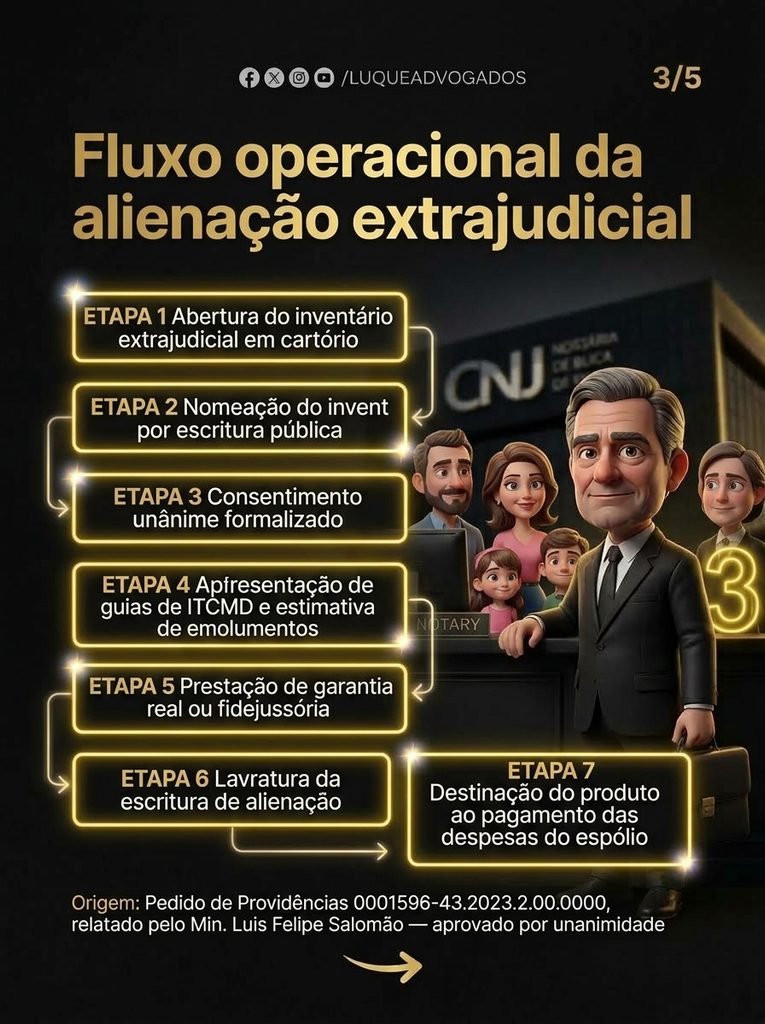
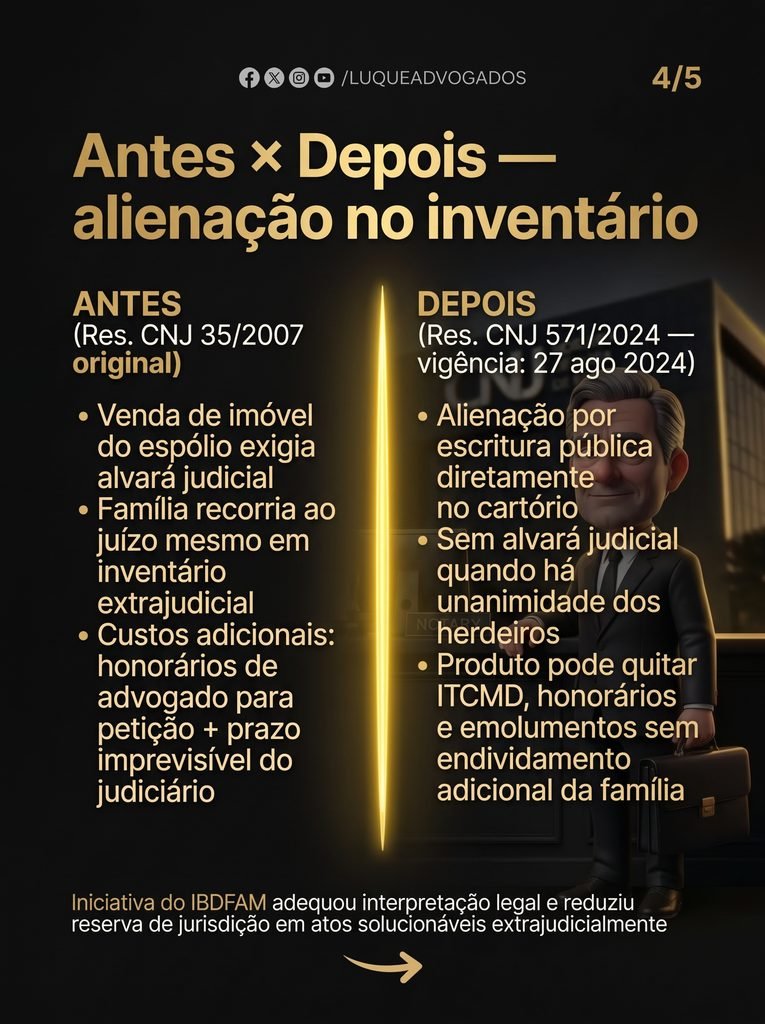
A Resolução 571, de 27 de agosto de 2024, alterou a Resolução CNJ 35/2007 — que regula inventários e partilhas em cartório — para incluir o artigo 11-A. O dispositivo permite que o inventariante, com autorização de todos os herdeiros e do cônjuge ou convivente sobrevivente, venda um bem singular do espólio por escritura pública, sem precisar de alvará judicial. O produto da venda deve ser destinado, total ou parcialmente, ao pagamento do imposto de transmissão (ITCMD), dos honorários advocatícios e dos emolumentos do tabelionato. A iniciativa veio de pedido do IBDFAM — Instituto Brasileiro de Direito de Família — ao Plenário do CNJ, que a aprovou por unanimidade.
Os requisitos são objetivos: identificação detalhada das despesas do inventário; apresentação das guias de impostos de transmissão já emitidas; indicação dos emolumentos estimados; ausência de indisponibilidade de bens dos herdeiros ou do cônjuge sobrevivente; e prestação de garantia real ou fidejussória pelo inventariante. O artigo 11-A cria, na prática, uma espécie de alvará extrajudicial — a mesma autorização que antes só saía do juízo competente, agora nasce da concordância unânime dos interessados formalizada em cartório.
O problema é que o direito não é feito só de normas administrativas. O Código Civil, no artigo 1.793, parágrafo 3º, proíbe a alienação de bem singular do espólio sem autorização judicial. O Código de Processo Civil, no artigo 619, inciso I, exige alvará do juízo do inventário para essa mesma alienação. A Resolução CNJ 571/2024 atua no plano da regulamentação notarial e busca superar essa exigência pela via da concordância unânime — mas os tribunais, até o momento, não falam a mesma língua.
O Superior Tribunal de Justiça, no REsp 1967929, julgado em novembro de 2025 pelo Ministro Ricardo Villas Bôas Cueva, foi direto ao ponto: a autorização judicial para venda de bem singular da herança é requisito legal inafastável, e a anuência unânime dos herdeiros é apenas um dos elementos que o juízo deve considerar — não é suficiente para dispensá-la. A decisão aplica literalmente o artigo 1.793, parágrafo 3º do Código Civil. Embora posterior à Resolução 571/2024, o acórdão não menciona expressamente o novo dispositivo, o que abre margem para debates — mas entrega um sinal inequívoco sobre o entendimento da Corte.
Na mesma direção, o Tribunal de Justiça do Amapá, no processo 0001783-32.2024.8.03.0000, julgado em outubro de 2024, declarou nula a cessão por escritura pública e a alienação de bem do espólio sem autorização judicial, ainda que com anuência de todos os herdeiros. A data do julgamento — dois meses após a publicação da Resolução 571/2024 — torna o precedente particularmente relevante: o tribunal estadual manteve a exigência do alvará judicial mesmo no novo contexto normativo.
Há, porém, precedentes que demonstram a lógica por trás da reforma. O Tribunal de Justiça do Rio Grande do Sul, no processo 5042737-07.2019.8.21.0001, já reconhecia que a impossibilidade de pagar tributos e despesas com o ativo disponível do espólio justifica a alienação de imóvel, evitando que herdeiros maiores e capazes sejam forçados a migrar para a via judicial por simples insuficiência de caixa. O Tribunal de Justiça de Goiás, no 5382463-30.2023.8.09.0090, delimita o mesmo perímetro: a venda de bem não partilhado é admitida para viabilizar o encerramento do inventário, e vedada quando movida por interesse pessoal de um herdeiro sem aquiescência dos demais. A Resolução CNJ 571/2024 codifica exatamente essa lógica — venda para pagar despesas, com todos de acordo.
O quadro que emerge é de uma norma administrativa tecnicamente coerente, mas ainda sem respaldo judicial consolidado. As famílias que usarem o artigo 11-A correm o risco real de ver a escritura pública contestada por credores, por herdeiros que mudem de posição ou por terceiros adquirentes que exijam certidão negativa de ações judiciais. O tabelião que lavrar o ato precisará checar se há indisponibilidade de bens, se os impostos foram corretamente calculados e se a garantia exigida pelo inventariante cobre o valor das despesas declaradas.
A Resolução 571/2024 abre uma porta que o sistema notarial brasileiro precisava. Mas até que o STJ julgue um caso aplicando diretamente o artigo 11-A da norma, cada escritura lavrada com base nele carrega uma incerteza jurídica que a família deve conhecer antes de assinar. Assessoria especializada não é burocracia: é a diferença entre uma partilha encerrada e uma escritura anulada anos depois.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com