Uma lei publicada no último dia do ano de 2025 aumentou a carga tributária de cerca de 1,5 milhão de empresas sem alterar uma única alíquota. O mecanismo foi outro — e é exatamente aí que mora a controvérsia que já chegou a pelo menos três tribunais regionais federais.
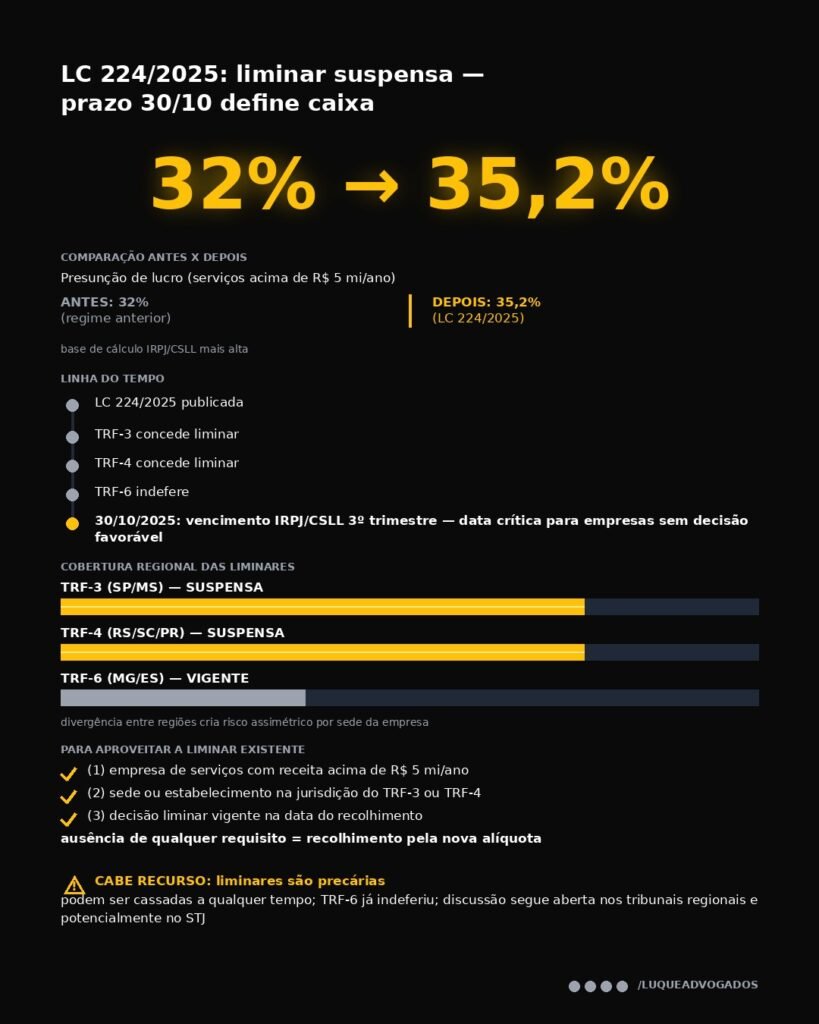
A Lei Complementar 224/2025, publicada em 26 de dezembro de 2025 e vigente desde 1º de janeiro de 2026, não tocou nos percentuais nominais de 15% (IRPJ) e 9% (CSLL). O que ela fez, no art. 4º, §4º, inciso VII, e §5º, foi elevar em 10% os percentuais de presunção de lucro aplicáveis à parcela da receita bruta anual que supere R$ 5.000.000,00. Para prestadoras de serviços, a presunção passou de 32% para 35,2%. Para o comércio e a indústria, de 8% para 8,8% no IRPJ e de 12% para 13,2% na CSLL. Até a revenda de combustíveis foi alcançada: de 1,6% para 1,76%. A alíquota nominal ficou parada; a base de cálculo, não. O resultado é um aumento real de imposto disfarçado de ajuste técnico.
A lei ainda deu nome ao que fez. Classificou o Lucro Presumido como “incentivo e benefício tributário” sujeito a redução — uma reclassificação que não passou despercebida. O regime do Lucro Presumido nunca foi tratado pelo ordenamento tributário como favor fiscal. É uma forma simplificada de apuração, opção disponível a empresas que atendam certos critérios de receita, prevista no art. 13 da Lei 9.718/1998. Chamá-lo de benefício abre caminho para reduzi-lo sem o ônus político de uma elevação de alíquota explícita — e foi essa jogada que desencadeou a judicialização em massa.
O TRF-4 lidera o front contrário à norma. O desembargador federal Marcelo de Nardi, em decisões proferidas em 24 de agosto de 2026, suspendeu a exigibilidade do acréscimo em ao menos três agravos de instrumento. Nos processos 5017425-92.2026.4.04.0000, 5022894-22.2026.4.04.0000 e 5019113-89.2026.4.04.0000, o fundamento é o mesmo: a majoração linear do percentual de presunção viola o art. 145, §1º, da Constituição Federal, que exige respeito à capacidade contributiva, e desborda do conceito constitucional de renda inscrito no art. 153, III, CF. Exigir IRPJ sobre uma base presumida artificialmente inflada, sem qualquer sustentação empírica de que o lucro efetivo da empresa cresceu proporcionalmente, é tributar ficção — não renda. O TRF-3 caminhou na mesma direção, com o desembargador federal Marcelo Mesquita concedendo liminar pela 4ª Turma.
O TRF-6 discorda. Em junho de 2026, a desembargadora Cristiane Miranda Botelho indeferiu a liminar no processo 6005209-28.2026.4.06.0000, entendendo que o Lucro Presumido é técnica de apuração sem garantia de imutabilidade e que a União agiu dentro da sua competência tributária fixada no art. 146, III, “a”, CF, combinado com o art. 18, I, da EC 132/2023. Em setembro, a desembargadora Mônica Sifuentes reforçou essa linha ao desprover dois agravos: no processo 6007617-89.2026.4.06.0000, afirmou que a diferenciação pelo corte de R$ 5 milhões de faturamento não contraria a isonomia tributária nem a capacidade contributiva em análise liminar; o prejuízo financeiro, por si só, não basta para demonstrar urgência suficiente a justificar a suspensão.
Há, portanto, dois blocos jurisprudenciais ativos e irreconciliáveis — pelo menos por ora. A divergência entre TRF-4 e TRF-6 tem um efeito imediato: a proteção judicial depende da localização da empresa. Quem está na jurisdição do TRF-4 (estados do Sul e parte do interior de São Paulo) ou do TRF-3 encontra um Judiciário mais receptivo à tese do contribuinte. Quem opera na área do TRF-6 (Minas Gerais, Espírito Santo e Mato Grosso do Sul) enfrenta resistência no primeiro grau de análise — o que não impede o ajuizamento, mas exige estratégia mais robusta de argumentação.
Sobre anterioridade, um ponto que muitas empresas ignoraram: pela regra da noventena (art. 150, III, “c”, CF), a majoração alcançou o IRPJ desde janeiro de 2026, pois a publicação em 26 de dezembro de 2025 completou os noventa dias antes do encerramento do primeiro trimestre. A CSLL, por força da anterioridade nonagesimal específica, somente passou a viger a partir de abril de 2026. Empresas que recolheram o IRPJ majorado no primeiro e segundo trimestres sem liminar já têm valores que, a depender do resultado final nos tribunais superiores, serão objeto de pedido de compensação ou restituição.
O prazo de 30 de outubro não é simbólico. É a data de vencimento do IRPJ e da CSLL referentes ao terceiro trimestre de 2026. Empresa sem liminar que recolha o tributo majorado até lá paga o que a LC 224/2025 determina — e o caminho de recuperação futura é mais longo e incerto do que a prevenção agora. A janela para ajuizar e obter suspensão antes do vencimento ainda existe, mas está se fechando.
A tese central que atravessa as decisões favoráveis ao contribuinte pode ser enunciada assim: a base de cálculo presumida tem limites constitucionais. Quando o legislador eleva o percentual de presunção sem evidência de que ele se aproxima do lucro real médio do setor, a ficção legal ultrapassa o ponto de tolerância do art. 145, §1º, CF. O STJ já assentou, em outros contextos, que o Lucro Presumido é opção e não obrigação — mas optantes também têm direito à proteção constitucional contra bases de cálculo arbitrárias. Esse é o argumento que o STJ e, eventualmente, o STF terão de enfrentar.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com