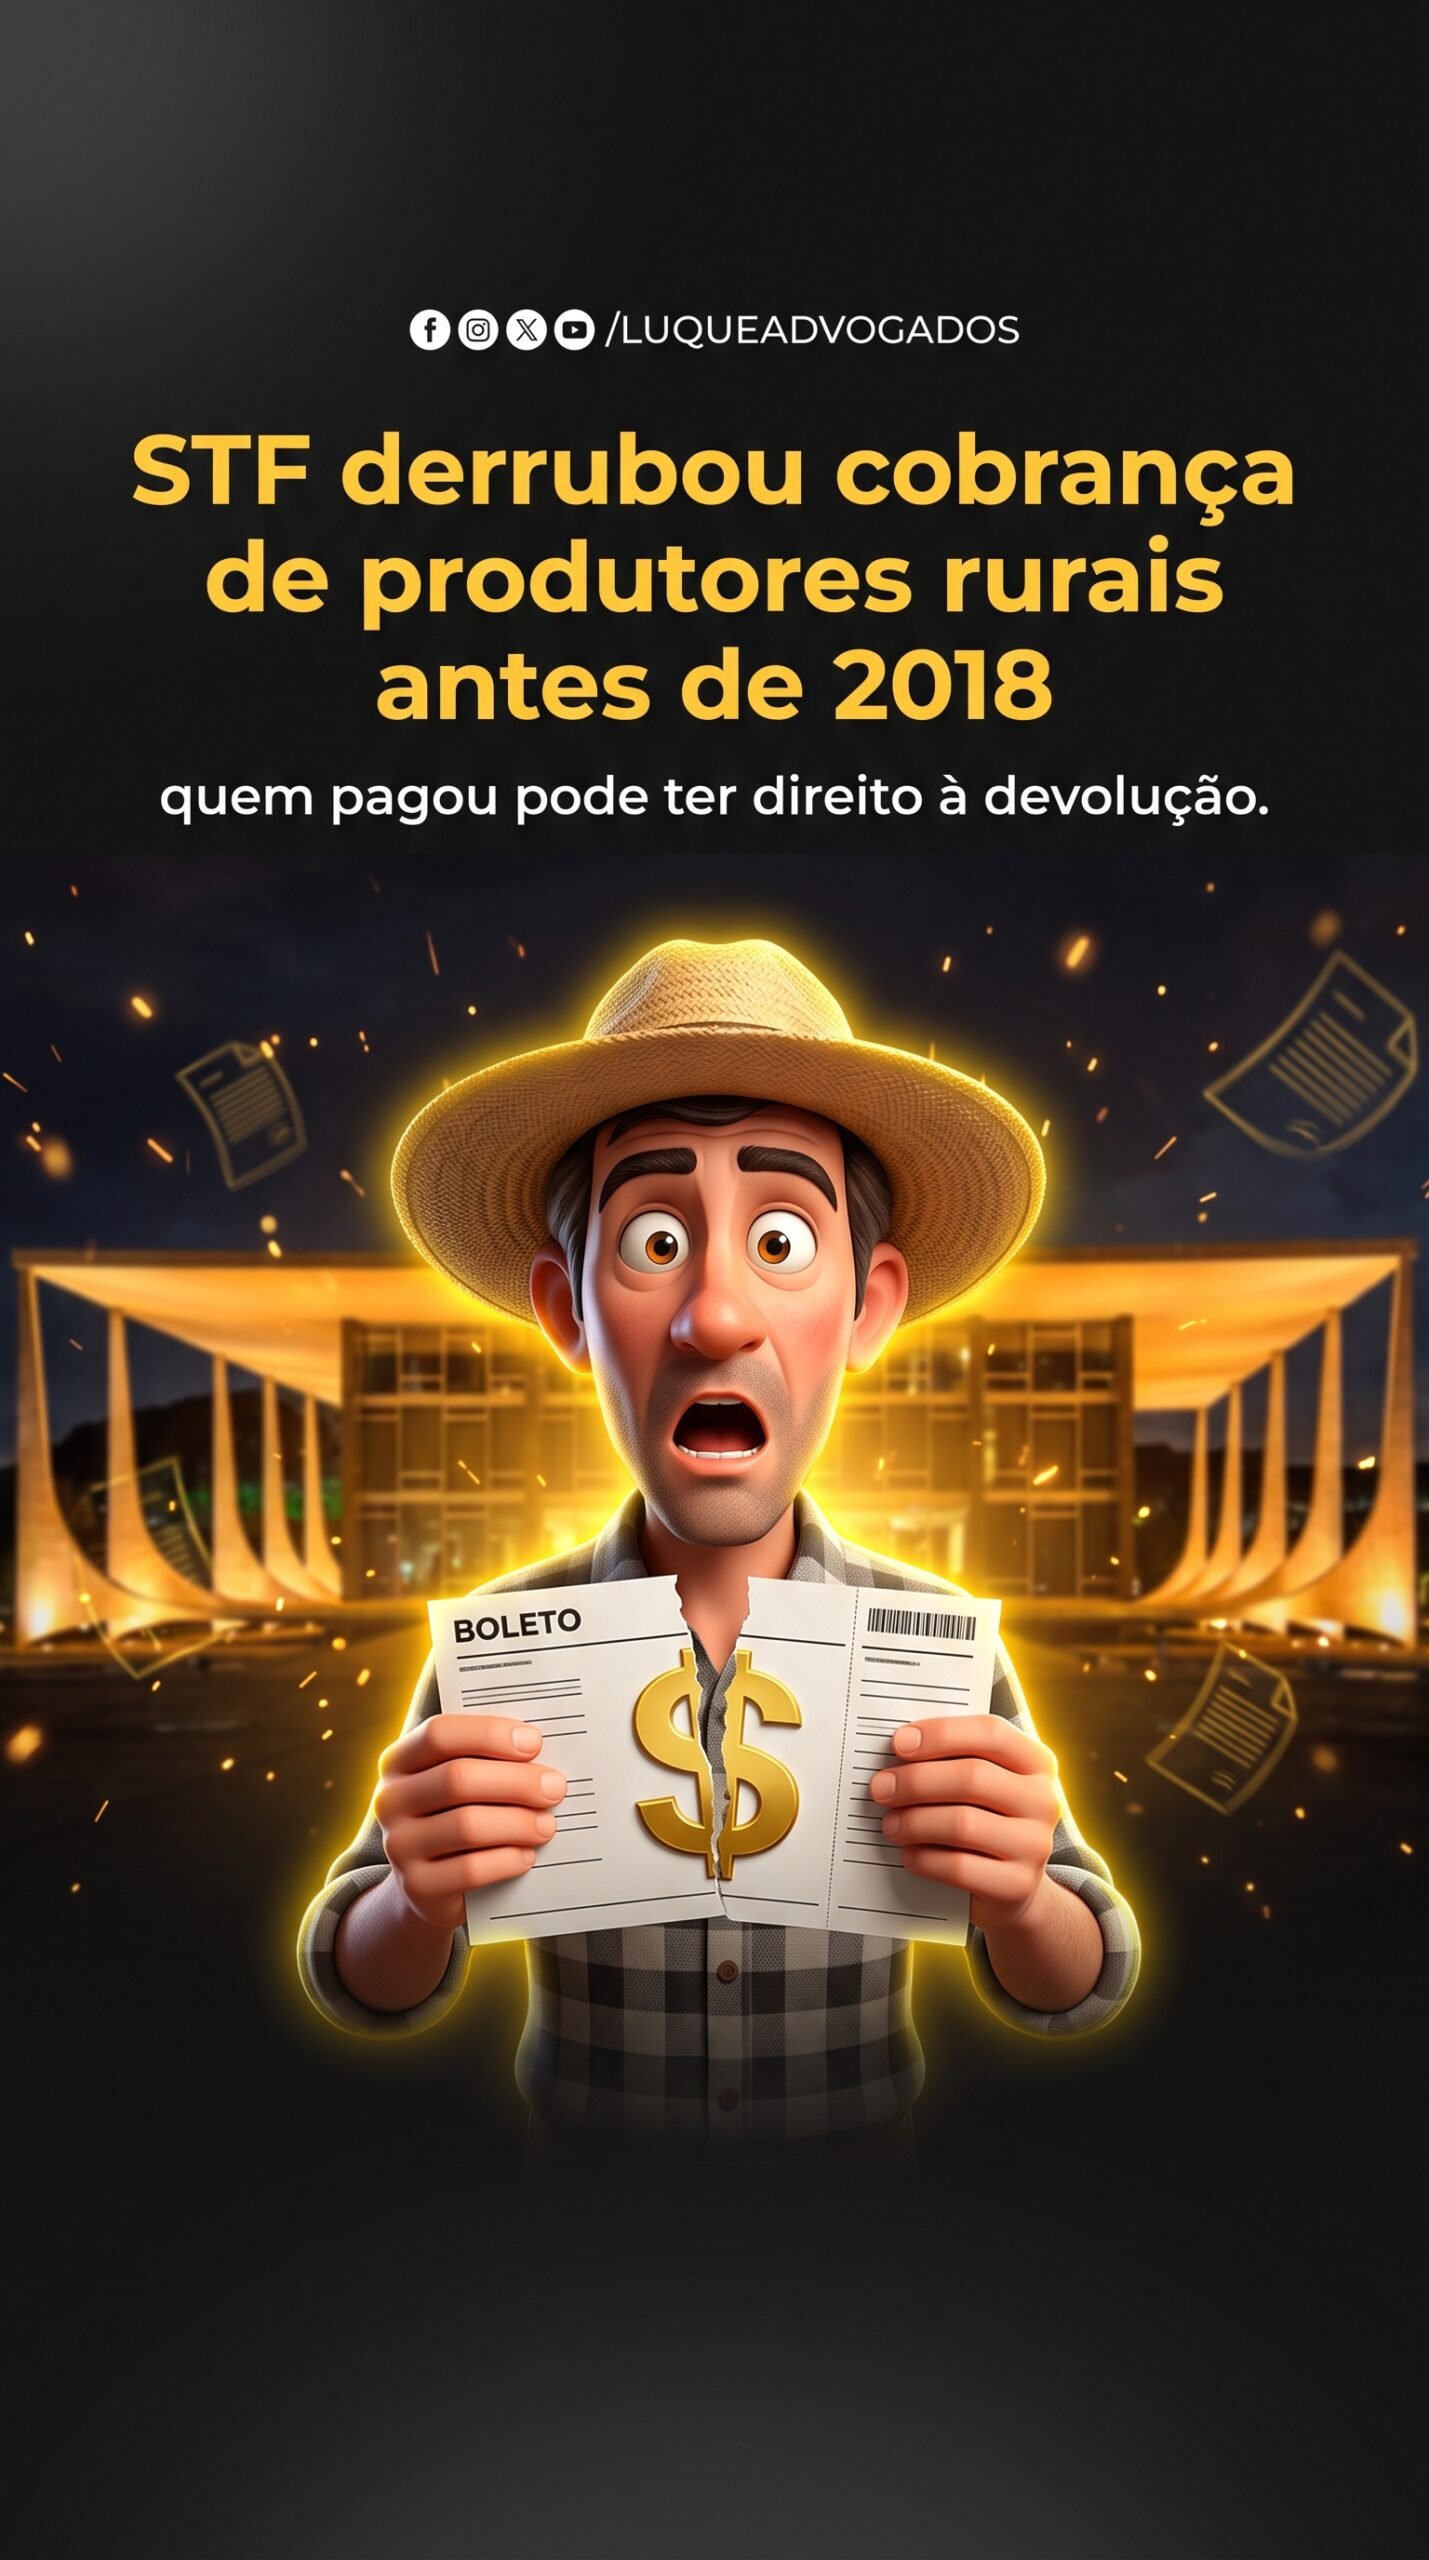
Frigoríficos, cooperativas e tradings retiveram durante décadas uma contribuição previdenciária que o Supremo Tribunal Federal acaba de declarar inconstitucional — e a conta ainda não fechou.
Em sessão plenária de 15 de outubro de 2026, o STF concluiu o julgamento da ADI 4.395, ajuizada pela Abrafrigo em 2010, com placar de 6 votos a 5. O resultado: o artigo 25 da Lei 8.212/1991, na redação dada pela Lei 10.256/2001, e a sub-rogação prevista no artigo 30, inciso IV, da mesma lei são inconstitucionais para o período anterior a 1º de janeiro de 2018. A partir da Lei 13.606/2018 — que reduziu a alíquota de 2% para 1,2% sobre a receita bruta e instituiu o Programa de Regularização Rural —, a cobrança permanece válida.
O voto que desempatou foi o do ministro Dias Toffoli. Em dezembro de 2022, Toffoli havia integrado a maioria pela constitucionalidade; em outubro de 2026, apresentou o que chamou de “voto médio”, migrando para o campo oposto com fundamento em vício formal. O diagnóstico: a Lei 10.256/2001 não disciplinou, com suficiência, os elementos essenciais do tributo — base de cálculo, fato gerador e alíquota. Esse déficit normativo só foi superado pela Lei 13.606/2018. Votaram pela constitucionalidade os ministros Gilmar Mendes (relator), Alexandre de Moraes, Cármen Lúcia e Luiz Fux.
O vício formal identificado pelo tribunal tem raiz longa. Nos RE 552.044 e nos precedentes dos Temas 202, 281, 651 e 669, o STF já havia consolidado que a legislação anterior à Emenda Constitucional 20/1998 era inconstitucional por ausência de base constitucional para a contribuição do empregador rural pessoa física. O RE 718.874 — Tema 669 —, julgado em 2017 pelo ministro Edson Fachin, firmou que a Lei 10.256/2001 havia saneado esse problema ao criar base constitucional para a cobrança pós-EC 20/1998. A ADI 4.395 identificou, porém, que o saneamento era parcial: a lei emendou a Constituição mas deixou lacunas na estrutura do tributo que apenas a Lei 13.606/2018 preencheu.
A sub-rogação merece atenção apartada. Pelo artigo 30, inciso IV, da Lei 8.212/1991, as empresas adquirentes de produção rural — frigoríficos à frente — eram obrigadas a reter o percentual sobre o valor pago ao produtor e recolhê-lo ao INSS. A lógica era operacional: o produtor pessoa física tende a ser disperso e de difícil fiscalização; o adquirente concentra o fluxo financeiro. A Rcl 70.654, julgada em novembro de 2024 pelo ministro Cristiano Zanin, já havia sinalizado que o Tema 669 não cobria a sub-rogação — ele tratava da constitucionalidade da contribuição em si, não do mecanismo de retenção pelo adquirente. A ADI 4.395 encerrou a questão: afastada a contribuição no período anterior a 2018, cai junto o dever de sub-rogar.
O que permanece aberto é o ponto mais sensível do julgamento: a modulação de efeitos. O tribunal ainda não definiu o tratamento das autuações fiscais lavradas contra empresas pela falta de retenção, nem o destino dos valores efetivamente pagos ao longo dos anos de vigência da norma inconstitucional. Modulação não é perdão automático nem repetição de indébito garantida — é deliberação que pondera segurança jurídica, boa-fé do contribuinte e impacto orçamentário sobre a Previdência Social. O resultado pode ser desde a proteção integral dos valores recolhidos pelos cofres públicos até a abertura de ação de restituição para empresas que comprovem o pagamento sem repasse econômico ao produtor.
Para produtores rurais pessoa física, o cenário tem outra camada. O RE 761.263 — Tema 723 — fixou que a inconstitucionalidade declarada nos REs 363.852 e 596.177 excluiu apenas o empregador rural pessoa física como sujeito passivo, mantendo a contribuição do segurado especial intacta. O artigo 25 da Lei 8.212/1991 tem dois destinatários distintos: o empregador rural pessoa física e o segurado especial. A ADI 4.395 mira o primeiro; o segundo permanece contribuindo normalmente. Confundir os dois regimes gera estratégias jurídicas equivocadas.
O julgamento levanta uma pergunta que frigoríficos e produtores deveriam responder antes de comemorar ou lamentar: a empresa reteve e recolheu antes de 2018 com base em nota fiscal? Ela transferiu o ônus econômico ao produtor no preço pago? A resposta afeta diretamente a legitimidade ativa para eventual pedido de restituição e o risco de autuação remanescente. Sem esse mapeamento, qualquer movimento processual é especulação.
A tese que o julgamento consolida, portanto, é técnica e cirúrgica: a inconstitucionalidade do Funrural pré-2018 não apaga o tributo, não elimina a contribuição do segurado especial e não resolve automaticamente o passivo das empresas autuadas. Define o perímetro. A modulação desenhará o conteúdo.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com