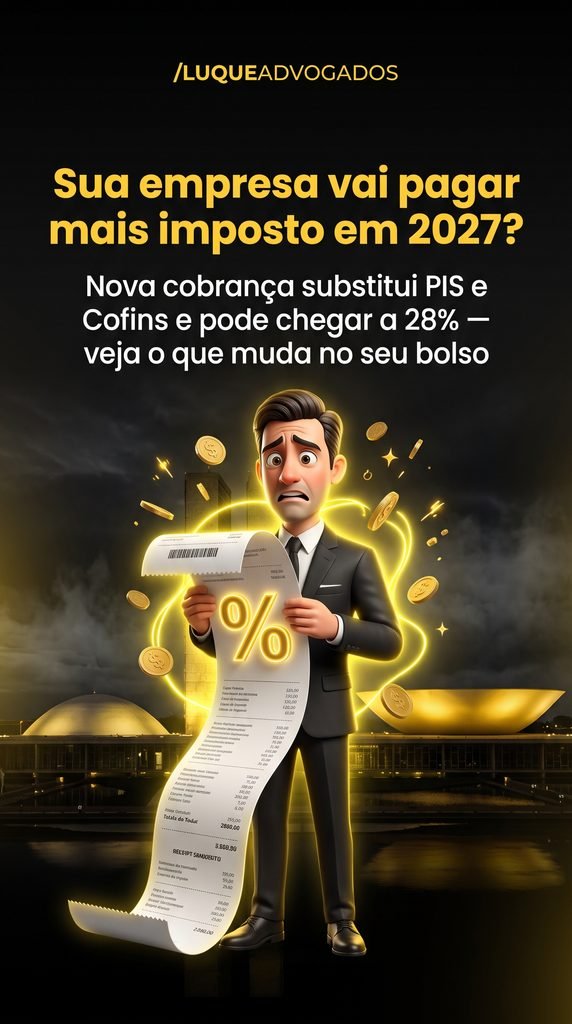
Trinta de outubro. Essa data, quase invisível no calendário tributário, pode ser o gatilho que define quanto cada empresa brasileira pagará de imposto sobre consumo a partir de 1º de janeiro de 2027 — sem que o Congresso Nacional precise aprovar uma linha sequer.
A Contribuição sobre Bens e Serviços (CBS) substitui o PIS, a Cofins e parcela do IPI a partir do próximo exercício, por força da EC 132/2023 e da LC 214/2025. O art. 349 da LC 214/2025 traça o caminho: a Receita Federal calcula a alíquota de referência, o TCU homologa e a remete ao Senado até 30 de outubro, e o Senado fixa o percentual por resolução até 15 de dezembro. Se o Senado não deliberar até 22 de dezembro, a alíquota calculada pelo TCU vige provisoriamente — de pleno direito, sem votação, sem debate. A omissão parlamentar opera como fonte normativa.
O prazo original era 15 de setembro para o TCU e 31 de outubro para o Senado. A LC 227/2026 abriu uma exceção válida apenas para este ciclo inaugural: 45 dias a mais para cada etapa. Daí o novo marco de 30 de outubro. Essa prorrogação excepcional não se repete; anos seguintes voltam ao cronograma original.
A Receita Federal entregou sua proposta ao TCU em 14 de setembro, mas sem estimar um percentual. O TCU já tinha o rito processual regulamentado: o Acórdão 1493/2026 (Proc. 004.658/2026-4), relatado pelo Min. Augusto Nardes em 10/06/2026, aprovou a resolução interna que disciplina o trâmite de homologação das metodologias e o cálculo das alíquotas de referência da CBS e do IBS, com fundamento direto nas competências conferidas pela EC 132/2023 e pela LC 214/2025. O Tribunal, portanto, está formalmente aparelhado para cumprir o prazo de 30/10.
O pano de fundo remonta ao Acórdão 2833/2025 (Proc. 015.848/2025-6), relator Min. Vital do Rêgo, de 03/12/2025: o TCU já havia homologado a metodologia de cálculo elaborada pela RFB, confirmando sua conformidade com os parâmetros legais e remetendo o processo ao ciclo de 2026. Aquela decisão assentou que a responsabilidade técnica pela construção metodológica cabe ao Executivo — o Tribunal audita, não elabora.
O problema prático é simples e grave: as empresas precisam precificar produtos e serviços para 2027 e não têm o número. As estimativas variam entre 26,5% e 27,91% para a carga conjunta IBS+CBS. O CGIBS, pela Resolução nº 14/2026, publicada em 29/07/2026, trabalha com 27,91% (IBS em 18,7% e CBS implícita em 9,21%). A ROIT projeta CBS em 9,43%, com queda projetada a 6,94% em 2030 com a implementação do split payment. A diferença entre 8,8% e 9,43% de CBS pode significar margem ou prejuízo em contratos de longa duração. O PLOA 2027 prevê arrecadação de R$ 636 bilhões com a CBS e não informa a alíquota utilizada no cálculo — o governo orça sem publicar a premissa.
A LC 214/2025 traz uma trava: se a alíquota conjunta IBS+CBS superar 26,5%, o Executivo deve enviar ao Congresso projeto de lei complementar com medidas de redução. Esse gatilho já seria acionado pelas estimativas mais conservadoras. A trava existe. A obrigação de agir, também. O timing de quando isso ocorre — e se ocorre antes ou depois de 1º/01/2027 — é o verdadeiro campo de batalha.
Há uma disputa constitucional em aberto que os contratos não podem ignorar. O art. 130, §1º, do ADCT, inserido pela EC 132/2023, afasta a anterioridade nonagesimal para a CBS em 2027. Especialistas tributaristas apontam precedentes do STF para sustentar inconstitucionalidade: a ADI 939 consagrou a anterioridade como cláusula pétrea do contribuinte; a ADI 5.733 reafirmou que emenda constitucional não pode suprimir garantia individual de natureza tributária. Uma ação direta sobre o ponto é plausível. Se o STF suspender cautelarmente a vigência da CBS, toda a precificação feita com base na alíquota provisória precisará ser refeita.
O histórico do TCU sobre o tema é instrutivo. O Acórdão 1408/2023 (Proc. 006.253/2022-9), relator Min. Aroldo Cedraz, já havia recomendado ao Ministério da Fazenda a simplificação e unificação das bases de incidência dos tributos sobre consumo, apontando ausência de neutralidade e complexidade excessiva do sistema anterior. A Reforma Tributária nasceu, em parte, desse diagnóstico institucional. O Acórdão 1845/2025 (Proc. 007.636/2024-5), do mesmo relator, considerou implementadas as principais recomendações e deu ciência ao Senado e à Câmara sobre o novo arcabouço normativo. O TCU acompanhou, auditou e aprovou o desenho. Agora executa o papel de árbitro técnico do percentual que pagará o país inteiro.
Empresas com contratos plurianuais, distribuidores e prestadores de serviço que repassam tributos em nota fiscal precisam modelar ao menos dois cenários: alíquota na casa de 26,5% e alíquota próxima de 27,91%, com cláusula de reequilíbrio contratual atrelada ao percentual publicado. Aguardar a resolução do Senado ou o silêncio de dezembro sem cláusula de proteção é apostar num número que ainda não existe. Dependendo do setor, a diferença de um ponto percentual na CBS equivale a meses de margem operacional.
A tese que este artigo defende é direta: o risco de 2027 não vem apenas da alíquota alta — vem da incerteza jurídica sobre como ela foi fixada, por quem e em que prazo. Empresas que tratam a CBS como problema do contador e advogados que tratam o cronograma como detalhe processual estão subestimando o mesmo fenômeno: uma reforma que muda regras de precificação por omissão parlamentar, com prazo de vigência em 68 dias.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com