Quem se aposentou entre 13 de novembro de 2019 e 4 de maio de 2022 pode ter recebido menos do que a lei permitia — porque o INSS aplicou uma regra que, naquele período, simplesmente não existia.
A decisão proferida pelo Superior Tribunal de Justiça no REsp 2.193.427 escancara uma falha no cálculo de aposentadorias que afeta segurados de todo o país. A 2ª Turma, sob relatoria da ministra Maria Thereza de Assis Moura, decidiu que o divisor mínimo previsto no art. 3º, § 2º, da Lei 9.876/1999 não podia ser exigido dos segurados que se aposentaram com base nas regras da Emenda Constitucional 103/2019. O INSS foi obrigado a recalcular o benefício e pagar as diferenças atrasadas com juros e correção monetária.
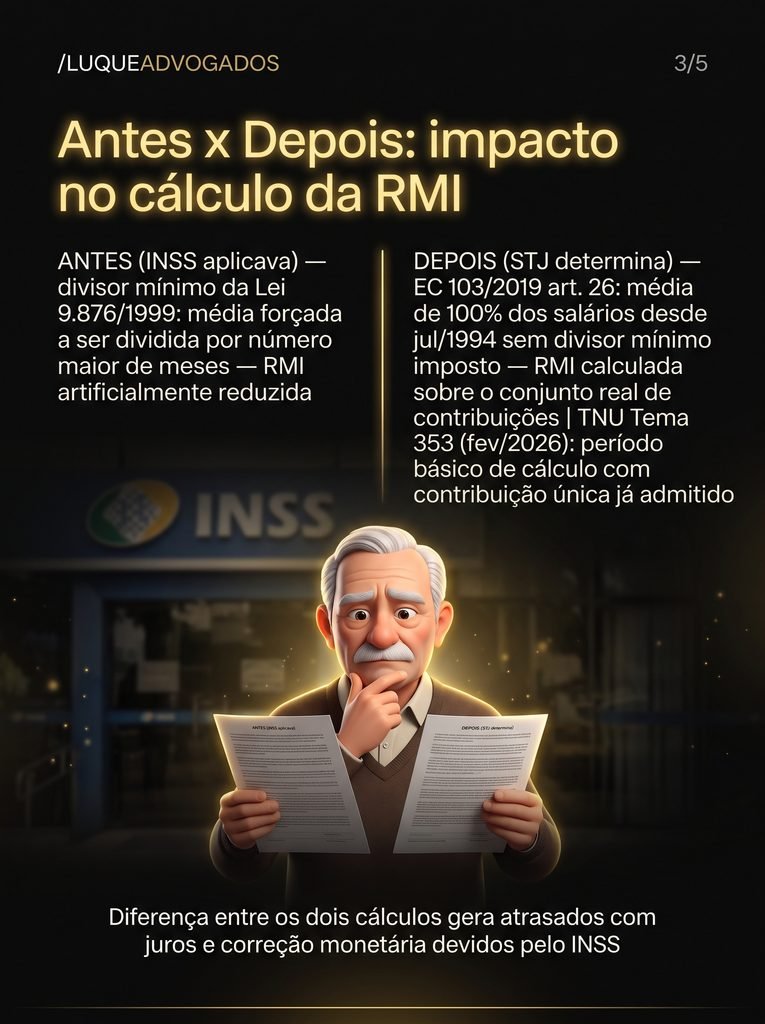
Para entender o problema, é preciso recuar um passo. O divisor mínimo é um mecanismo de cálculo da média dos salários de contribuição: em vez de dividir a soma das remunerações pelo número real de meses contribuídos, a lei obrigava o INSS a usar como divisor um número mínimo — equivalente a 60% do período básico de cálculo, conforme o art. 3º, § 2º, da Lei 9.876/1999. O efeito prático: mesmo quem contribuiu poucas vezes tinha a média reduzida artificialmente, porque o denominador da divisão era maior do que o número de contribuições efetivas. Quem contribuiu pouco, recebia proporcionalmente menos.
Essa regra, criada para a fase de transição da própria Lei 9.876/1999, tinha sentido enquanto o sistema de cálculo era o daquela lei. O STJ, inclusive, consolidou esse entendimento no REsp 1.655.712, relator ministro Herman Benjamin: quando o segurado submetido à regra de transição do art. 3º, § 2º, da Lei 9.876/1999 não contribui pelo tempo equivalente a 60% do período básico de cálculo, os salários são somados e divididos por esse percentual mínimo — não pelo número efetivo de contribuições. A lógica era coerente com o regime legal de então.
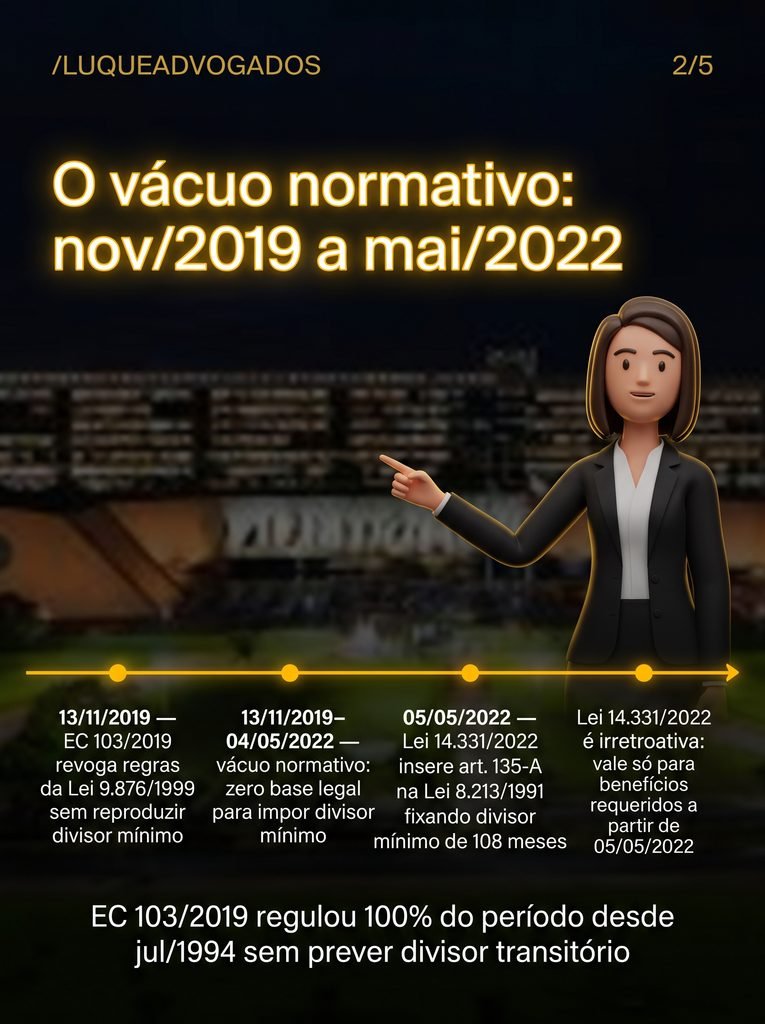
O problema surgiu com a EC 103/2019, promulgada em 13 de novembro de 2019. A Reforma da Previdência redesenhou integralmente a fórmula de cálculo da média salarial para as aposentadorias programadas: passou a considerar 100% das contribuições desde julho de 1994, sem reproduzir a regra transitória do divisor mínimo da Lei 9.876/1999. Criou-se, assim, um vácuo: a EC 103/2019 revogou implicitamente o regime anterior sem estabelecer, naquele texto, qualquer divisor mínimo equivalente. O INSS, porém, continuou aplicando o divisor como se a regra antiga ainda valesse — e o STJ disse que não valia.
A lacuna só foi preenchida pela Lei 14.331/2022, publicada em 5 de maio de 2022, que inseriu o art. 135-A na Lei 8.213/1991, fixando divisor mínimo de 108 meses para segurados filiados até julho de 1994. Mas a lei nova tem uma limitação clara: é irretroativa. Aplica-se apenas a benefícios requeridos a partir de sua publicação. Quem requereu a aposentadoria entre 13 de novembro de 2019 e 4 de maio de 2022 ficou num intervalo sem qualquer amparo legal para a exigência do divisor.
O cenário institucional se solidificou ainda antes da decisão do STJ. Em fevereiro de 2026, a Turma Nacional de Uniformização dos Juizados Especiais Federais consolidou o mesmo entendimento no Tema 353, admitindo que o período básico de cálculo pudesse ser composto por contribuição única naquele intervalo. O STJ, agora, confirma a tese no âmbito da Justiça Federal comum. Já o Supremo Tribunal Federal, na decisão monocrática proferida pelo ministro Nunes Marques no RE 1.616.608, não conheceu do recurso interposto contra acórdão do TRF4 que mantinha o divisor, por entender que a questão é de interpretação de lei ordinária — não de preceito constitucional. O debate, portanto, permanece no plano legal, e o STJ é a instância que o define.
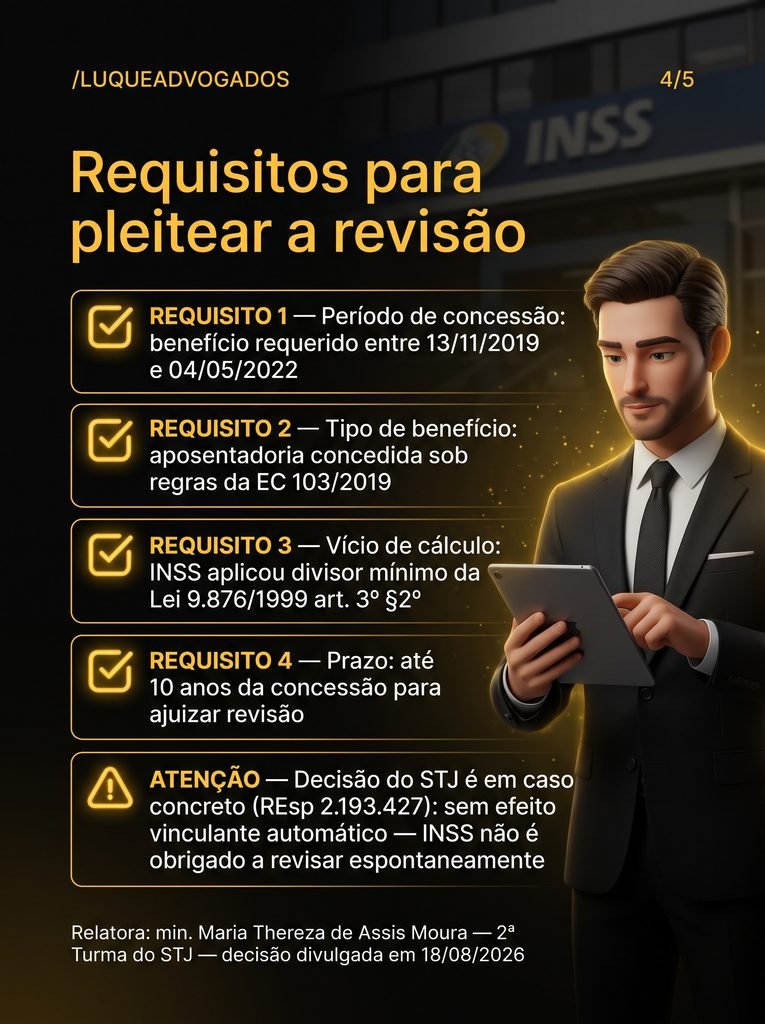
Um ponto merece atenção prática: a decisão no REsp 2.193.427 é proferida em caso concreto, sem efeito vinculante automático. O INSS não está obrigado a revisar benefícios de ofício. Cada segurado que se enquadra no período — aposentadoria requerida e concedida entre 13 de novembro de 2019 e 4 de maio de 2022, com divisor mínimo aplicado — precisa buscar a revisão individualmente, administrativa ou judicialmente. O prazo é de dez anos a contar da concessão do benefício, com fundamento no art. 103 da Lei 8.213/1991. As diferenças a receber abrangem todos os meses em que o benefício foi pago a menor, acrescidas de correção monetária e juros.
A situação dos segurados cujas aposentadorias seguem a regra de transição anterior à EC 103/2019 é diferente. Para esses, o divisor mínimo de 60% continua vigente e aplicável, conforme o TRF6 reiterou no processo 1017641-64.2020.4.01.3800: a regra transitória da Lei 9.876/1999 permanece cogente para quem se enquadra naquele regime, e o sistema híbrido de cálculo não é admitido. O divisor mínimo não é, em si, ilegal — era ilegal aplicá-lo num vácuo normativo que o legislador não havia preenchido.
O que o STJ reconheceu, no fundo, é simples: o Estado não pode cobrar um ônus que a lei não prevê. Quando o INSS usou o divisor mínimo entre novembro de 2019 e maio de 2022, reduziu benefícios sem base legal. Quem pagou esse custo foi o segurado.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com