Um servidor aposentado por doença grave que hoje recebe R$ 20 mil brutos vai pagar contribuição previdenciária sobre uma base R$ 8.475,55 maior do que pagava antes de 2019. Esse é o efeito concreto da decisão que o Plenário do Supremo Tribunal Federal encerrou em 29 de outubro de 2026, no julgamento da ADI 6336, por sete votos a três.
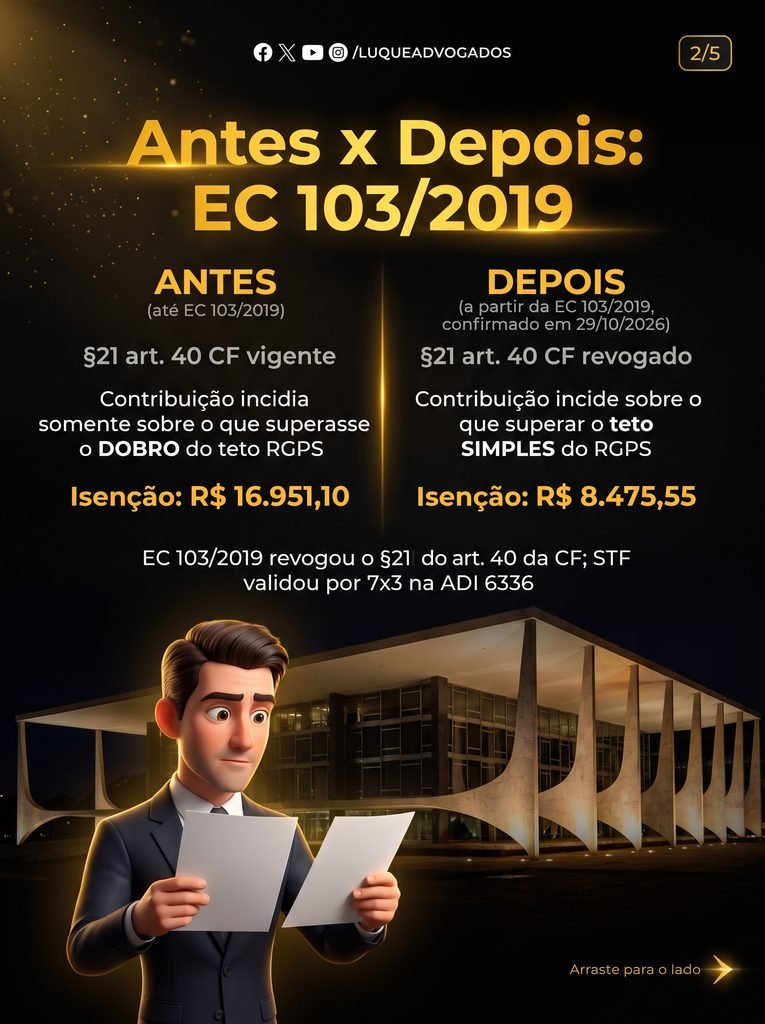
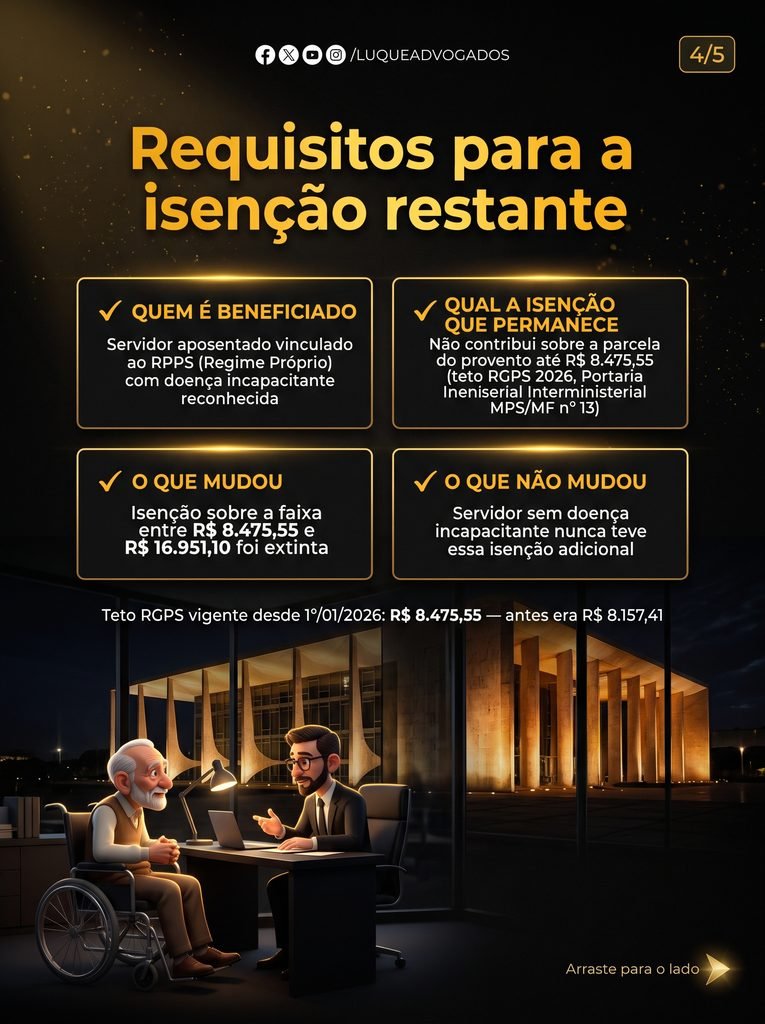
A controvérsia girava em torno do chamado duplo teto, mecanismo que existia no § 21 do artigo 40 da Constituição Federal e protegia o servidor portador de doença incapacitante de pagar contribuição ao Regime Próprio de Previdência Social — o RPPS — sobre a fatia dos proventos situada abaixo do dobro do teto do Regime Geral. Enquanto o dispositivo vigorou, o desconto previdenciário só incidia sobre o valor que superasse duas vezes o limite máximo do INSS. Com o teto do RGPS em R$ 8.475,55 em 2026 — valor fixado pela Portaria Interministerial MPS/MF nº 13, vigente desde 1º de janeiro —, o piso de tributação antes protegido chegava a R$ 16.951,10. A Emenda Constitucional 103, de 2019, revogou esse parágrafo pelo seu artigo 35, inciso I, alínea “a”, e reduziu a base isenta ao teto simples do RGPS.
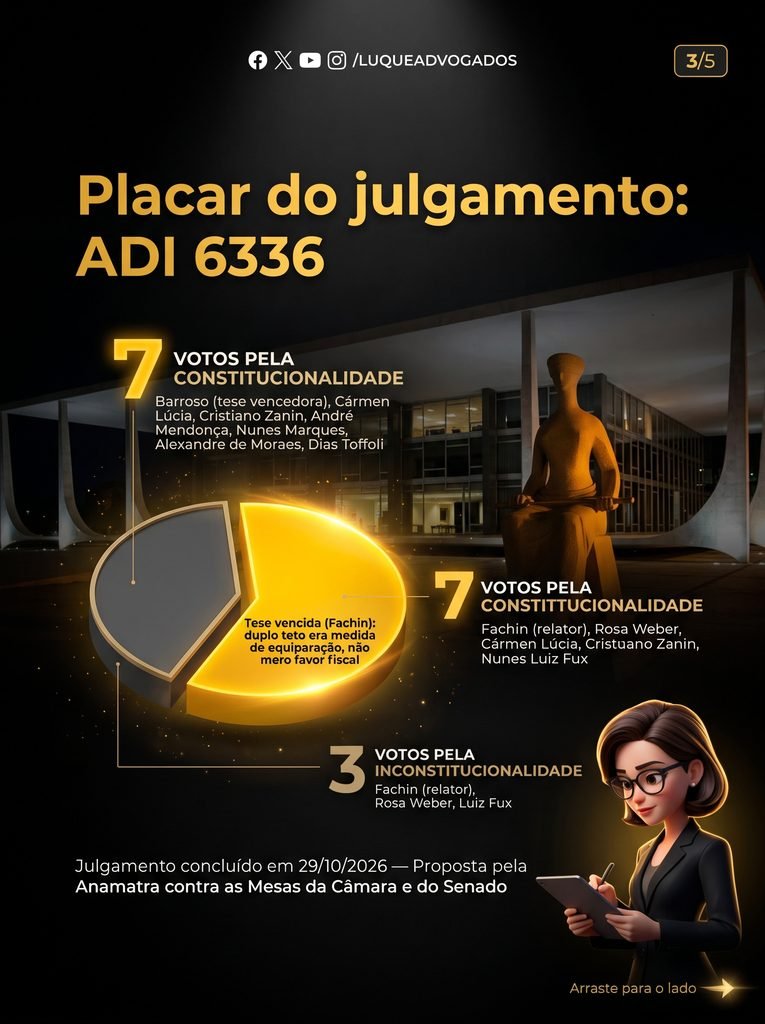
A ação foi proposta pela Associação Nacional dos Magistrados da Justiça do Trabalho, a Anamatra, que sustentava ofensa à isonomia, à dignidade da pessoa humana e à vedação ao retrocesso social. O relator, ministro Edson Fachin, acompanhou esse raciocínio no voto vencido: para ele, a imunidade do duplo teto não era favor fiscal, mas medida de equiparação entre trabalhadores do setor público e do privado, estes últimos isentos de contribuição previdenciária sobre proventos de aposentadoria por doença no âmbito do RGPS. Também ficaram vencidos a ministra Rosa Weber, já aposentada, e o ministro Luiz Fux.
Prevaleceu a tese do ministro Luís Roberto Barroso, também aposentado, acompanhado por Cármen Lúcia, Cristiano Zanin, André Mendonça, Nunes Marques, Alexandre de Moraes e Dias Toffoli. O entendimento majoritário é que a revogação do § 21 do artigo 40 representa escolha legítima do poder constituinte derivado reformador, sem violação de cláusula pétrea, e que não há direito adquirido a regime jurídico previdenciário. O servidor aposentado tem direito ao valor do benefício, não à fórmula de tributação que vigorava quando se aposentou.
Esse ponto — a inexistência de direito adquirido ao modelo de cálculo contributivo — já havia sido assentado em precedentes anteriores. No RE 1385880, julgado em 3 de novembro de 2022 sob relatoria do ministro Dias Toffoli, o STF afirmou que aposentados e pensionistas portadores de doença incapacitante não fazem jus à isenção sobre parcelas até o dobro do teto do RGPS justamente porque o § 21 foi revogado pela EC 103/2019. O mesmo raciocínio apareceu no TRF da 5ª Região, no processo 08003987220204058200, julgado em maio de 2025, onde se fixou que nenhuma norma atribui à aposentadoria o efeito de imunizar proventos de toda tributação constitucional futura.
Há ainda um dado relevante para quem tentou discutir o tema nos tribunais estaduais: o TJAL, no processo 0804964-98.2025.8.02.0000, entendeu em julho de 2026 que sentença proferida com base nos dispositivos já revogados configura manifesta violação a norma jurídica e abre caminho para ação rescisória. Sentenças favoráveis ao servidor obtidas após a EC 103/2019, portanto, podem ser atacadas mesmo depois do trânsito em julgado.
Um ponto que merece atenção separada é o período anterior à própria EC 103. O STF, no RE 630137 — Tema 317 da repercussão geral, relator Barroso, julgado em 1º de março de 2021 —, fixou que o § 21 do artigo 40 era norma de eficácia limitada: seus efeitos dependiam de lei complementar federal ou lei regulamentar do ente federado. Sem essa lei, a isenção do duplo teto simplesmente não produzia efeitos, ainda que o dispositivo constitucional existisse. Servidores que deixaram de pagar por decisão judicial nesse período não precisam restituir os valores, segundo a modulação fixada naquele julgamento. Mas isso encerra a discussão sobre o passado, não abre portas para o presente.
O que fica depois da ADI 6336 é uma mudança permanente na equação financeira da aposentadoria do servidor com doença incapacitante. Para quem recebe acima do teto do RGPS, o impacto mensal pode ser significativo — a alíquota incide sobre uma base de contribuição R$ 8.475,55 maior do que incidia no regime anterior. Num horizonte de décadas de aposentadoria, esse número se multiplica. Revisitar o planejamento previdenciário, verificar a base de cálculo aplicada pelo ente federativo e checar se há irregularidade na aplicação das alíquotas progressivas — introduzidas também pela EC 103 — são medidas que todo servidor nessa situação deveria adotar agora.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com