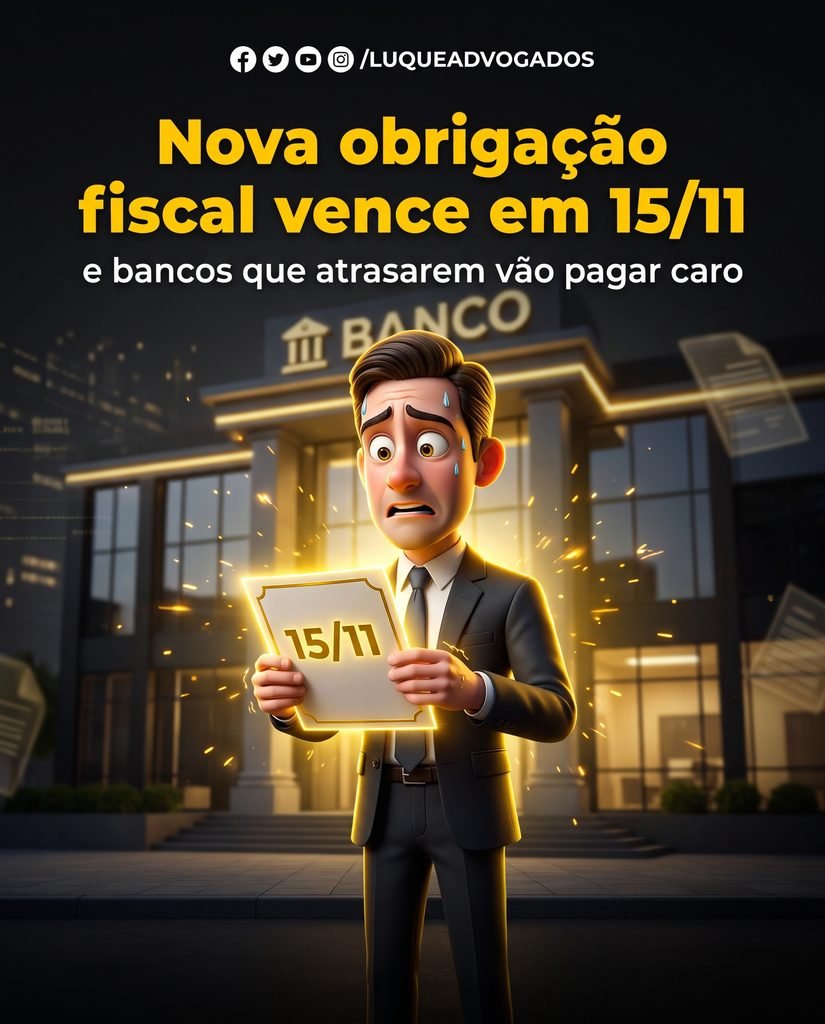
Dia 15 de novembro é feriado nacional — e o prazo da DeRE vence exatamente nesse dia. Não haverá prorrogação.
A Declaração de Regimes Específicos, instituída pela Lei Complementar nº 214/2025 e disciplinada operacionalmente pelo Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, tem sua primeira entrega de Eventos Periódicos Mensais marcada para 15/11/2026, referente à competência outubro/2026. O Manual de Orientação da DeRE é direto: eventos periódicos mensais não são prorrogados quando o dia 15 recai em sábado, domingo ou feriado. A orientação de RFB e CGIBS é antecipar a transmissão para sexta-feira, 13/11. Quem deixar para o dia 15 e encontrar sistemas lentos ou sobrecarregados assume o risco sozinho.
Os setores atingidos nesta primeira fase são os prestadores de serviços financeiros, as operadoras de planos de assistência à saúde — incluindo planos funerários e saúde animal — e as entidades exploradoras de concursos de prognósticos. Todos estão enquadrados nos regimes específicos da LC 214/2025, que substituiu o modelo anterior de tributação pelo IBS e pela CBS. Empresa sem movimento mas com atividade sujeita ao regime especial no objeto social também entrega. Isso corta pela raiz a tentação de alegar inatividade como justificativa para a omissão.
Antes de qualquer transmissão de evento periódico, é preciso que dois eventos de tabela já tenham sido processados com sucesso: o D-1001 (Informações do Contribuinte) e o D-1011 (Plano Geral de Contas Comentado). A sequência é obrigatória — D-1001, depois D-1011, depois os mensais — e o sistema rejeita envios fora dessa ordem. Esses eventos de tabela tinham prazo próprio em 1º/10/2026. Contribuinte que não os transmitiu a tempo já enfrenta um problema anterior ao prazo de novembro.
A multa por descumprimento de obrigação acessória no contexto da entrega de declarações eletrônicas tributárias tem trajetória consolidada nos tribunais. O STJ firmou no REsp 1583022 que a obrigação acessória tem caráter autônomo em relação à principal: sua inobservância legitima a imposição de multa independentemente de haver ou não tributo principal a recolher, subsistindo mesmo que o tributo seja considerado indevido. Pagar o IBS e a CBS em dia não afasta a penalidade por não entregar a DeRE.
Mais recentemente, o STJ reforçou esse entendimento no AREsp 3140275, julgado em 17/06/2026: a denúncia espontânea prevista no art. 138 do CTN não afasta multa por descumprimento de obrigação acessória autônoma. Transmitir a DeRE depois do prazo e acompanhar o envio do tributo não apaga a infração formal já consumada. A lógica é a mesma que o TRF3 aplicou no 5006687-34.2018.4.03.6182 ao julgar atraso em DCTF: o pagamento tempestivo da obrigação principal é irrelevante para afastar a penalidade pela infração formal.
O TJRS foi além ao julgar o caso da DES-IF — declaração eletrônica de serviços de instituições financeiras — no processo 5000132-41.2021.8.21.0077: a omissão de cada módulo da declaração configura infração distinta e autônoma. A DeRE tem estrutura análoga, com eventos separados e sequenciados. Cada evento não entregue é um descumprimento próprio. Para uma instituição financeira com múltiplos módulos em aberto, a conta pode crescer com rapidez.
O argumento de que divergências de apuração de IBS e CBS resolveriam o problema depois também não se sustenta. A divergência entre o que o contribuinte apura e o que consta da DeRE gera inconsistência formal com consequências próprias — autuação, bloqueio de compensações, restrição à emissão de certidões. O TJDFT, ao julgar o 0706950-55.2023.8.07.0018, deixou claro que irregularidade na entrega de declaração eletrônica, mesmo com multa recolhida, pode bloquear a certidão de regularidade fiscal — e certidão bloqueada compromete licitações, contratos e operações de crédito.
A questão prática para os setores obrigados é sair da análise abstrata e verificar três pontos antes de quinta-feira: se os eventos D-1001 e D-1011 foram processados com retorno de sucesso no ambiente de produção; se os dados de competência outubro/2026 estão consistentes no sistema de origem; e se o certificado digital vinculado ao CNPJ está válido e habilitado para a transmissão. Falha em qualquer desses três pontos trava o envio e, em 15/11, o prazo já terá se encerrado sem prorrogação.
A tese que fica: a DeRE não é só uma nova obrigação acessória. É o primeiro teste de compliance da reforma tributária para os setores financeiro, de saúde e de apostas. Quem tratar o prazo de 15/11 como data estimada vai aprender o custo dessa leitura no auto de infração.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com