51 súmulas do CARF passaram a ter efeito vinculante em junho de 2026, e três meses depois o próprio CTN ganhou um capítulo inteiro sobre processo administrativo fiscal. Quem tem uma autuação em andamento e ainda não revisou a estratégia de defesa está disputando uma partida com as regras erradas na cabeça.
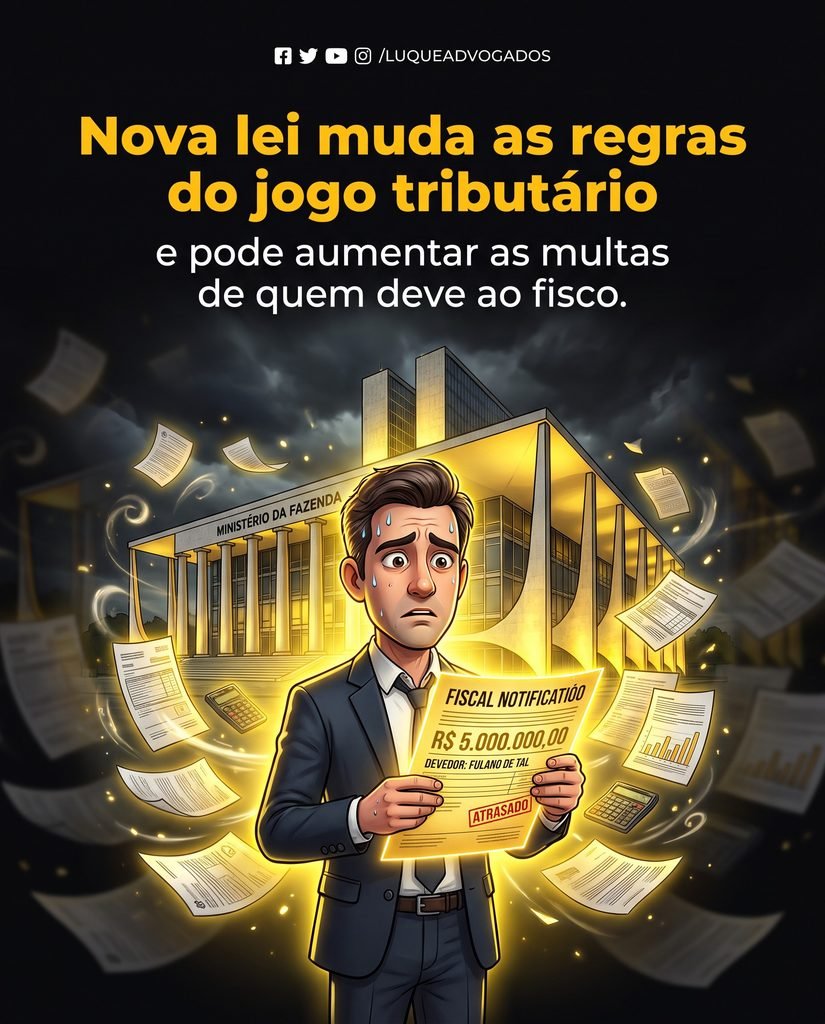
A Lei Complementar 236, publicada no Diário Oficial de 4 de setembro de 2026 em edição extra, alterou 16 artigos e inseriu outros 20 no Código Tributário Nacional — a mais extensa reforma do diploma desde que ele entrou em vigor, em 1966. O texto originou-se do PLP 124/2022 e cobre um terreno que o CTN nunca havia ocupado de forma sistemática: as normas gerais do processo administrativo fiscal aplicáveis à União, aos estados, ao Distrito Federal e aos municípios, agora concentradas nos arts. 208-A a 208-J, dentro de um novo Capítulo IV. A vigência é imediata. Os entes federativos têm dois anos para adaptar suas legislações locais (art. 211-B); se não o fizerem, as normas do CTN passam a incidir diretamente, sem intermediação.
Antes mesmo dessa reforma, a Portaria MF 1.785, assinada em 19 de junho de 2026 e publicada no DOU de 22 de junho (edição extra 114-D, Seção 1), já havia alterado o campo de jogo no processo federal. Com base no art. 129 da Portaria MF 1.634/2023, o Ministério da Fazenda atribuiu efeito vinculante às Súmulas CARF de nº 188 a 238 — 51 enunciados aprovados entre 2024 e setembro de 2025. O CARF já aplicava teses vinculantes antes disso: o acórdão proferido no processo 19515.722708/2012-95, relatado pela Conselheira Sabrina Coutinho Barbosa em setembro de 2025, seguiu a Súmula Vinculante CARF nº 11 para afastar a prescrição intercorrente no processo administrativo, ilustrando como o tribunal já tratava enunciados vinculantes como norma de observância obrigatória, não como orientação facultativa. Com a Portaria MF 1.785/2026, esse regime se amplia para 51 novas teses.
A LC 236/2026 também vinculou o processo administrativo fiscal às súmulas do STF e às decisões transitadas em julgado em repercussão geral, em recursos repetitivos e em controle concentrado. O CARF já observava essa lógica na prática: o acórdão do processo 13851.901902/2012-38, relatado pelo Conselheiro Marco Antonio Marinho Nunes, aplicou o RE 574.076/PR para excluir o ICMS da base de cálculo do PIS/COFINS, respeitando a modulação fixada pelo STF a partir de 15 de março de 2017. O que era conduta consolidada pelo tribunal passa agora a ter assento expresso no CTN.
Talvez a novidade de maior impacto imediato seja o art. 113-A, que criou o primeiro teto nacional de multa tributária. A regra geral fixou o limite em 75% do tributo. Nos casos em que a Fazenda comprova dolo, fraude, sonegação ou conluio, o teto sobe para 100%. Na reincidência, chega a 150%. O mesmo dispositivo prevê reduções escalonadas — de 50% a 20% do valor original — conforme o momento em que o contribuinte regulariza a situação. Para quem enfrenta autuação com multa qualificada, a nova escala pode representar redução efetiva do passivo, desde que a defesa seja calibrada com esse parâmetro desde o primeiro momento.
Há um ponto de conflito normativo transitório que merece atenção especial na fase recursal federal. O CTN, na redação dada pela LC 236/2026, prevê prazo de 20 dias úteis para o recurso especial. O Decreto 70.235/1972, que rege o processo federal e ainda não foi adaptado, mantém o prazo de 15 dias corridos. Enquanto a adaptação não ocorrer, vigora o prazo menor do decreto — erro na contagem pode ser fatal. O acórdão proferido no processo 11128.733886/2013-84, relatado pela Conselheira Liziane Angelotti Meira, aplicou a Súmula CARF nº 1 para reconhecer renúncia à instância administrativa quando o contribuinte ajuizou ação com o mesmo objeto — um lembrete de que lapsos processuais no PAF produzem preclusão sem segunda chance.
O conjunto dessas mudanças cria uma janela de revisão obrigatória para quem tem autuações, impugnações ou recursos em curso. As 51 súmulas vinculantes cobrem temas que vão de crédito de PIS/COFINS a decadência, e cada uma delas pode sustentar ou derrubar um argumento já apresentado. A nova escala de multas do art. 113-A pode justificar uma renegociação antes do julgamento. O prazo de adaptação de dois anos é relevante para empresas com operações em estados e municípios que ainda não atualizaram suas normas processuais — a incidência direta do CTN é uma garantia, mas exige monitoramento para saber quando e como ela se opera.
A tese que fica: o processo administrativo fiscal deixou de ser um campo dominado por decreto e portaria para ganhar assento em lei complementar com hierarquia de norma geral. Isso eleva o padrão de defesa exigido — e reduz a margem para estratégias construídas sobre jurisprudência ou regulamento que a nova lei simplesmente superou.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com