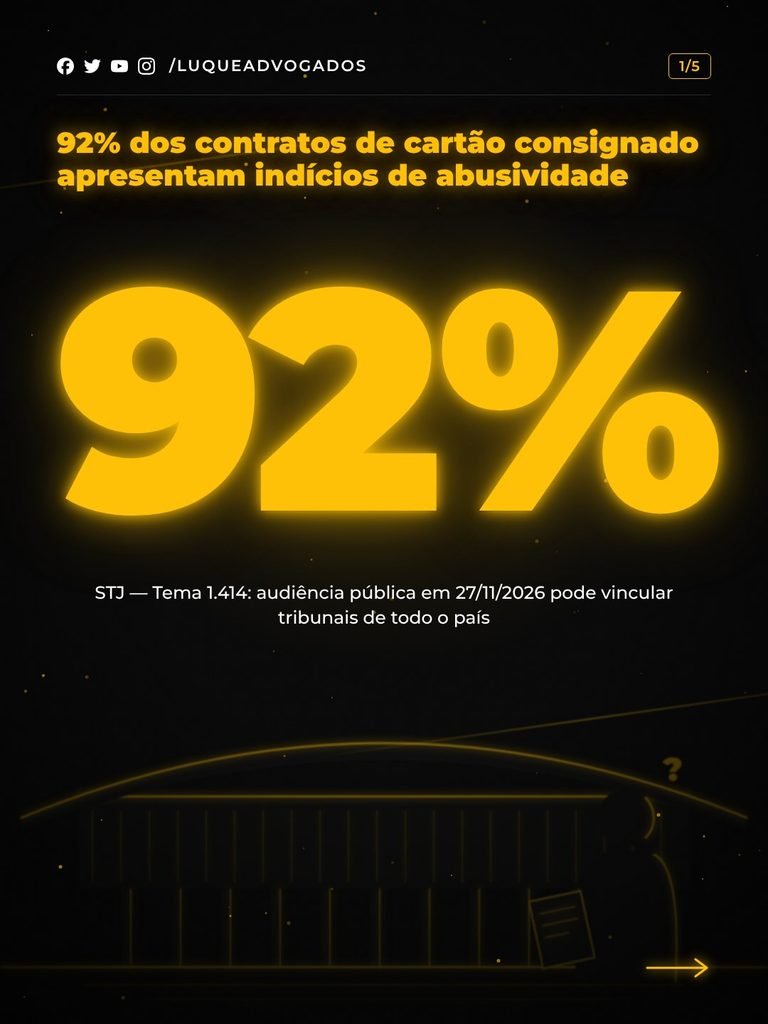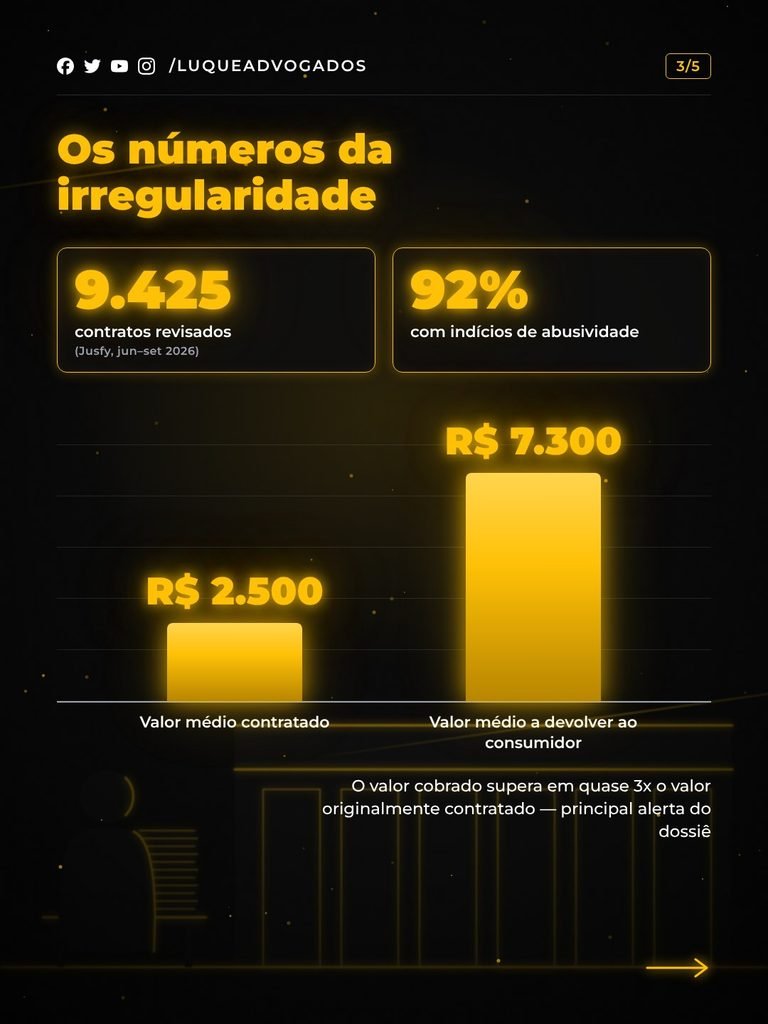
Noventa e dois por cento. É a proporção de contratos de cartão de crédito consignado com indícios de abusividade em levantamento da plataforma Jusfy sobre 9.425 contratos revisados entre junho e setembro de 2026. O valor médio a ser devolvido ao consumidor: R$ 7.300,00 — em contratos que, originalmente, tinham valor médio de R$ 2.500,00.
O dado choca porque expõe uma lógica perversa. O aposentado contrata um limite pequeno. O desconto mensal no benefício parece razoável. Só que esse desconto quase nunca cobre os juros rotativos gerados pelo saldo devedor. A dívida não diminui; ela cresce. Mês após mês, o contracheque é drenado sem que o débito se mova. O produto vendido como crédito fácil se converte em armadilha de prazo indeterminado.
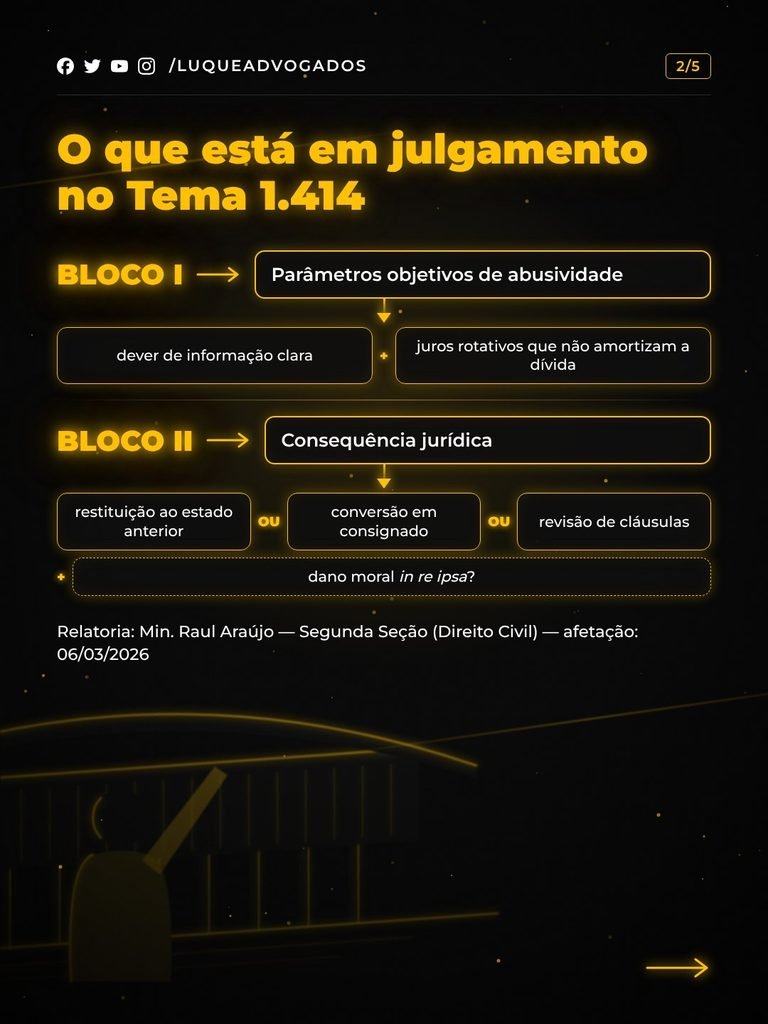
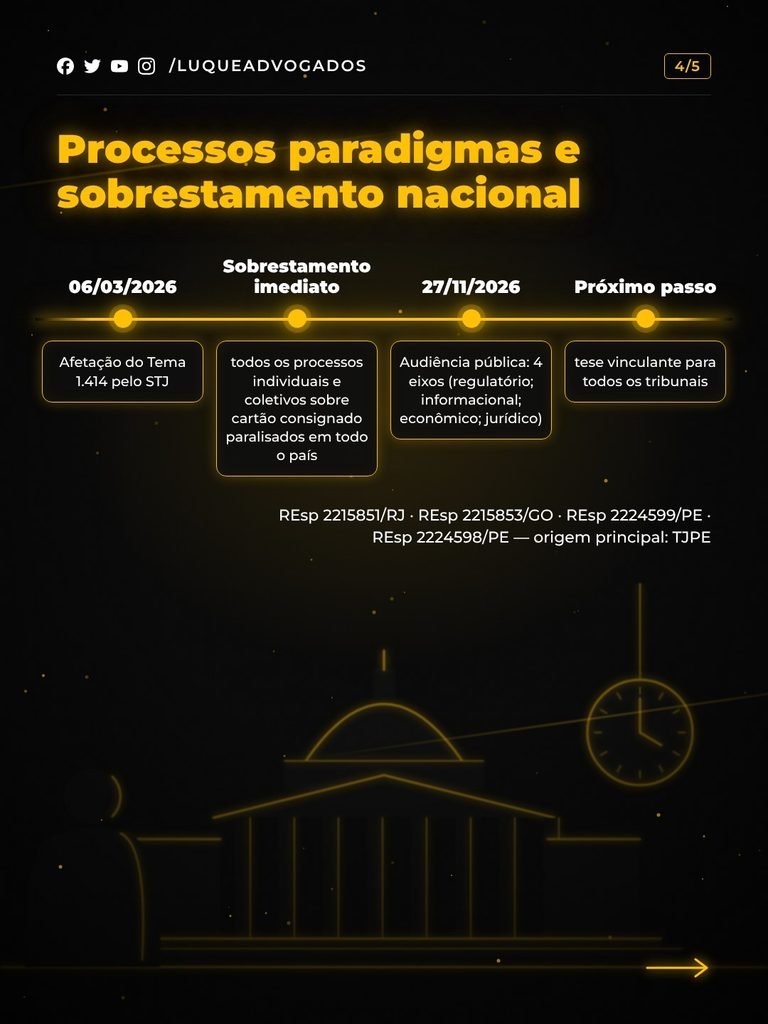
Para pôr fim a essa controvérsia em escala nacional, o Superior Tribunal de Justiça afetou o Tema Repetitivo 1.414, de relatoria do ministro Raul Araújo, pela Segunda Seção. Os processos paradigmas são o ProAfR no REsp 2215851 e outros três recursos, com origem principal no TJPE. A afetação determinou sobrestamento nacional de todos os processos individuais e coletivos sobre a matéria. A audiência pública está marcada para 27 de novembro de 2026.
O julgamento enfrenta duas frentes. A primeira é definir parâmetros objetivos de abusividade: quando o contrato de cartão consignado viola o dever de informação suficiente e clara — exigido pelos arts. 6º, III, e 31 do Código de Defesa do Consumidor — e quando o prolongamento indefinido da dívida pelos juros rotativos configura vantagem excessiva em favor da instituição financeira, nos termos do art. 51, IV, do CDC. A segunda frente é a consequência jurídica: restituir o consumidor ao estado anterior, converter o débito em empréstimo consignado comum ou apenas revisar cláusulas. O tribunal também decidirá se o dano causado pela oferta do produto sem informação adequada gera dano moral automático — o chamado dano moral in re ipsa.
A tese que sair desse julgamento será vinculante para todos os tribunais do país. Antes de ela ser fixada, porém, já há jurisprudência consistente apontando o caminho. O AREsp 3147433, julgado pela Quarta Turma em maio de 2026, estabeleceu que o cartão consignado com reserva de margem consignável não é, por si só, abusivo — desde que haja documentação clara, como Termo de Adesão e Consentimento especificando a modalidade. O problema é exatamente esse: na esmagadora maioria dos casos, essa documentação não existe ou não é entregue de forma compreensível ao contratante idoso.
Onde a informação falha, a abusividade se instala. O REsp 2201063, da Terceira Turma, admitiu a revisão dos encargos do cartão consignado por onerosidade excessiva, com o parâmetro de 3% ao mês como referência analógica para aferir o custo efetivo total. Já o TJAL, no processo 0731151-74.2021.8.02.0001, entendeu que a ausência de informações claras sobre o funcionamento e o prazo de quitação do cartão consignado configura prática abusiva por si mesma, e fixou a conversão do contrato para a modalidade de empréstimo consignado regular — sem decretar nulidade total, pois os valores foram efetivamente utilizados pelo consumidor. O dano moral, nesse acórdão, foi reconhecido como in re ipsa.
A conversa entre esses precedentes revela uma tensão real. O STJ aceita o produto quando bem explicado. Os tribunais estaduais, confrontados com a realidade dos contratos concretos, têm encontrado a explicação ausente na maioria deles. É essa tensão que o Tema 1.414 vem resolver com critérios objetivos e aplicação uniforme.
Para o consumidor que hoje tem desconto no contracheque sem saber exatamente o que contratou, a audiência pública de novembro representa a possibilidade de ver reconhecida uma situação que já é amplamente documentada. Levantamento de 9.425 contratos revisados aponta valor médio de R$ 7.300,00 a devolver em contratos originados de R$ 2.500,00. Isso significa que o banco recebeu, em média, quase três vezes o que emprestou — sem que o consumidor entendesse a dinâmica do produto no momento da assinatura.
O prazo prescricional a observar é o quinquenal do art. 27 do CDC, contado de cada desconto mensal indevido — porque a relação de trato sucessivo renova o prazo mês a mês, como reconhecido pelo TJPB no processo 0801267-81.2023.8.15.0031. A ação não precisa esperar o julgamento do STJ para ser proposta; o sobrestamento alcança processos em andamento, não impede o ajuizamento.
A tese que o STJ firmará no Tema 1.414 deve responder a uma pergunta simples que nenhum aposentado conseguiu responder ao contratar: quando esse desconto vai acabar?
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com