Uma família integraliza bens em uma holding patrimonial, segue todos os trâmites legais, registra a empresa, transfere os imóveis — e, anos depois, recebe um auto de infração com multa de 100% do imposto, acusada de simular uma doação. Esse foi o enredo do AREsp 2.848.456/SP, julgado pela Segunda Turma do Superior Tribunal de Justiça em 5 de maio de 2026. O desfecho: lançamento anulado, certidão de dívida ativa cancelada, execução fiscal extinta.
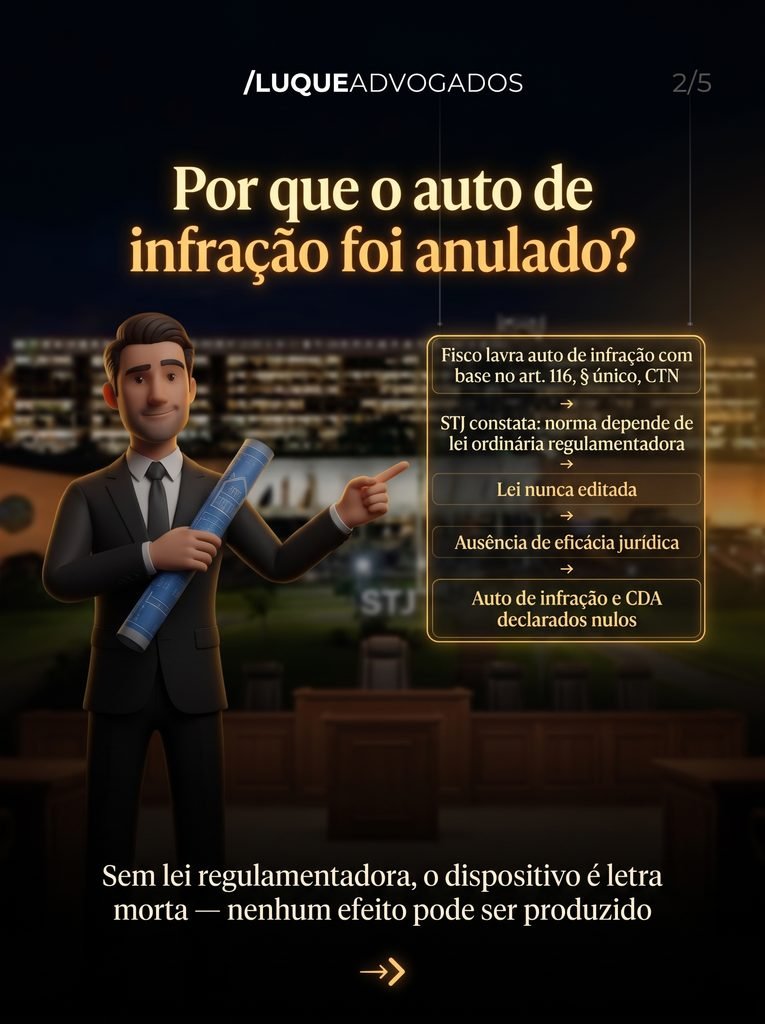
A Fazenda do Estado de São Paulo havia requalificado a integralização de bens no capital social da holding como doação, exigindo o recolhimento do Imposto sobre Transmissão Causa Mortis e Doação — o ITCMD — acrescido de multa punitiva. O Tribunal de Justiça de São Paulo manteve a autuação, invocando o art. 116, parágrafo único, do Código Tributário Nacional e a tese de “evasão fiscal abusiva”. O STJ reverteu tudo, por unanimidade, sob relatoria do ministro Teodoro Silva Santos.
O fundamento da virada está em uma data: 2001. Naquele ano, a Lei Complementar 104 inseriu o parágrafo único ao art. 116 do CTN, autorizando a autoridade fiscal a desconsiderar atos ou negócios jurídicos praticados com a finalidade de dissimular a ocorrência do fato gerador ou a natureza dos elementos constitutivos da obrigação tributária. O dispositivo, porém, condicionou expressamente essa prerrogativa à observância de “procedimentos a serem estabelecidos em lei ordinária”. Essa lei ordinária jamais foi editada. Passaram-se mais de 24 anos.
O próprio Supremo Tribunal Federal, ao julgar a ADI 2446 em 11 de abril de 2022, sob relatoria da ministra Cármen Lúcia, declarou constitucional a norma antielisiva inserida pela LC 104/2001 — mas assentou, ao mesmo tempo, que sua plena eficácia depende exatamente dessa regulamentação ausente. O STF disse, em síntese: o dispositivo existe, é válido, mas a Administração não pode aplicá-lo diretamente sem o rito que o legislador ordinário ainda precisa criar.
O STJ já sinalizava esse caminho antes. No AgInt nos EDcl no REsp 1.725.911, julgado em 12 de fevereiro de 2019 sob relatoria do ministro Herman Benjamin, a Corte reconheceu expressamente a ausência de “poder geral da Administração tributária” para desconstituir atos e negócios jurídicos com fundamento no art. 116, parágrafo único. A lacuna legislativa já era o obstáculo. O acórdão de 2026 consolida esse entendimento e vai além: recusa a tentativa fazendária de suprir a omissão do legislador por meio do art. 167 do Código Civil, que trata da simulação no direito privado. São regimes jurídicos distintos; um não substitui o outro.
O ponto merece atenção. A Fazenda tentou argumentar que a simulação civil — disciplinada pelo Código Civil — prescindiria da lei ordinária tributária, bastando demonstrar vícios na manifestação de vontade. O STJ rejeitou a tese. O direito tributário tem regras próprias de lançamento e de desconsideração de atos, e a lacuna no regime específico do CTN não pode ser colmatada por analogia com o direito privado, sob pena de violação ao princípio da legalidade estrita que rege a atividade fiscal. A inversão do ônus de sucumbência contra a Fazenda, determinada no acórdão, traduz exatamente esse recado.
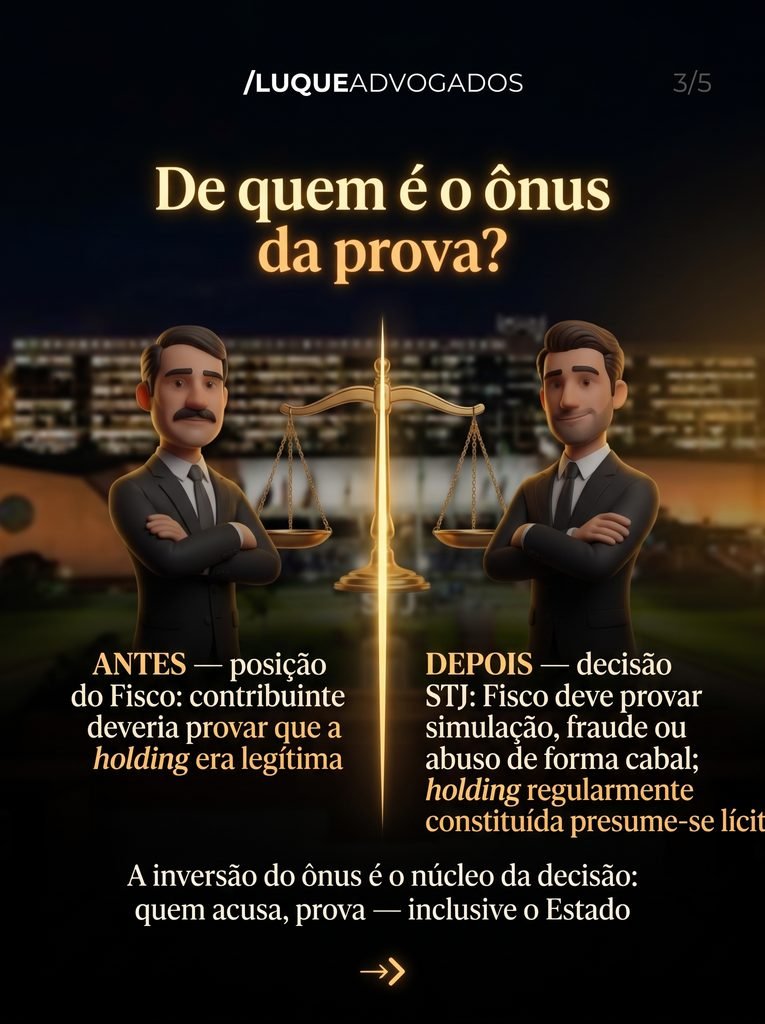
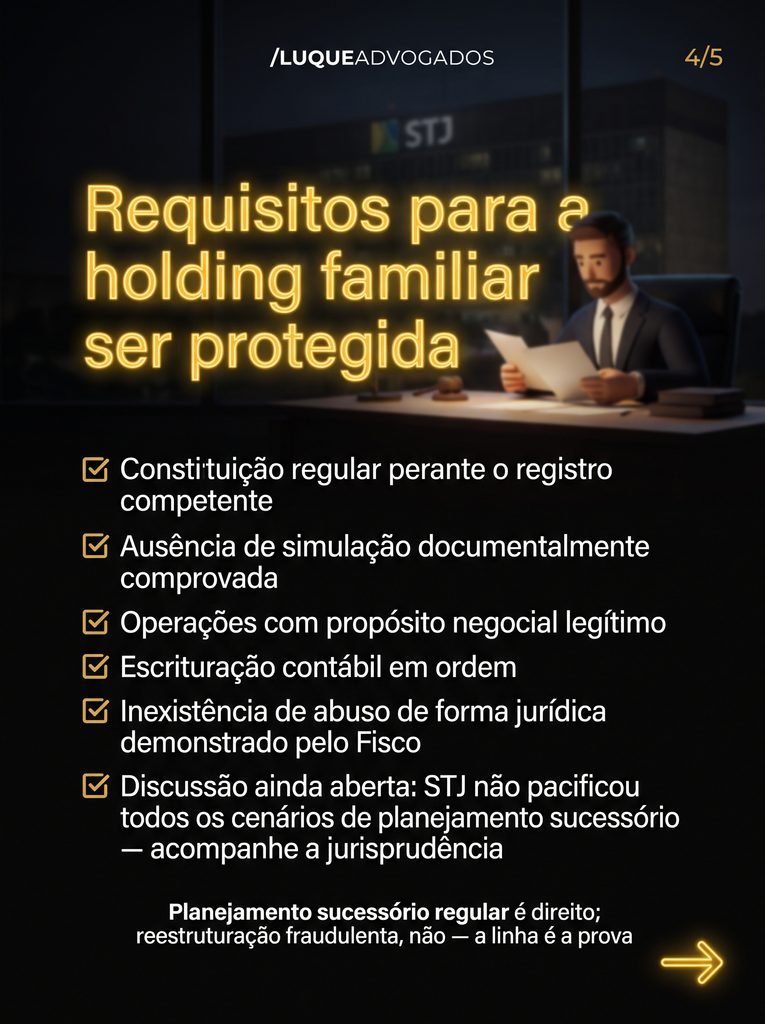
Do ponto de vista prático, a decisão redistribui o peso da prova. Quem constitui uma holding patrimonial com documentação regular, ato constitutivo registrado, integralização formal de bens e propósito legítimo de organização familiar ou sucessória atua dentro da lei. Cabe ao Fisco demonstrar, com elementos concretos, que houve simulação — e fazê-lo pelos instrumentos legais disponíveis, não pelo art. 116, parágrafo único, enquanto a lei regulamentadora não existir. O TRF da 2ª Região, no processo 5010596-46.2024.4.02.5101, julgado em 7 de maio de 2026, ilustra o contraponto: a holding perde a proteção quando instrumentalizada para esvaziar patrimônio em detrimento de credor tributário já identificável, hipótese em que o art. 50 do Código Civil — desconsideração da personalidade jurídica por desvio de finalidade ou confusão patrimonial — entra em cena, desde que o Fisco demonstre os requisitos concretamente.
A lição que fica é esta: planejamento patrimonial bem estruturado, com propósito real e documentação adequada, tem respaldo jurídico sólido. A holding familiar não é artifício suspeito por natureza; é instrumento legítimo de organização patrimonial e sucessória, reconhecido pelo ordenamento. O que o STJ repudiou foi o uso de um dispositivo inacabado — sem a lei que o próprio texto exige — como alavanca para cobrar tributo e multa sobre operações realizadas dentro das formas que a lei autoriza. Enquanto o Congresso não editar a lei ordinária do art. 116, parágrafo único, o CTN continua protegendo quem age de boa-fé.
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com