Seu salário pode ser penhorado para pagar uma dívida de banco. O STJ acabou de confirmar isso — por unanimidade, sem percentual fixo, e o ônus de provar que a penhora vai te destruir é seu.
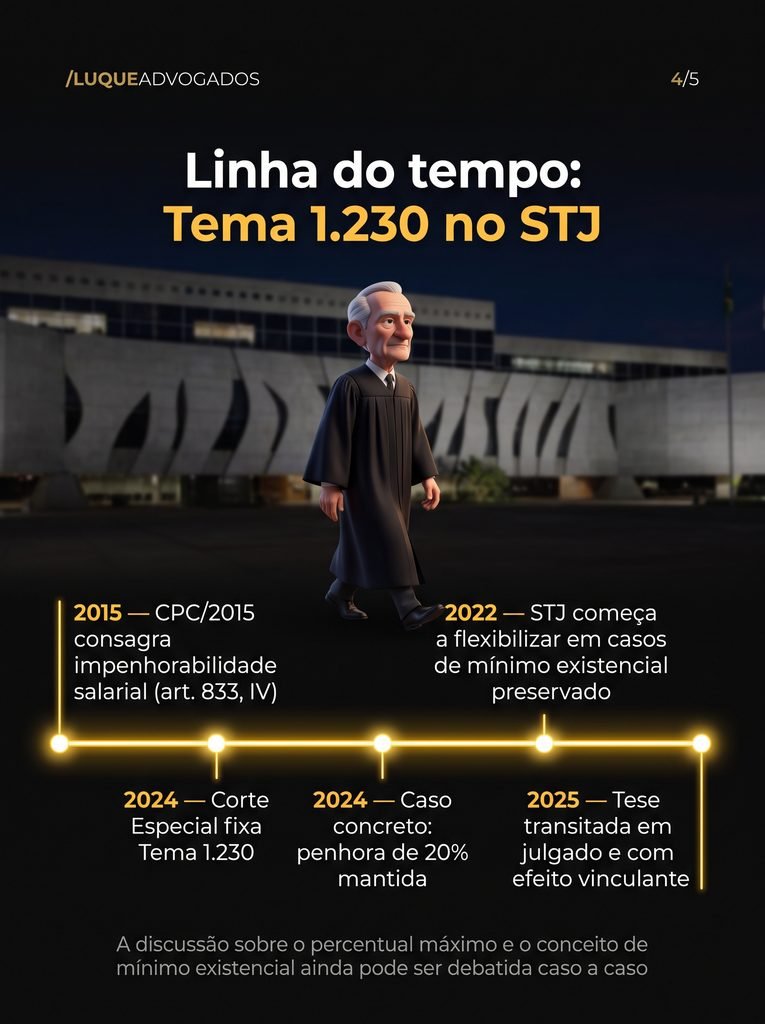
A Corte Especial do Superior Tribunal de Justiça, em sessão virtual encerrada em 15 de setembro de 2026, julgou o Tema Repetitivo 1.230 sob relatoria do ministro Raul Araújo. Foram afetados quatro recursos especiais — REsp 2.071.259/SP, REsp 1.894.973/PR, REsp 2.071.335/GO e REsp 2.071.382/SE. O acórdão foi publicado no Diário da Justiça Eletrônico Nacional em 21 de setembro de 2026, e o trânsito em julgado de três dos recursos ocorreu em 14 de outubro de 2026. A tese já vincula todos os tribunais do país.
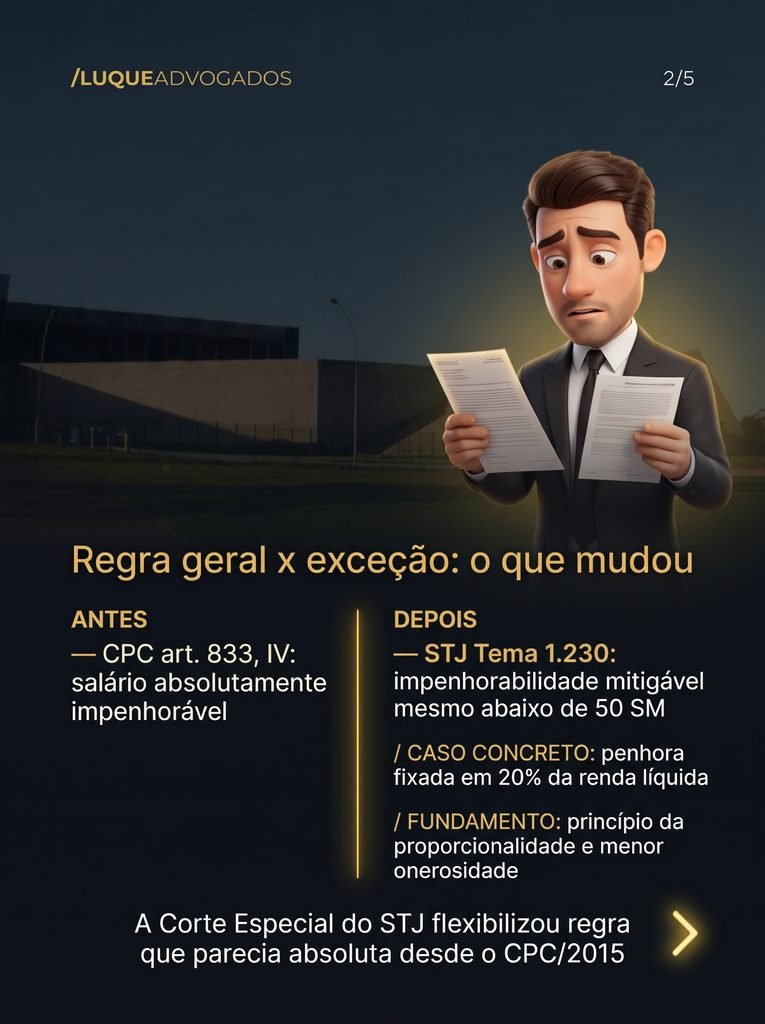
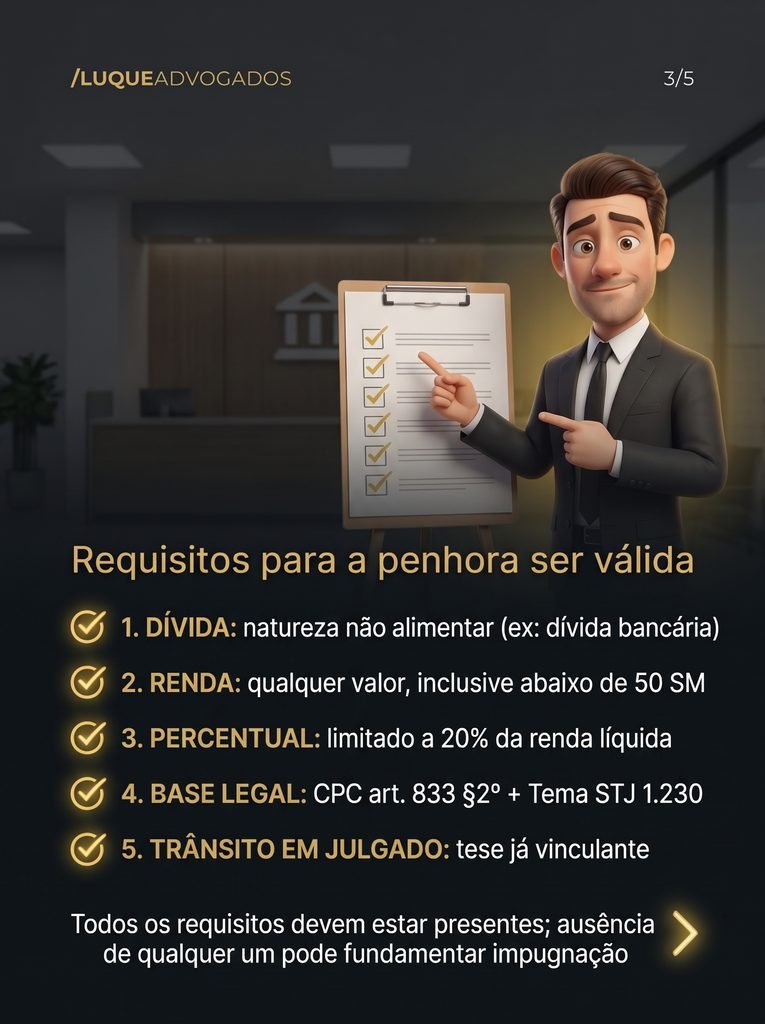
A tese fixada é direta: “A regra geral da impenhorabilidade de verbas de natureza remuneratória (CPC/2015, art. 833, IV) pode ser mitigada, em caráter excepcional, para pagamento de dívida de natureza não alimentar, desde que: (a) inviabilizados outros meios executórios; e (b) comprovado que a constrição não compromete a subsistência digna do devedor e de sua família, cabendo a este o ônus probatório.” Dois requisitos cumulativos, sem percentual tarifado pelo STJ, e a prova contrária recai sobre o devedor. Não há mais escudo automático.
Para entender o alcance disso, é preciso voltar ao texto da lei. O art. 833, IV, do CPC/2015 declara impenhoráveis “os vencimentos, os subsídios, os soldos, os salários, as remunerações, os proventos de aposentadoria, as pensões, os pecúlios e os montepios.” Já o § 2º do mesmo artigo abre exceção apenas para dívidas de natureza alimentar — crédito alimentar contra devedor que receba mais de cinquenta salários mínimos, conforme redação expressa. O STJ não criou esse texto. O que o Tribunal fez foi interpretar o silêncio do legislador: ao suprimir a palavra “absolutamente” que existia no art. 649 do CPC/1973, o código vigente sinalizou que a proteção salarial é relativa, não absoluta. Essa leitura, agora vinculante, amplia a brecha para além do crédito alimentar.
O caso-piloto envolve uma servidora da Universidade Estadual de Ponta Grossa, no Paraná, contra quem foi mantida penhora de 20% da renda líquida para satisfação de dívida bancária — dívida não alimentar, portanto fora da exceção literal do § 2º. O recurso foi desprovido porque o acórdão recorrido já estava em linha com a tese que o STJ veio a firmar. Nenhuma faixa percentual foi tarifada pelo colegiado: o ministro relator chegou a sugerir um intervalo entre 35% e 45%, mas prevaleceu o entendimento dos ministros João Otávio de Noronha e Mauro Campbell Marques pela análise caso a caso, a cargo do juiz da execução. O único parâmetro objetivo que o acórdão fornece é uma presunção relativa de comprometimento da subsistência quando a renda líquida familiar per capita não supere um salário mínimo — presunção que o credor pode tentar afastar.
A aplicação prática já chegou aos Tribunais Regionais Federais. No TRF2, processo 5007790-44.2026.4.02.0000, o desembargador Rogério Tobias de Carvalho reduziu penhora sobre rendimentos de 15% para 5% da renda líquida — depois que o executado comprovou despesas essenciais que comprometiam o mínimo existencial. A decisão mostra que o percentual pode ser revisto, mas a iniciativa da prova é do devedor. Quem não produz essa prova suporta a constrição na proporção fixada pelo juízo.
O que muda na prática para quem tem dívida em execução? Primeiro, a renda abaixo de cinquenta salários mínimos não é mais argumento suficiente para barrar a penhora. Segundo, o devedor precisa demonstrar, com documentos — extratos, comprovantes de despesas fixas, composição da renda familiar — que a penhora no percentual requerido inviabiliza a subsistência. Terceiro, o credor deve provar, antes de pedir o bloqueio do salário, que outros bens e meios executórios foram buscados sem resultado. Quarto, o percentual constritivo fica à discrição do juiz, o que torna indispensável a atuação técnica de um advogado que saiba produzir essa prova e debater o número com o juízo. A omissão processual, aqui, tem preço mensal.
Há uma tensão legítima nessa decisão. De um lado, a efetividade da execução e o direito do credor de receber o que é seu. Do outro, a proteção ao mínimo existencial, que encontra raiz no princípio da dignidade da pessoa humana — art. 1º, III, da Constituição Federal — e no próprio CPC/2015, que no art. 805 determina que a execução se faça pelo meio menos gravoso ao devedor. O STJ não ignorou esse equilíbrio: a tese exige que outros meios executórios estejam esgotados antes de tocar no salário. Mas a porta está aberta, e a guarda é do devedor.
A pergunta que fica: você sabe quais bens e rendimentos compõem seu patrimônio executável hoje, e o que acontece se uma execução bater à sua porta amanhã?
Saiba sobre estes e mais assuntos em www.assessoriajuridica.net
Faça uma consulta sobre seu atual tempo de serviço ou revise sua aposentadoria em www.possoaposentar.com